
Kurz erklärt
Die Betriebshaftpflicht zahlt, wenn Sie, Ihre Mitarbeiter oder Ihr Büro einem anderen Menschen einen Schaden zufügen: ein Besucher stolpert über ein Kabel, ein Kunden-Laptop geht zu Bruch, im gemieteten Büro läuft Wasser aus. Der Versicherer prüft die Forderung, zahlt berechtigte Ansprüche und wehrt unberechtigte ab, notfalls vor Gericht.
Wer ein Unternehmen führt, haftet für Schäden, die er anderen zufügt, der Höhe nach unbegrenzt. Als Einzelunternehmer, Freiberufler oder Gesellschafter einer GbR haften Sie dabei auch mit Ihrem Privatvermögen. Ein einziger Sturz im Büro mit Knochenbruch kann schnell fünfstellig werden, ein Wasserschaden im Mietshaus sechsstellig.
Einen Bürobetrieb versichern wir ab 80,06 € brutto im Jahr, das sind weniger als 7 € im Monat. Im Musterangebot ist die Privathaftpflicht des Inhabers oder der Inhaberin bereits eingeschlossen: ein Vertrag für Beruf und Privatleben.
Persönlich beraten statt Online-Rechner:
Sagen Sie uns, was Ihr Betrieb macht und wie viele Mitarbeiter Sie haben. Wir beschreiben Ihre Tätigkeit richtig beim Versicherer, denn was nicht beschrieben ist, ist nicht versichert.
0800 444 2004 (kostenlos)
Rückruf innerhalb von 36 Stunden
Betriebsstättenrisiko
Kleines Büro, große Haftung
Auch ein ruhiger Bürobetrieb ist eine Gefahrenquelle. Wer Räume für Kunden, Lieferanten und Bewerber öffnet, muss sie verkehrssicher halten. Das nennen Juristen Verkehrssicherungspflicht. Verletzen Sie diese Pflicht, haften Sie für jeden Schaden, der daraus entsteht.
Stolperfalle
Das Laptopkabel quer zum Besprechungstisch
Eine Kundin bleibt am Kabel hängen, stürzt und bricht sich das Handgelenk. Ihre Krankenkasse holt sich die Behandlungskosten von Ihnen zurück, die Kundin verlangt Schmerzensgeld und Verdienstausfall.
Feuer und Wasser
Die Kaffeemaschine in der Teeküche
Ein Gerät überhitzt über Nacht, es brennt. Löschwasser läuft in die Arztpraxis im Stockwerk darunter. Gebäudeversicherer und Nachbarn fordern ihren Schaden von Ihnen zurück.
Schlüssel
Der Generalschlüssel ist weg
Ein Mitarbeiter verliert den Büroschlüssel, der zu einer Schließanlage gehört. Der Vermieter lässt aus Sicherheitsgründen alle Zylinder im Haus tauschen, und die Rechnung geht an Sie.
Aus der Rechtsprechung
Wenn die Gefahr aus dem Betrieb kommt
OLG Köln, Urteil vom 03.08.2023 – 7 U 173/22
Lose verlegtes Stromkabel: 10.000 € Schmerzensgeld
Zwei Standbetreiber auf einem Kölner Wochenmarkt hatten ihre Stromkabel lose über den Fußweg gelegt. Eine Passantin, Jahrgang 1944, blieb daran hängen, stürzte und brach sich den Oberarmkopf. Es folgten zwei Operationen und lange Physiotherapie.
Das Oberlandesgericht verurteilte die Standbetreiber und den Veranstalter gemeinsam zu 10.000 € Schmerzensgeld und zum Ersatz aller weiteren Schäden. Kabel müssen gesichert werden, etwa mit Kabelbrücken oder Matten. Die Frau hatte die Kabel sogar gesehen, trotzdem traf sie keine Mitschuld.
OLG München, Urteil vom 24.07.2025 – 32 U 1584/24
Monitor fängt Feuer: 613.712 € Forderung
Um 4:38 Uhr nachts geriet ein defekter Computermonitor in einem gemieteten Kellerraum in Brand. Der Versicherer, der den Brandschaden bezahlt hatte, verlangte von der Firma, die den Raum nutzte, 613.712,69 € zurück. Der Vorwurf: Die elektrischen Geräte seien nicht nach DGUV Vorschrift 3 geprüft worden.
Die Firma gewann, weil sie ein Prüfprotokoll vorlegen konnte, gerade drei Monate vor dem Brand erstellt. Trotzdem ging der Streit durch zwei Instanzen. Auch die Abwehr einer solchen Forderung, mit Anwälten und Gutachtern, übernimmt die Betriebshaftpflicht.
Übertragen auf Ihr Büro: das Kabel zum Beamer, die hochstehende Teppichkante am Eingang, der frisch gewischte Boden, die Mehrfachsteckdose unter dem Schreibtisch. Prüfen Sie Ihre Geräte regelmäßig und bewahren Sie die Protokolle auf.
Voilà
der Preis
Musterangebot für eine Werbeagentur als Bürobetrieb, mit Privathaftpflicht für den Inhaber oder die Inhaberin
Bürobetrieb · Werbeagentur mit 1 Vollzeitkraft
Prämie
80,06 €brutto im Jahr, inkl. 19 % Versicherungsteuer
Personen-, Sach- und Vermögensschäden5.000.000 € pauschal
Jahreshöchstleistung3-fach
Mietsachschäden an Büroräumenmitversichert
Schlüsselverlustmitversichert
Umwelthaftpflicht und Umweltschaden5.000.000 €
Home-Officemitversichert
Privathaftpflicht des Inhabers bzw. der Inhaberinmitversichert, 5.000.000 €
So setzt sich der Beitrag zusammen
| Mindestbeitrag Bürobetrieb | 74,75 € |
| Nachlass (10 %) | −7,47 € |
| Jahresbeitrag netto | 67,28 € |
| Versicherungsteuer 19 % | 12,78 € |
| Jahresbeitrag brutto | 80,06 € |
Angebot anfordern?
Unverbindliches Beispiel, Stand 30.09.2026, auf Basis des Betriebshaftpflicht-Tarifs für Bürobetriebe eines unserer Versicherungspartner: Werbeagentur mit einer Vollzeitkraft, Privathaftpflicht des Inhabers bzw. der Inhaberin eingeschlossen. Voraussetzung u. a.: Die Schadenzahlungen der letzten 5 Jahre lagen bei höchstens 50 % der Beiträge. Der Beitrag hängt von Tätigkeit, Mitarbeiterzahl, Versicherungssumme und Schadenverlauf ab. Maßgeblich sind das individuelle Angebot und die Versicherungsbedingungen.
Was versichert ist
Die vier Säulen der Betriebshaftpflicht
Personen- und Sachschäden
Wenn jemand verletzt oder etwas beschädigt wird
Personenschäden sind Verletzungen und Gesundheitsschäden: Behandlungskosten, Schmerzensgeld, Verdienstausfall und im schlimmsten Fall Renten. Krankenkassen und Berufsgenossenschaften holen sich ihre Leistungen vom Verursacher zurück.
Sachschäden sind beschädigte oder zerstörte Sachen: der Beamer, der beim Kunden vom Tisch fällt, der Kaffee im Kunden-Laptop, der Wasserschaden in der Nachbarwohnung. Mitversichert sind auch die Folgekosten, etwa der Umsatzausfall des Nachbarbetriebs.
Schlüsselverlust
Ein Schlüssel, eine ganze Schließanlage
Verlieren Sie oder Ihre Mitarbeiter einen fremden Schlüssel, etwa den Büroschlüssel des Vermieters oder den Schlüssel eines Kunden, zahlt der Versicherer den Austausch der Schlösser. Bei Schließanlagen werden daraus schnell fünfstellige Beträge.
Im Musterangebot ist der Schlüsselverlust mitversichert, Folgeschäden bis 250.000 €. Auch Chipkarten und Transponder zählen dazu.
Mietsachschäden
Schäden am gemieteten Büro
Die meisten Bürobetriebe arbeiten in gemieteten Räumen. Beschädigen Sie diese, etwa durch Wasser aus der Spülmaschine, einen Brandfleck oder einen herabgestürzten Monitor, will der Vermieter Ersatz. Viele einfache Tarife schließen genau das aus.
Im Musterangebot sind Schäden an gemieteten Räumen mitversichert, an gemieteten beweglichen Sachen bis 1.000.000 €. Nicht versichert sind normale Abnutzung und Verschleiß.
Passiver Rechtsschutz
Abwehr unberechtigter Forderungen
Nicht jede Forderung ist berechtigt, und nicht jede ist so hoch berechtigt. Der Versicherer prüft den Anspruch, verhandelt mit der Gegenseite und führt einen Prozess in Ihrem Namen. Anwalt, Gutachter und Gericht bezahlt er.
Diese Kosten trägt er nach § 101 VVG auch dann, wenn sie zusammen mit der Entschädigung die Versicherungssumme übersteigen. Oft ist die Abwehr der wertvollste Teil der Versicherung.
Haftung verstehen
Fahrlässig, grob fahrlässig oder ganz ohne Schuld?
Wer anderen schuldhaft einen Schaden zufügt, muss ihn ersetzen (§ 823 BGB). Das gilt auch für Schäden, die Ihre Mitarbeiter im Dienst verursachen (§§ 278, 831 BGB). Wie viel Schuld Sie trifft, entscheidet oft darüber, ob und wie die Versicherung zahlt.
Leichte Fahrlässigkeit
Kann jedem passieren
Fahrlässig handelt, wer die im Verkehr erforderliche Sorgfalt außer Acht lässt (§ 276 BGB). Ein kurzer Moment der Unachtsamkeit genügt: der umgestoßene Kaffeebecher, das schnell über den Gang gelegte Kabel.
Sie haften voll, die Betriebshaftpflicht zahlt. Das ist ihr tägliches Geschäft.
Grobe Fahrlässigkeit
Das hätte jedem einleuchten müssen
Grob fahrlässig handelt, wer die Sorgfalt in besonders schwerem Maß verletzt und nicht beachtet, was jedem hätte einleuchten müssen: der Heizlüfter, der über Nacht neben dem Papierstapel läuft, die bekannte kaputte Stufe, die monatelang niemand absichert.
In der Haftpflicht ist auch das versichert, ausgeschlossen ist nur Vorsatz (§ 103 VVG). Wo das Gesetz dem Versicherer bei grober Fahrlässigkeit eine Kürzung erlaubt, etwa bei verletzten Vertragspflichten, begrenzt das Musterangebot sie auf höchstens 20 %.
Verschuldensunabhängige Haftung
Haften ganz ohne Schuld
Manchmal haften Sie, obwohl Sie alles richtig gemacht haben, allein weil Sie eine Gefahrenquelle betreiben. Juristen nennen das Gefährdungshaftung: für eigene Produkte nach dem Produkthaftungsgesetz, für Umweltschäden, für Drohnen nach dem Luftverkehrsgesetz oder als Tierhalter.
Auch diese gesetzliche Haftung deckt die Betriebshaftpflicht, soweit die Tätigkeit versichert ist. Ausnahme: Für den Bürohund brauchen Sie eine eigene Hundehaftpflicht.
Beruf und Privat
Ihre Privathaftpflicht ist gleich mit drin
Im Musterangebot ist die private Haftpflicht des Inhabers oder der Inhaberin eingeschlossen, mit derselben Versicherungssumme von 5.000.000 €. Mietsachschäden an der eigenen Wohnung sind bis 500.000 € versichert, private Schlüssel bis 100.000 €.
Das spart einen Vertrag und schließt die typische Lücke zwischen Beruf und Privatleben: Die Privathaftpflicht zahlt nicht für berufliche Schäden, die Betriebshaftpflicht normalerweise nicht für private. Wir prüfen mit Ihnen, ob Ihr bisheriger Privatvertrag wegfallen kann und wer in Ihrem Haushalt mitversichert ist.
Außerdem im Musterangebot
Was ein guter Bürotarif heute kann
- Datenschutz: Vermögensschäden aus Datenschutzverletzungen bis 1.000.000 €
- Daten Dritter: Löschung und Beschädigung fremder Daten bis 1.000.000 €, Internet-Haftpflicht mitversichert
- Persönlichkeits- und Namensrechte bis 1.000.000 €
- AGG: Ansprüche wegen Benachteiligung, etwa im Bewerbungsverfahren, bis 1.000.000 €
- Obhutsschäden an fremden Sachen in Ihrer Obhut bis 250.000 €
- Drohnen bis 5 kg bis 1.000.000 €
- Erweiterter Strafrechtsschutz und Hilfe bei der Honorarklage, wenn ein Kunde mit Verweis auf einen Schaden nicht zahlt
- Belegschafts- und Besucherhabe sowie Ersatz zum Neuwert bis 25.000 €
- Bestands- und Innovationsgarantie bis 250.000 €: Verbesserungen gelten automatisch
- Nachhaftung 5 Jahre nach Aufgabe des Betriebs
Wichtige Abgrenzung
Betriebshaftpflicht oder Vermögensschadenhaftpflicht?
Betriebshaftpflicht
Schäden an Menschen und Sachen
Versichert sind Personen- und Sachschäden und die daraus folgenden Vermögensschäden. Beispiel Werbeagentur: Beim Fotoshooting beim Kunden fällt eine Leuchte um und beschädigt dessen Ausstellungsstück.
Vermögensschadenhaftpflicht
Wenn Ihre Arbeit Geld kostet
Versichert sind reine Vermögensschäden aus Ihrer beruflichen Tätigkeit: Beratungsfehler, falsch gedruckte Preise, versäumte Fristen, ein Kampagnenfoto ohne Lizenz. Beispiel Werbeagentur: Der Kunde muss eine Anzeigenserie wegen eines Druckfehlers zurückziehen.
Für Agenturen, Berater und IT-Dienstleister gehören beide Verträge zusammen. Mehr dazu auf den Seiten Vermögensschadenhaftpflicht, Berater & Consultants und IT-Haftpflicht.
Für wen?
Für alle, die vom Schreibtisch aus arbeiten
- Werbe-, Marketing- und PR-Agenturen
- Grafik-, Web- und Kommunikationsdesign
- Unternehmensberater, Coaches und Trainer
- Handelsvertreter und Vertriebsbüros
- Übersetzungs-, Schreib- und Sekretariatsbüros
- Freiberufler im Büro oder im Home-Office
Darauf achten wir
Das gehört in eine gute Betriebshaftpflicht
- Richtige Betriebsbeschreibung: Versichert ist nur, was beim Versicherer beschrieben ist
- Mindestens 5 Mio. € pauschal für Personen-, Sach- und Vermögensschäden
- Mietsachschäden an Räumen ohne zu kleine Obergrenzen
- Schlüsselverlust einschließlich Schließanlagen
- Kürzungsverzicht oder enge Grenze bei grober Fahrlässigkeit
- Innovationsgarantie und Nachhaftung nach Betriebsaufgabe
- Abgestimmt auf Ihre Vermögensschadenhaftpflicht, damit keine Lücke entsteht
Was ist nicht versichert?
Ehrlich gesagt: Das zahlt keine Betriebshaftpflicht
- Vorsätzlich verursachte Schäden
- Reine Vermögensschäden aus Beratung, Planung, Gestaltung oder versäumten Fristen, dafür gibt es die Vermögensschadenhaftpflicht
- Urheber- und Wettbewerbsrechtsverletzungen aus Ihren Aufträgen
- Schäden an Ihrer eigenen Büroeinrichtung, dafür gibt es die Inhaltsversicherung
- Normale Abnutzung und Verschleiß an gemieteten Räumen
- Eigene Schäden durch Hackerangriffe, dafür gibt es die Cyberversicherung
- Vertragsstrafen, Bußgelder und Geldstrafen
- Direkte Exporte in die USA und nach Kanada ohne Zuschlag
Unser Resümee
Die absolute Grundlage für jedes Unternehmen
Eine Betriebshaftpflicht ist für jeden Unternehmer und Freiberufler die absolute Grundlage in Bezug auf Haftung. Sie haften für Schäden an anderen unbegrenzt, oft mit Ihrem Privatvermögen, und schon ein Sturz im Büro kann Ihr Jahresergebnis kosten. Für einen Bürobetrieb kostet die Absicherung ab 80,06 € brutto im Jahr, die Privathaftpflicht des Inhabers oder der Inhaberin inklusive. Günstiger lässt sich ein Existenzrisiko kaum absichern.
Aus der Praxis
Bilder aus der Praxis
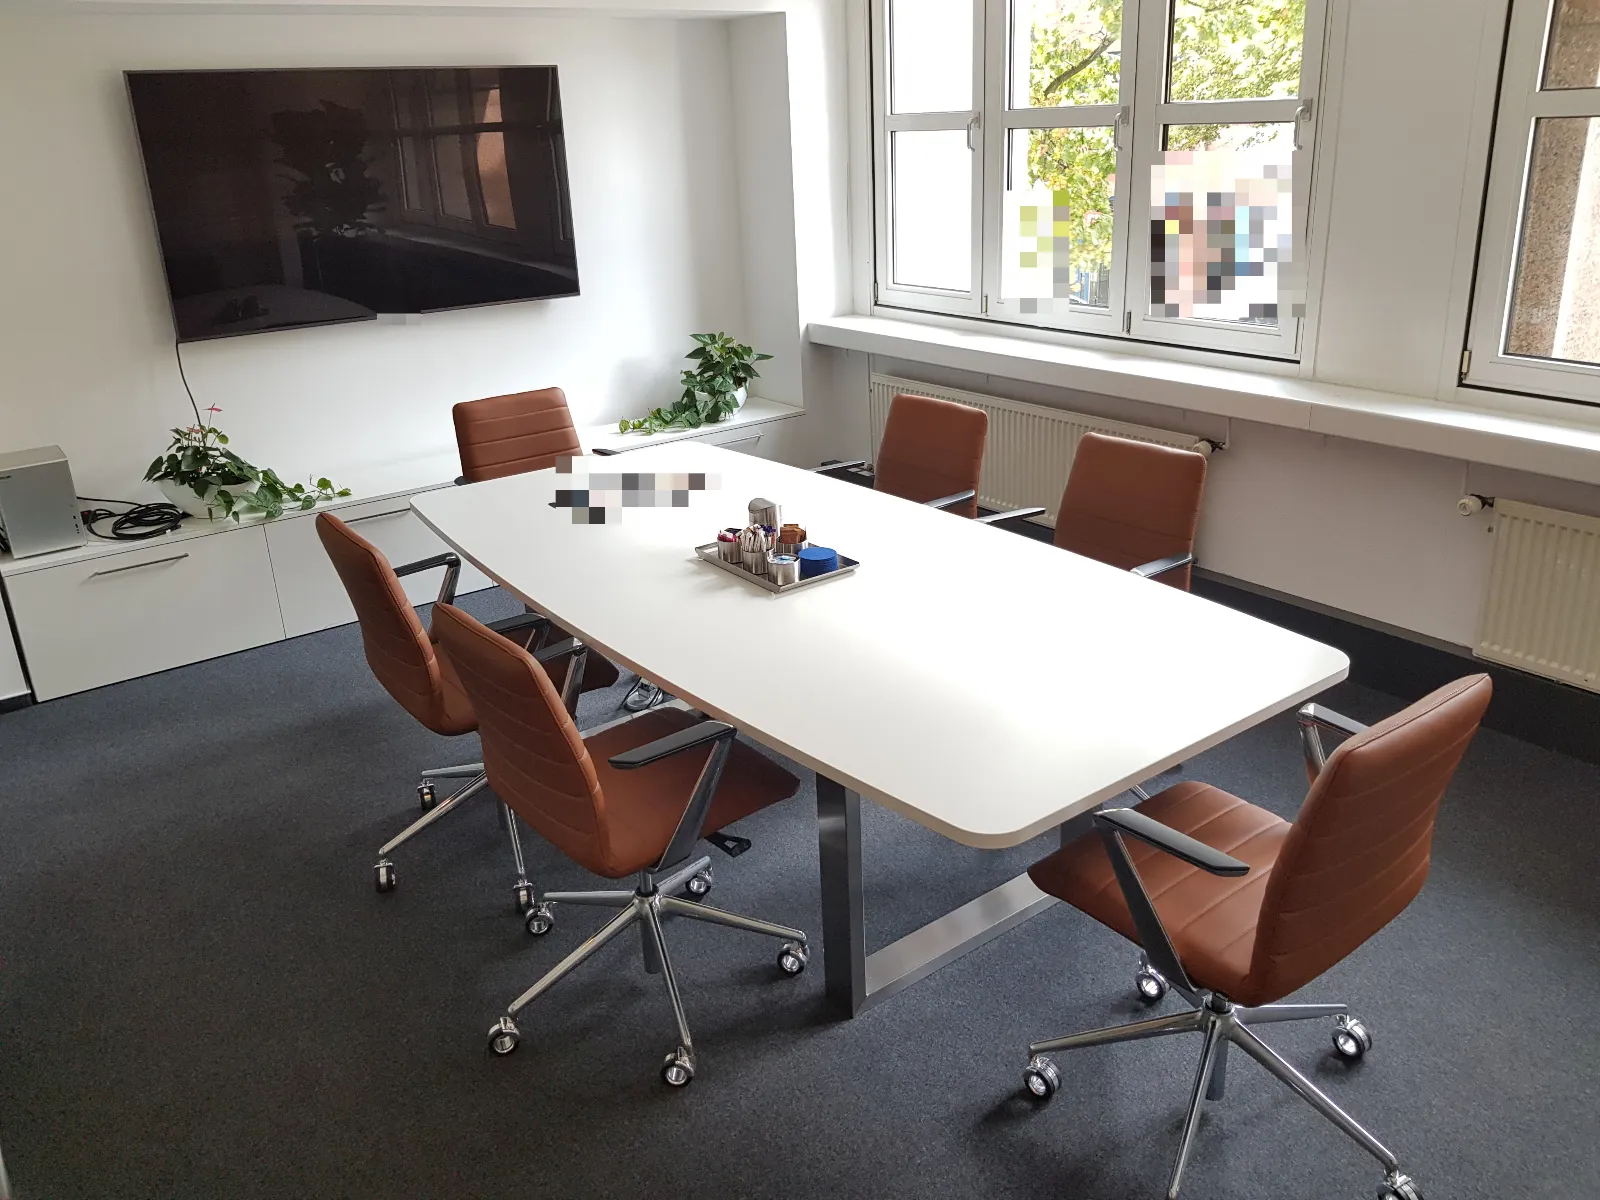
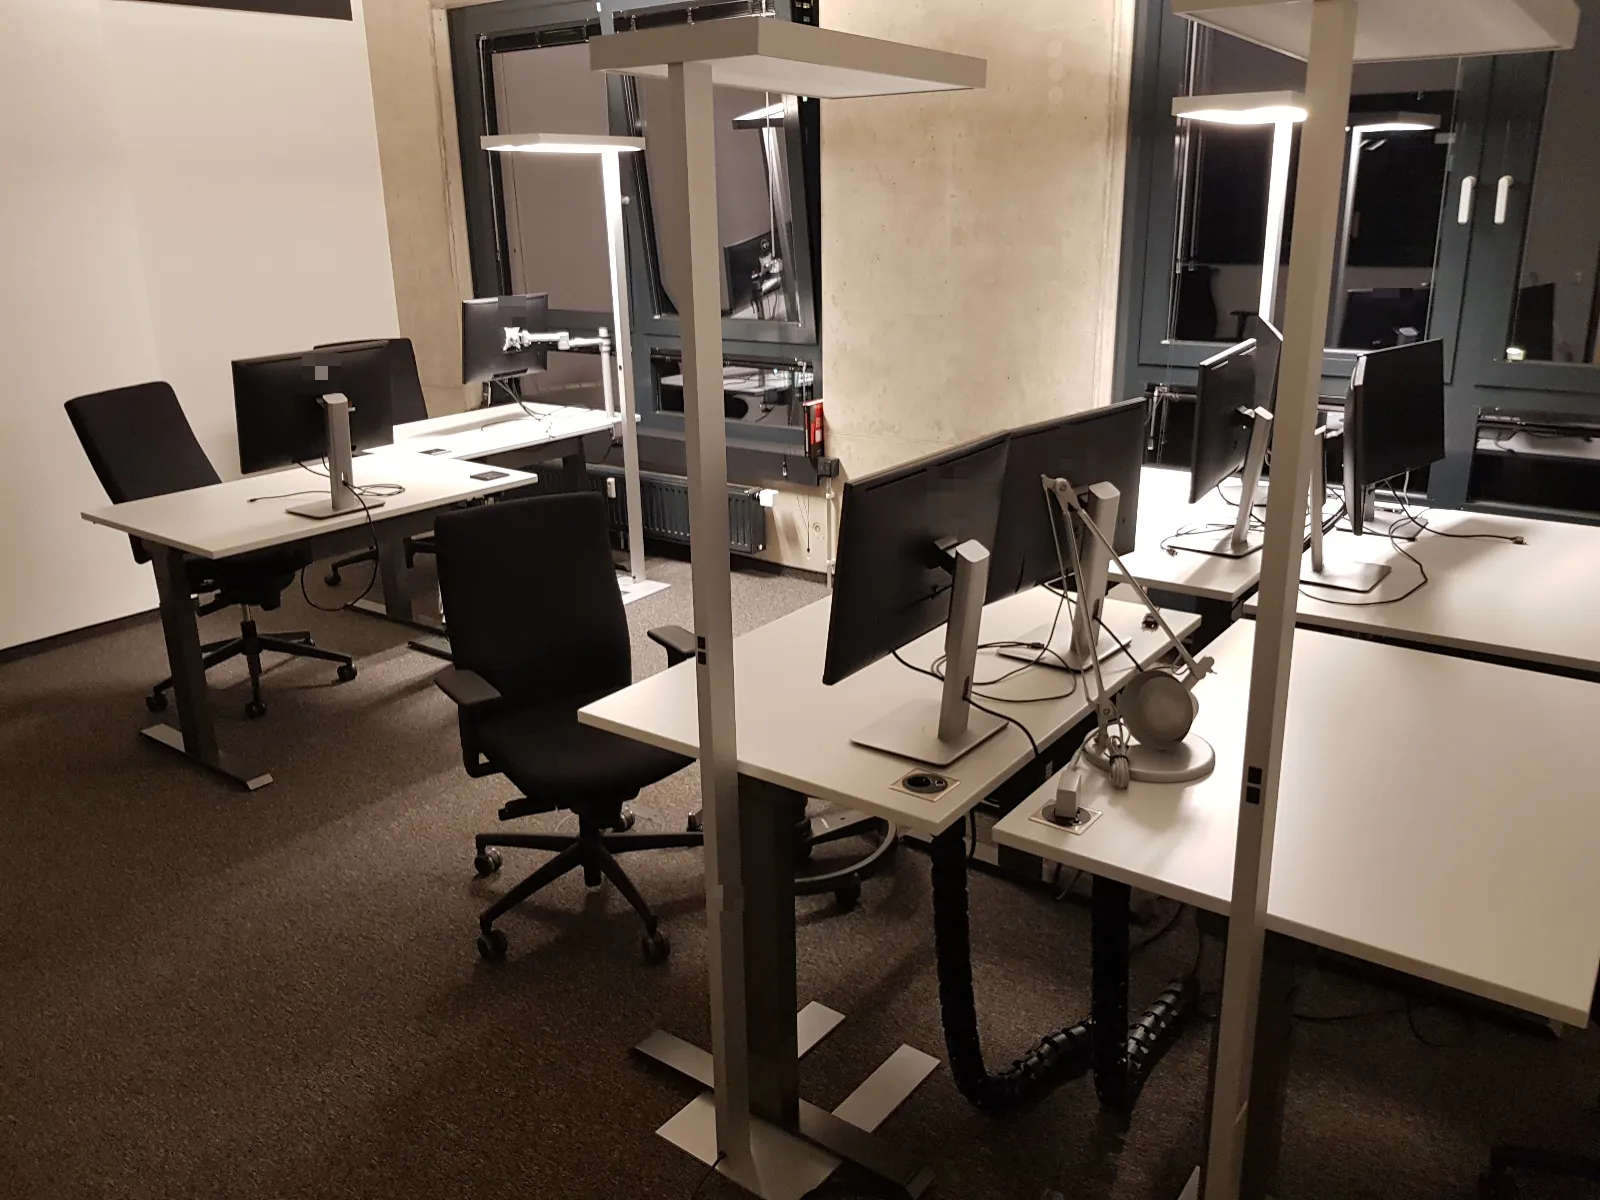
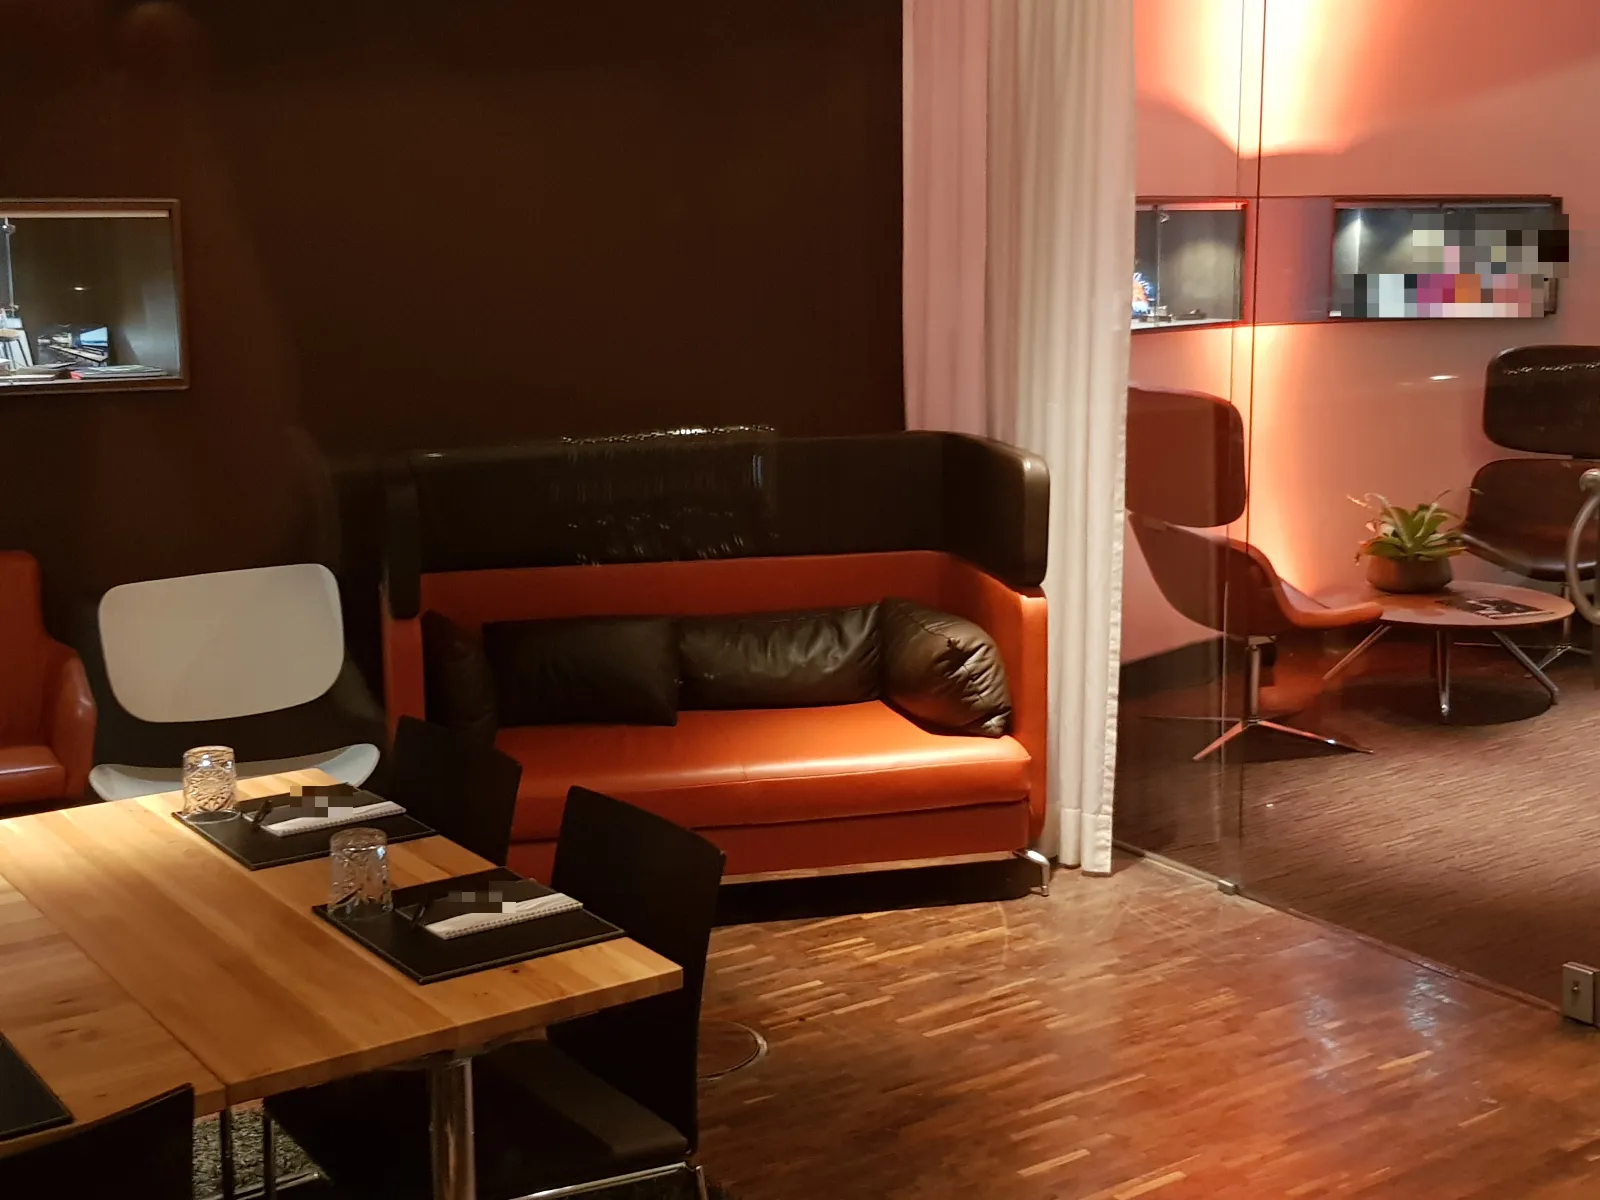
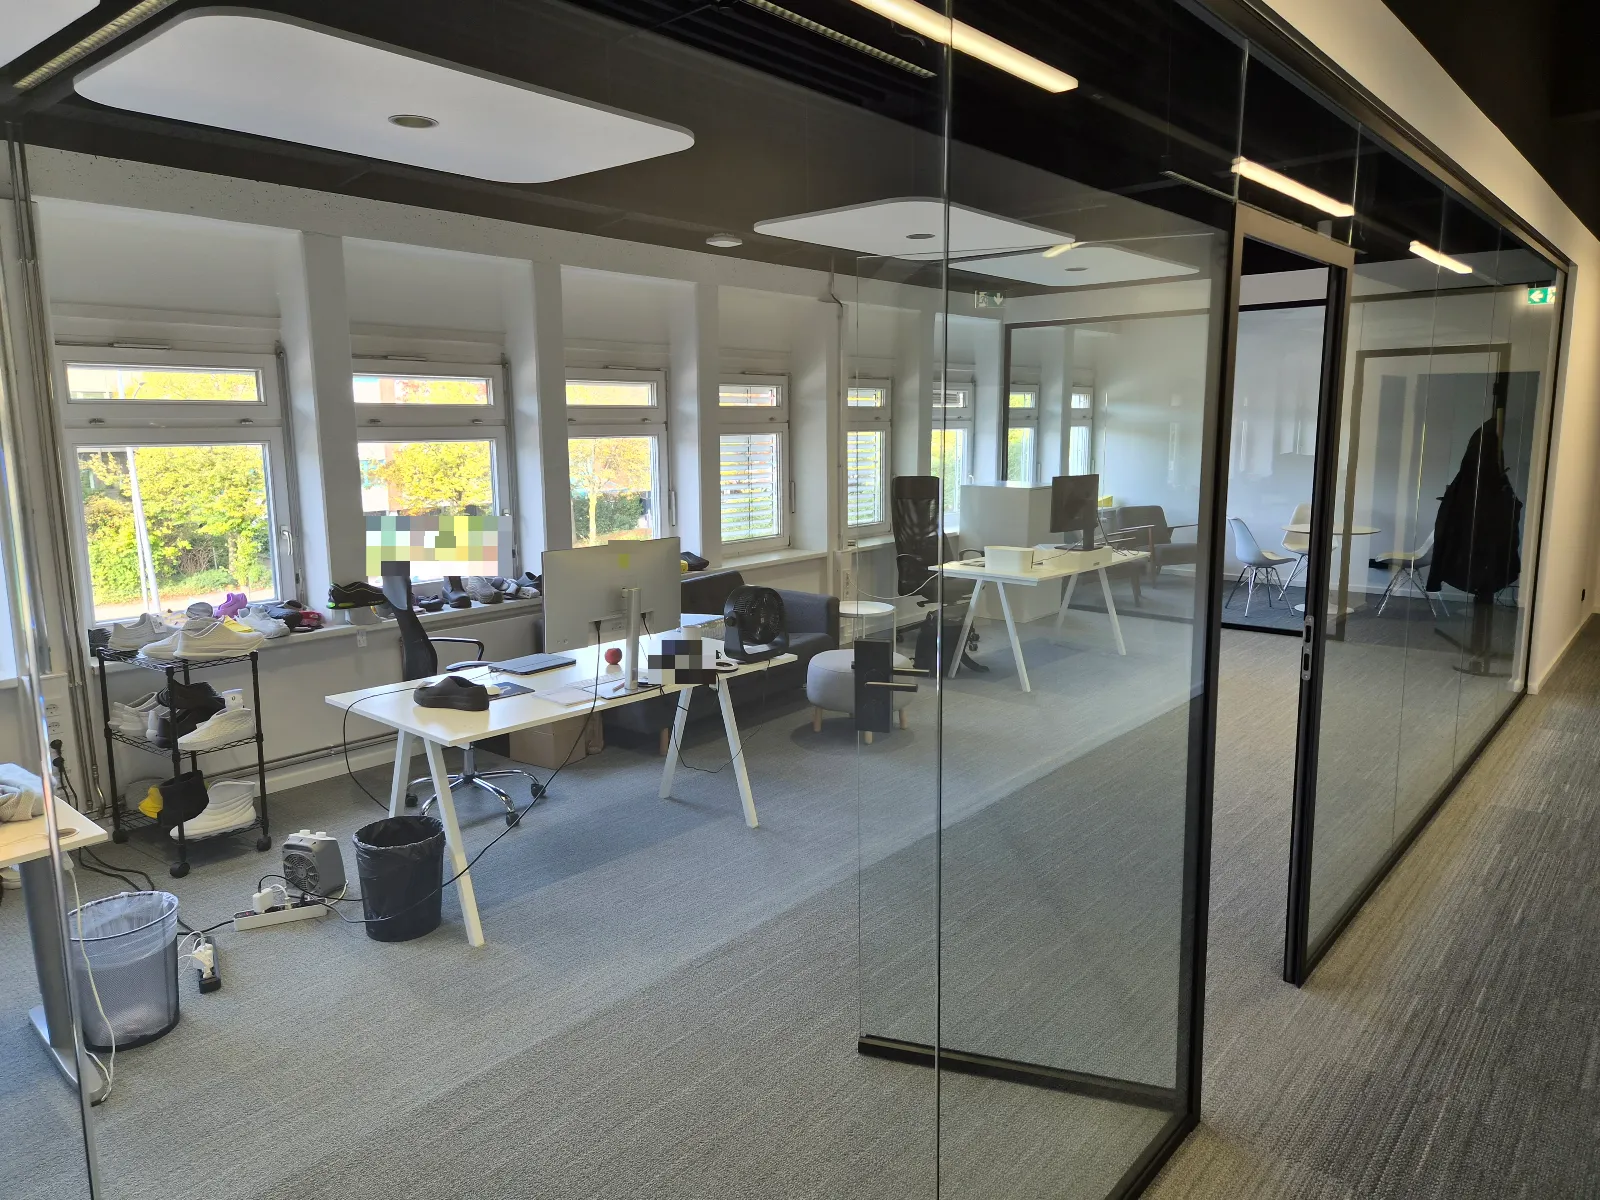
Echte Fotos aus Bürobetrieben unserer Kunden, keine Symbolbilder. Tippen Sie auf ein Foto, dann sehen Sie es groß und lesen, worauf es bei der Haftung ankommt.
Häufige Fragen
Fragen zur Betriebshaftpflicht
Ist die Betriebshaftpflicht Pflicht?
Für die meisten Bürobetriebe schreibt das Gesetz sie nicht vor. Vermieter, Auftraggeber und öffentliche Ausschreibungen verlangen aber oft einen Nachweis. Und weil Sie der Höhe nach unbegrenzt haften, ist sie wirtschaftlich unverzichtbar.
Was ist der Unterschied zwischen Betriebshaftpflicht und Berufshaftpflicht?
Die Betriebshaftpflicht zahlt bei Personen- und Sachschäden, etwa wenn ein Besucher stürzt. Die Berufshaftpflicht, auch Vermögensschadenhaftpflicht genannt, zahlt, wenn ein fachlicher Fehler Ihren Kunden Geld kostet. Agenturen und Berater brauchen in der Regel beide.
Ich habe schon eine Privathaftpflicht. Reicht die nicht?
Nein. Die Privathaftpflicht schließt berufliche Tätigkeiten aus. Im Musterangebot ist es umgekehrt: Die Privathaftpflicht des Inhabers oder der Inhaberin steckt bereits in der Betriebshaftpflicht. Wir prüfen, ob Ihr bisheriger Privatvertrag dann wegfallen kann.
Sind meine Mitarbeiter mitversichert?
Ja. Versichert ist auch die persönliche Haftpflicht Ihrer Mitarbeiter für Schäden, die sie bei der Arbeit für Ihren Betrieb verursachen. Verletzen sich Kollegen untereinander, zahlt in der Regel die gesetzliche Unfallversicherung, also die Berufsgenossenschaft.
Ich arbeite im Home-Office. Bin ich dort auch versichert?
Im Musterangebot ja. Wichtig ist, dass der Versicherer weiß, dass Sie auch von zu Hause arbeiten und dort vielleicht Kunden empfangen. Das klären wir bei der Anfrage.
Was kostet eine Betriebshaftpflicht?
Das hängt von der Tätigkeit, der Zahl der Mitarbeiter, der Versicherungssumme und dem bisherigen Schadenverlauf ab. Unser Musterangebot für eine Werbeagentur mit einer Vollzeitkraft kostet 80,06 € brutto im Jahr, Privathaftpflicht des Inhabers inklusive.
Was mache ich, wenn etwas passiert ist?
Nichts anerkennen, nichts versprechen und nichts bezahlen. Machen Sie Fotos, notieren Sie Zeugen und melden Sie den Schaden sofort bei uns, am einfachsten über Schaden melden. Wir kümmern uns um den Rest.
Zahlt die Versicherung auch, wenn ich grob fahrlässig gehandelt habe?
In der Haftpflicht ja. Ausgeschlossen sind nur vorsätzlich verursachte Schäden. Wo der Versicherer bei grober Fahrlässigkeit kürzen darf, etwa bei verletzten Vertragspflichten, begrenzt das Musterangebot die Kürzung auf höchstens 20 %.
 Fachlich geprüft von Rainer Epbinder
Inhaber und Versicherungsmakler (§ 34d Abs. 1 GewO) · Stand: 10/2026
Aktuelles
Neues aus dem Makleralltag



Betriebshaftpflicht anfragen
Wir rechnen Ihr persönliches Angebot – bei bis zu 80 Gesellschaften.
Rainer Epbinder · Inhaber
0800 444 2004 (kostenlos) · 040 88141738-0
angebot@astral-versicherungen.de