
Kurz erklärt
Die Wohngebäudeversicherung zahlt, wenn Ihr Gebäude durch Feuer, Leitungswasser, Sturm oder Hagel beschädigt oder zerstört wird, auf Wunsch auch bei Überschwemmung, Starkregen und anderen Elementarschäden. Versichert ist der gleitende Neuwert: Sie bekommen so viel, wie der Wiederaufbau heute kostet, inklusive Aufräumen, Abriss und Hotel.
Wir versichern einzelne private Wohngebäude, gewerbliche Immobilien, Industriegebäude und Hallen, Hausverwaltungen sowie Gebäude mit gewerblicher Zimmervermietung.
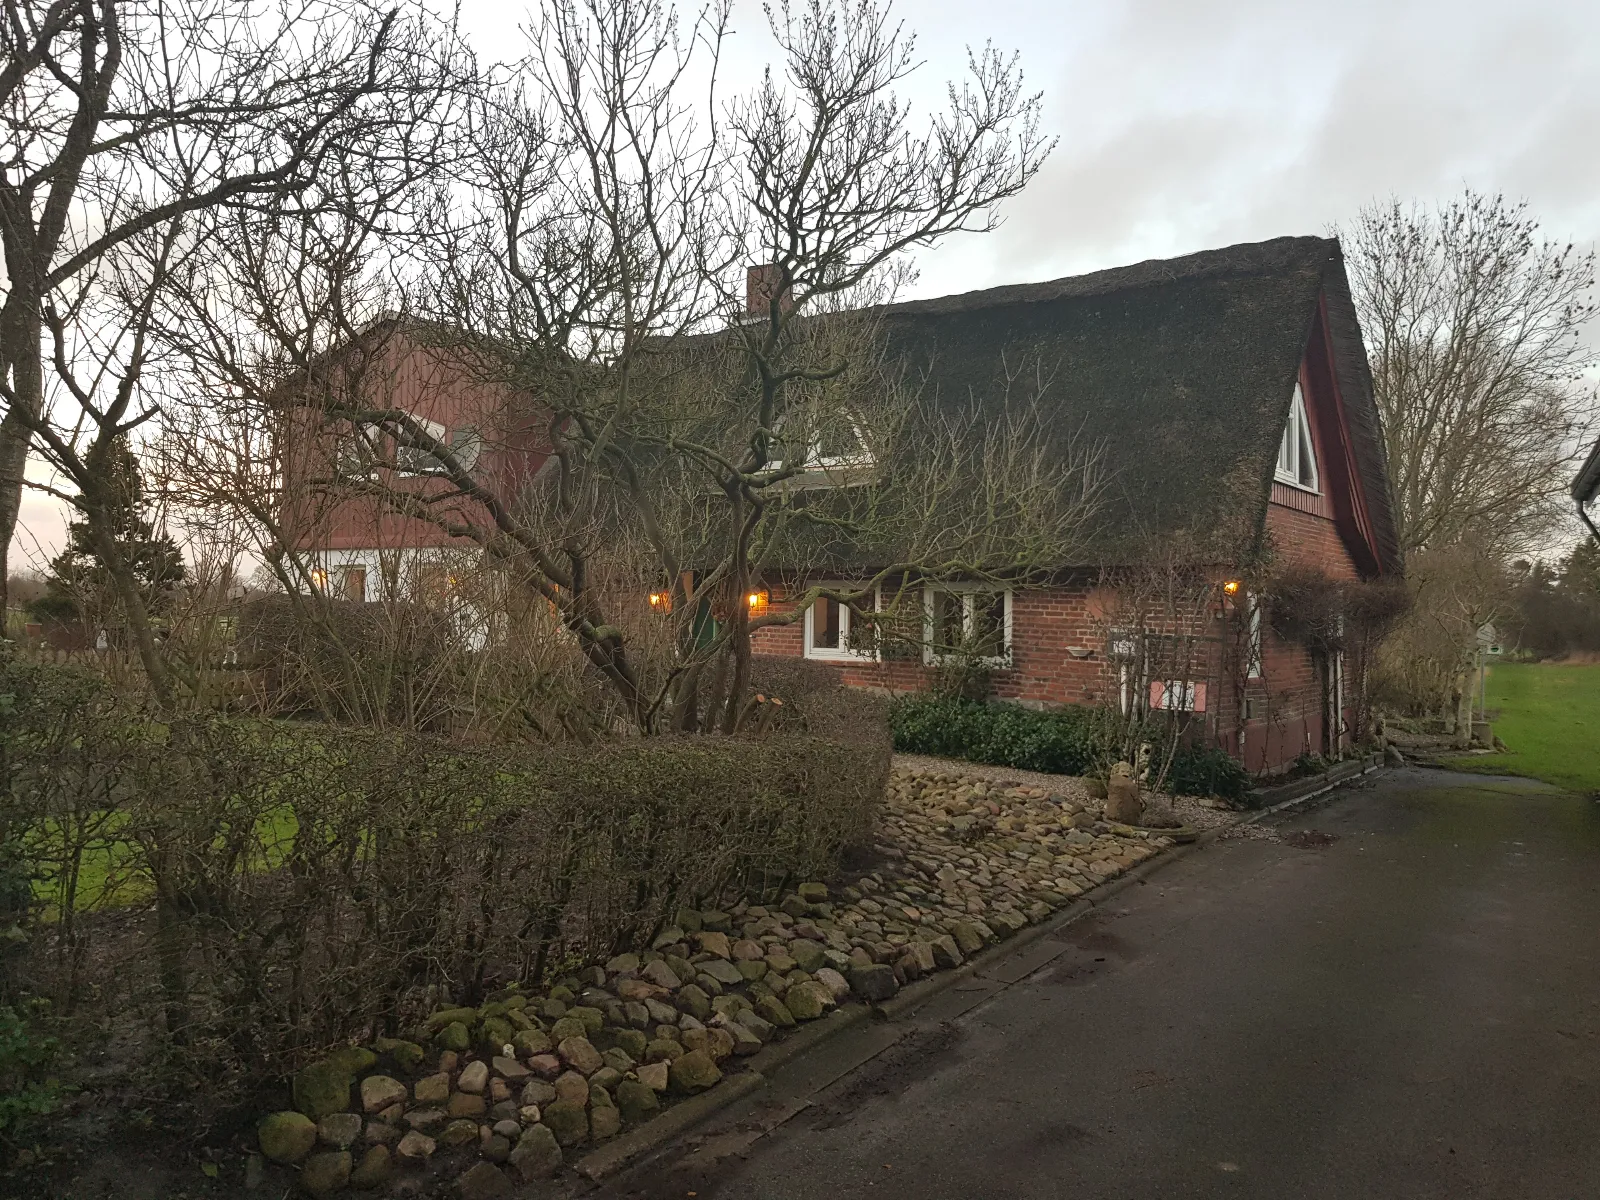
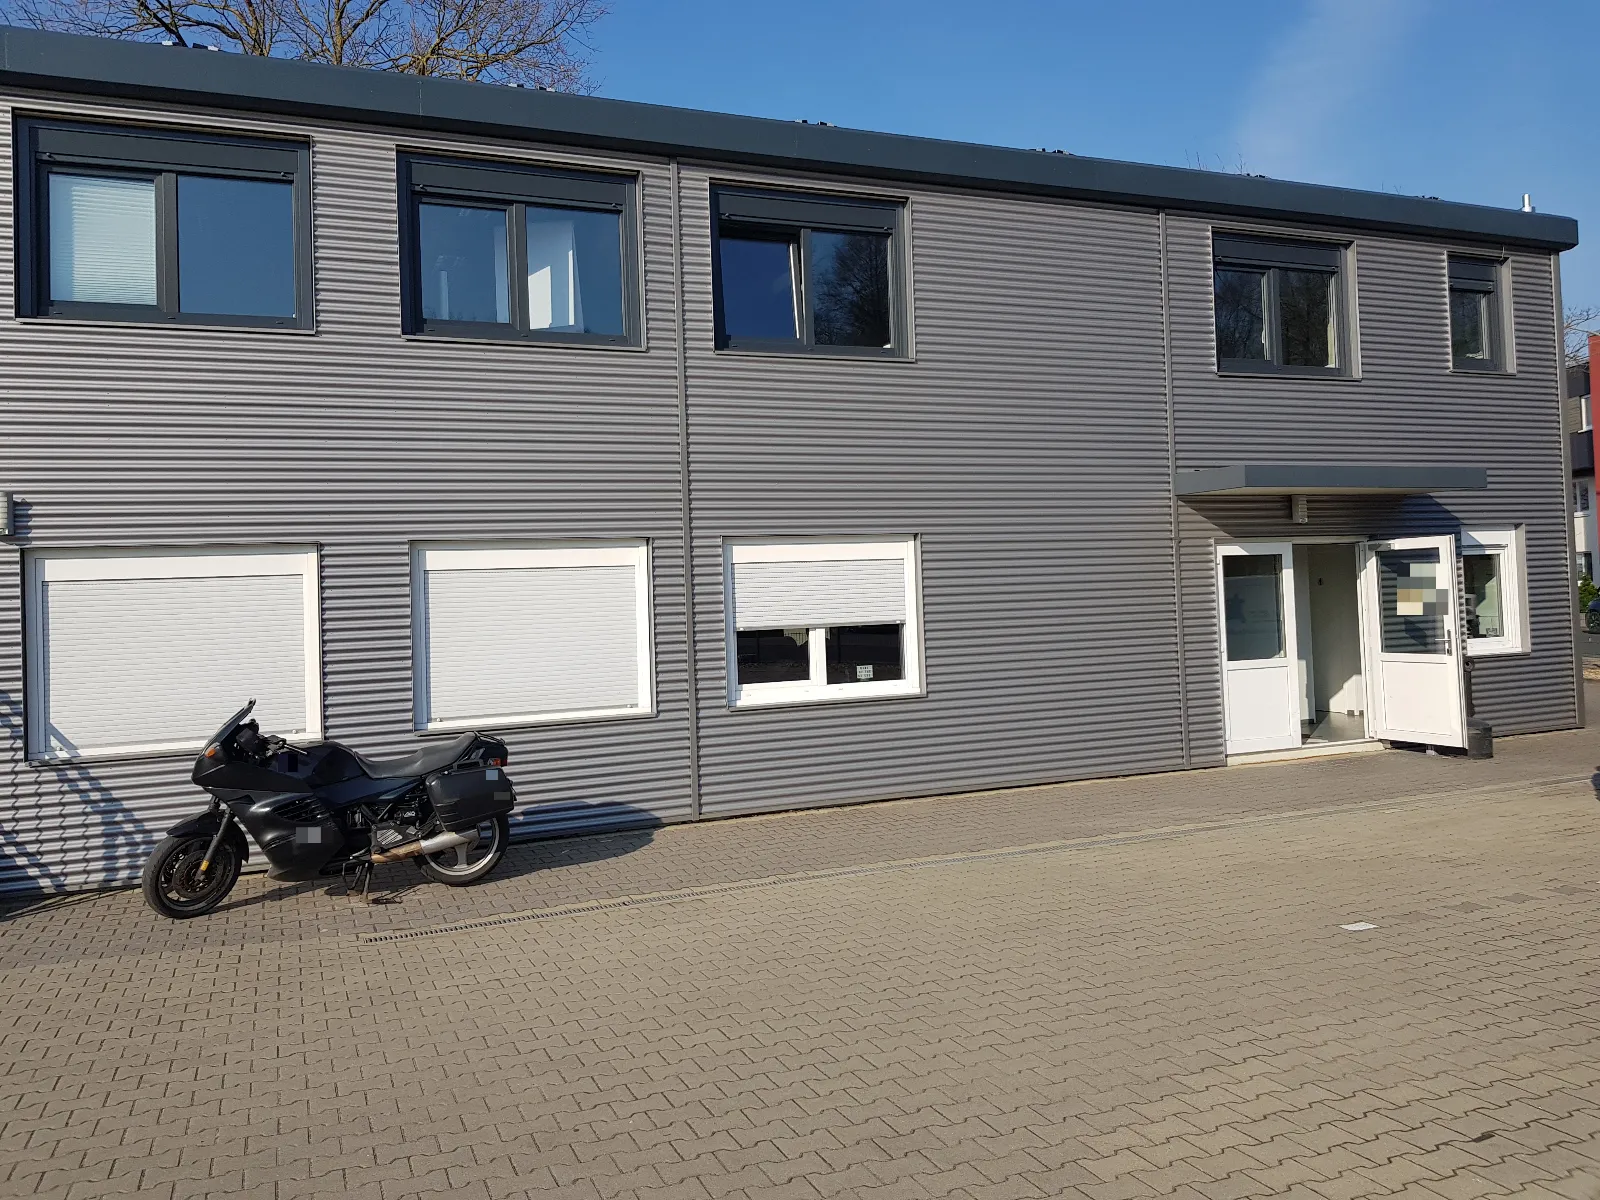
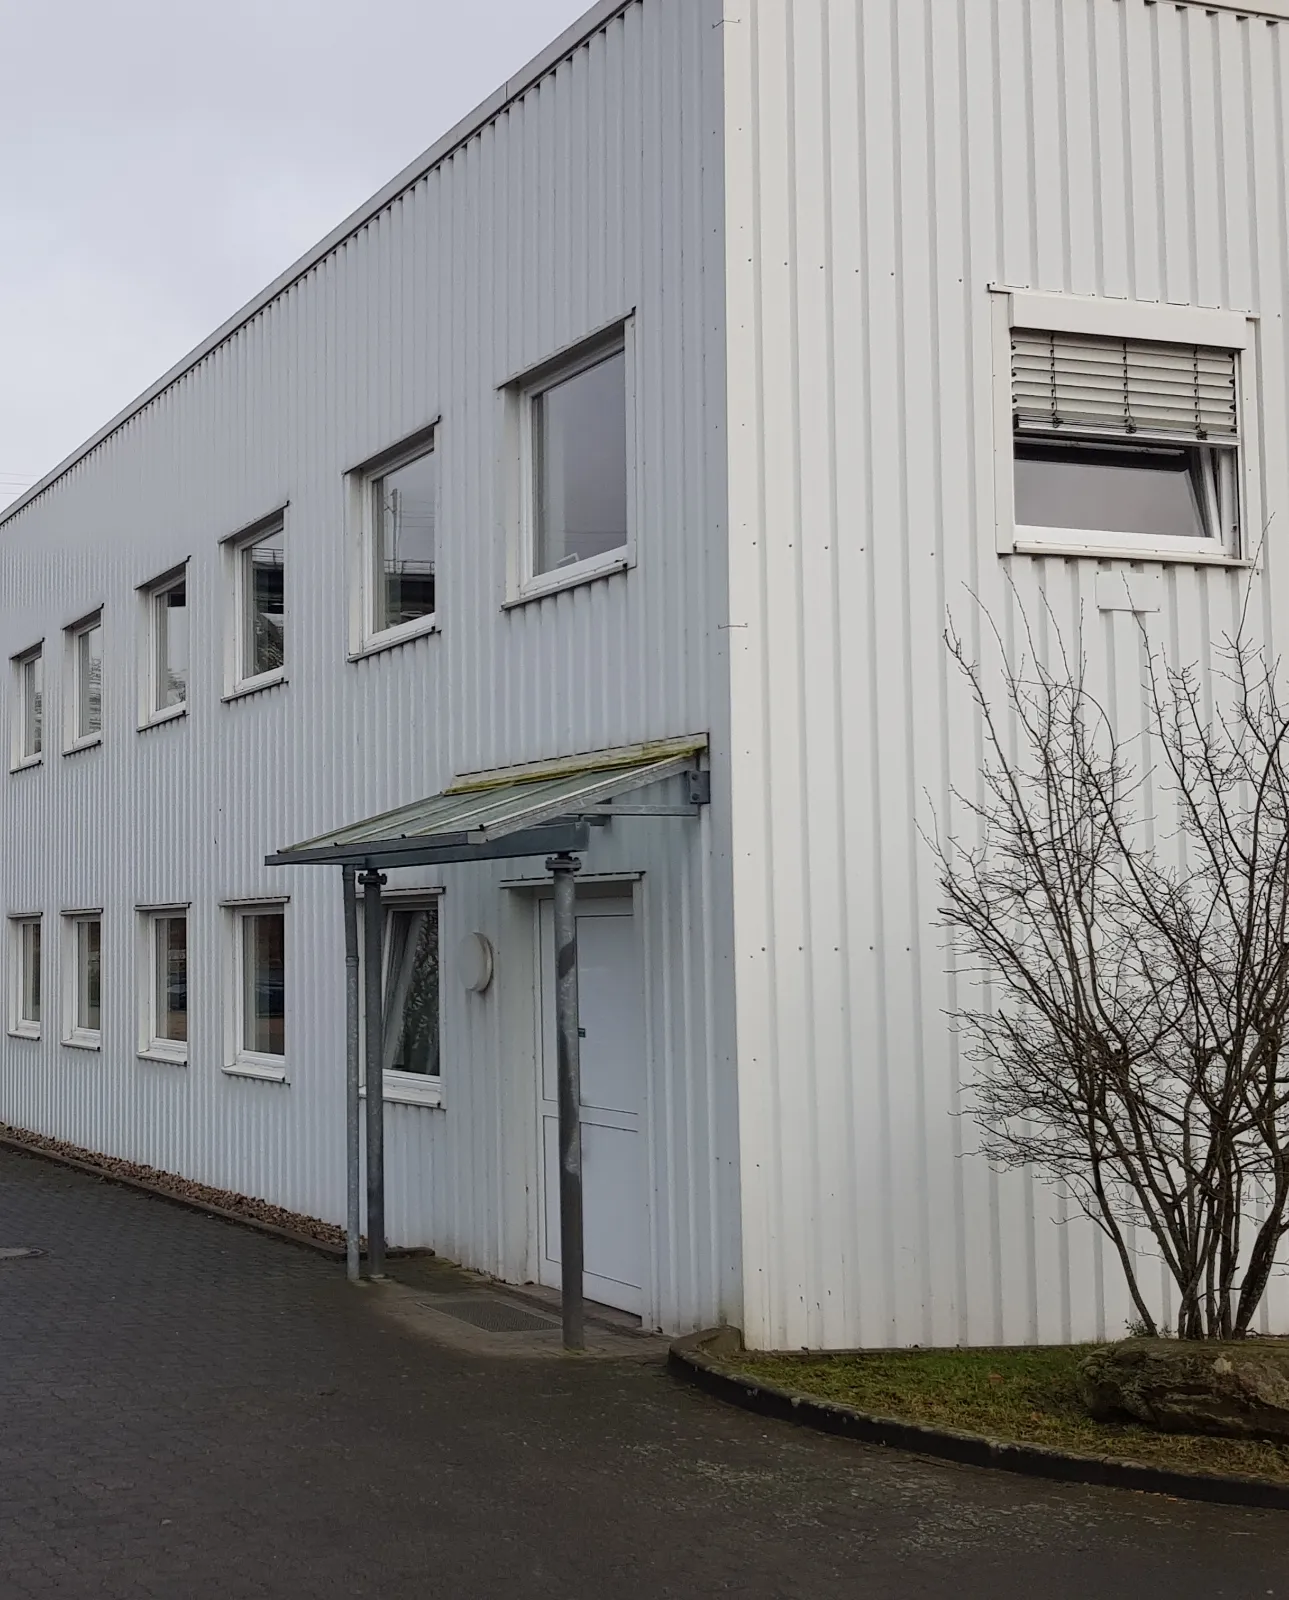
Ob Einfamilienhaus, Reetdachkate, Mehrfamilienhaus, Bürogebäude, Werkhalle oder ein ganzer Bestand einer Hausverwaltung: Bei uns gibt es keine Gebäudeart und keine Nutzung, die wir ablehnen. Dafür arbeiten wir mit bis zu 80 Gesellschaften zusammen und wissen, wer welches Gebäude zu welchen Bedingungen nimmt.
Persönlich beraten statt Online-Rechner:
Sagen Sie uns, welches Gebäude Sie versichern möchten und wie es genutzt wird. Wir holen Angebote bei bis zu 80 Gesellschaften ein.
0800 444 2004 (kostenlos)
Rückruf innerhalb von 36 Stunden
Für wen?
Jedes Gebäude, jede Nutzung
Privat
Eigenheim und Vermietung
Einfamilienhaus, Doppelhaushälfte, Reihenhaus, Ferienhaus und Mehrfamilienhaus, selbst bewohnt oder vermietet. Auch Denkmalschutz und Reetdach.
Gewerbe
Büro, Praxis, Laden, Werkstatt
Wohn- und Geschäftshäuser, Bürogebäude, Praxen, Ladenlokale und Werkstätten. Auch mit wechselnden Gewerbemietern.
Industrie
Hallen und Produktionsgebäude
Lager-, Produktions- und Logistikhallen, Industriegebäude und Gewerbeparks, auch in Leichtbauweise und mit technischen Anlagen.
Hausverwaltung
Ganze Bestände aus einer Hand
Für Hausverwaltungen und Eigentümergemeinschaften bündeln wir Objekte, betreuen Schäden und halten Fristen im Blick. Mit Sonderkonditionen.
Zimmervermietung
Monteurzimmer, Pension, Ferienwohnung
Gewerbliche Zimmervermietung lehnen viele Versicherer ab oder verlangen hohe Zuschläge. Wir haben Sonderkonditionen dafür.
Neubau
Vom Rohbau an versichert
Während der Bauzeit bis zu 24 Monate beitragsfrei gegen Feuer, Sturm und Hagel. Danach geht die Police nahtlos in die Wohngebäudeversicherung über.
Leistungen im Vergleich
Zwei starke Tarife: Top-Schutz und Exklusiv-Schutz
Beispiel aus dem Wohngebäudekonzept eines unserer Versicherungspartner. Der Top-Schutz ist schon sehr umfassend, im Exklusiv-Schutz sind Elementarschäden, Starkregen, Allgefahren, Glas und der Nachhaltigkeitsbaustein bereits enthalten.
| Leistung | Top-Schutz | Exklusiv-Schutz |
|---|---|---|
| Grundschutz | ||
| Versicherte Gefahren | Feuer, Leitungswasser, Sturm, Hagel | Feuer, Leitungswasser, Sturm, Hagel |
| Versicherungswert | gleitender Neuwert | gleitender Neuwert |
| Unterversicherungsverzicht bis Schadenhöhe | 5.000 € | 5.000 € |
| Grobe Fahrlässigkeit bei Herbeiführung des Schadens | unbegrenzt | unbegrenzt |
| Grob fahrlässige Obliegenheitsverletzung | bis 50.000 € | bis 50.000 € |
| Rohbauversicherung, bis 24 Monate beitragsfrei | Feuer, Sturm und Hagel | Feuer, Sturm und Hagel |
| Garantien | ||
| Innovationsgarantie (Verbesserungen gelten automatisch) | ja | ja |
| Konditions- und Summendifferenzdeckung beim Wechsel | ja | ja |
| Leistungsgarantie (Schutz des Vorvertrags) | bis 250.000 € | bis 250.000 € |
| Marktgarantie (bestmögliche Leistung am Markt) | mit Allgefahren-Baustein, bis 250.000 € | inklusive, bis 250.000 € |
| Feuer und Leitungswasser | ||
| Seng- und Schmorschäden, Rauch und Ruß | ja | ja |
| Überspannung nach Blitzschlag | ja | ja |
| Ableitungsrohre außerhalb des Gebäudes | unbegrenzt* | unbegrenzt* |
| Bruchschäden an Armaturen und Sanitär | unbegrenzt | unbegrenzt |
| Rohrverstopfung beseitigen | ja | ja |
| Leckortung bei vermutetem Rohrbruch | 5.000 € | 5.000 € |
| Weitere Gefahren und Kosten | ||
| Vandalismus nach Einbruch, böswillige Beschädigung | unbegrenzt | unbegrenzt |
| Diebstahl außen angebrachter Sachen | 5.000 € | 5.000 € |
| Photovoltaik, Solaranlage, Wärmepumpe | mitversichert | mitversichert |
| Aufräum-, Abbruch- und Entsorgungskosten | unbegrenzt | unbegrenzt |
| Hotelkosten, wenn das Haus unbewohnbar ist | 12 Monate à 200 € | 12 Monate à 200 € |
| Wasser-, Gas-, Heizöl- und Stromverlust | unbegrenzt | unbegrenzt |
| Wildtiere, Spechtschläge, Wespennester | je 5.000 € | je 5.000 € |
| Umgestürzte Bäume beseitigen | unbegrenzt | unbegrenzt |
| Mietnomaden und Messies: Reinigung und Räumung | 10.000 € | 10.000 € |
| Bausteine | ||
| Elementarschäden (Überschwemmung, Rückstau, Erdrutsch, Schneedruck) | gegen Zuschlag | inklusive |
| Starkregen über Gebäudeteile | gegen Zuschlag | inklusive |
| Allgefahren-Deckung für Gebäude und Haustechnik | gegen Zuschlag | inklusive |
| Glasversicherung innen und außen | gegen Zuschlag | inklusive |
| Nachhaltigkeit: Mehrleistung für energieeffiziente Reparatur | gegen Zuschlag | inklusive, 25 % bis 50.000 € |
| Haus- und Grundbesitzerhaftpflicht | 10 Mio. € (Baustein) | 10 Mio. € (Baustein) |
* Ableitungsrohre unbegrenzt, wenn das Gebäude höchstens 30 Jahre alt ist oder die Rohre in den letzten 10 Jahren auf Dichtigkeit geprüft wurden, sonst bis 20.000 €. Elementarschäden mit 10 % Selbstbeteiligung, mindestens 500 €, höchstens 5.000 €. Stark verkürzte Darstellung, maßgeblich sind die Versicherungsbedingungen.
Ihr Angebot
Ein Beispiel, kein Einheitstarif
Die Tabelle zeigt, welchen Leistungsumfang wir für ein Wohngebäude empfehlen. Ihr Beitrag hängt von Wohnfläche, Bauart, Baujahr, Lage, Nutzung und Selbstbeteiligung ab. Deshalb bekommen Sie von uns ein individuelles Angebot für Ihr Wohn- oder Geschäftsgebäude, verglichen bei bis zu 80 Gesellschaften.
Sonderkonditionen haben wir für gewerblich genutzte Gebäude, für gewerbliche Zimmervermietung wie Monteurzimmer, Pensionen und Ferienwohnungen sowie für Hausverwaltungen mit mehreren Objekten.
Was versichert ist
Die Grundgefahren und was dazukommen sollte
Feuer
Brand, Blitz, Explosion
Brand, Blitzschlag, Explosion und Implosion, Anprall von Luftfahrzeugen und Drohnen. In guten Tarifen auch Seng- und Schmorschäden, Rauch und Ruß sowie Überspannung nach Blitz.
Leitungswasser
Rohrbruch und Frost
Austretendes Leitungswasser, Rohrbruch und Frostschäden an Leitungen, Heizung und Sanitär. Wichtig: Ableitungsrohre auf dem Grundstück, die bei älteren Häusern oft brechen.
Sturm und Hagel
Ab Windstärke 8
Schäden durch Sturm ab Windstärke 8 und Hagel an Dach, Fassade, Fenstern und Nebengebäuden, auch durch umstürzende Bäume.
Elementar
Der wichtigste Zusatz
Überschwemmung, Rückstau, Starkregen, Erdrutsch, Erdsenkung, Schneedruck und Lawinen. Starkregen kann jedes Gebäude treffen, nicht nur am Fluss. Wir empfehlen den Elementarschutz grundsätzlich.
Richtig versichert
Gleitender Neuwert und Wert 1914
Wohngebäude werden meist zum gleitenden Neuwert versichert. Grundlage ist der Wert des Hauses im Jahr 1914, umgerechnet aus Bauart, Fläche und Ausstattung. Ein Index passt die Versicherung jedes Jahr an die Baupreise an.
So zahlt der Versicherer nach einem Totalschaden den Wiederaufbau zu heutigen Preisen. Ist der Wert 1914 richtig ermittelt, verzichtet der Versicherer auf den Einwand der Unterversicherung. Wir prüfen den Wert bei jedem Angebot, auch bei Umbau, Anbau und neuer Photovoltaik.
Darauf achten wir
Das gehört in eine gute Gebäudeversicherung
- Elementarschäden inklusive Starkregen
- Grobe Fahrlässigkeit ohne Kürzung
- Ableitungsrohre auf dem Grundstück ohne zu kleine Obergrenze
- Photovoltaik und Wärmepumpe mitversichert
- Aufräum- und Abbruchkosten ausreichend hoch
- Mietausfall für vermietete Gebäude und Gewerbeflächen
- Haus- und Grundbesitzerhaftpflicht für Vermieter
Aus der Praxis
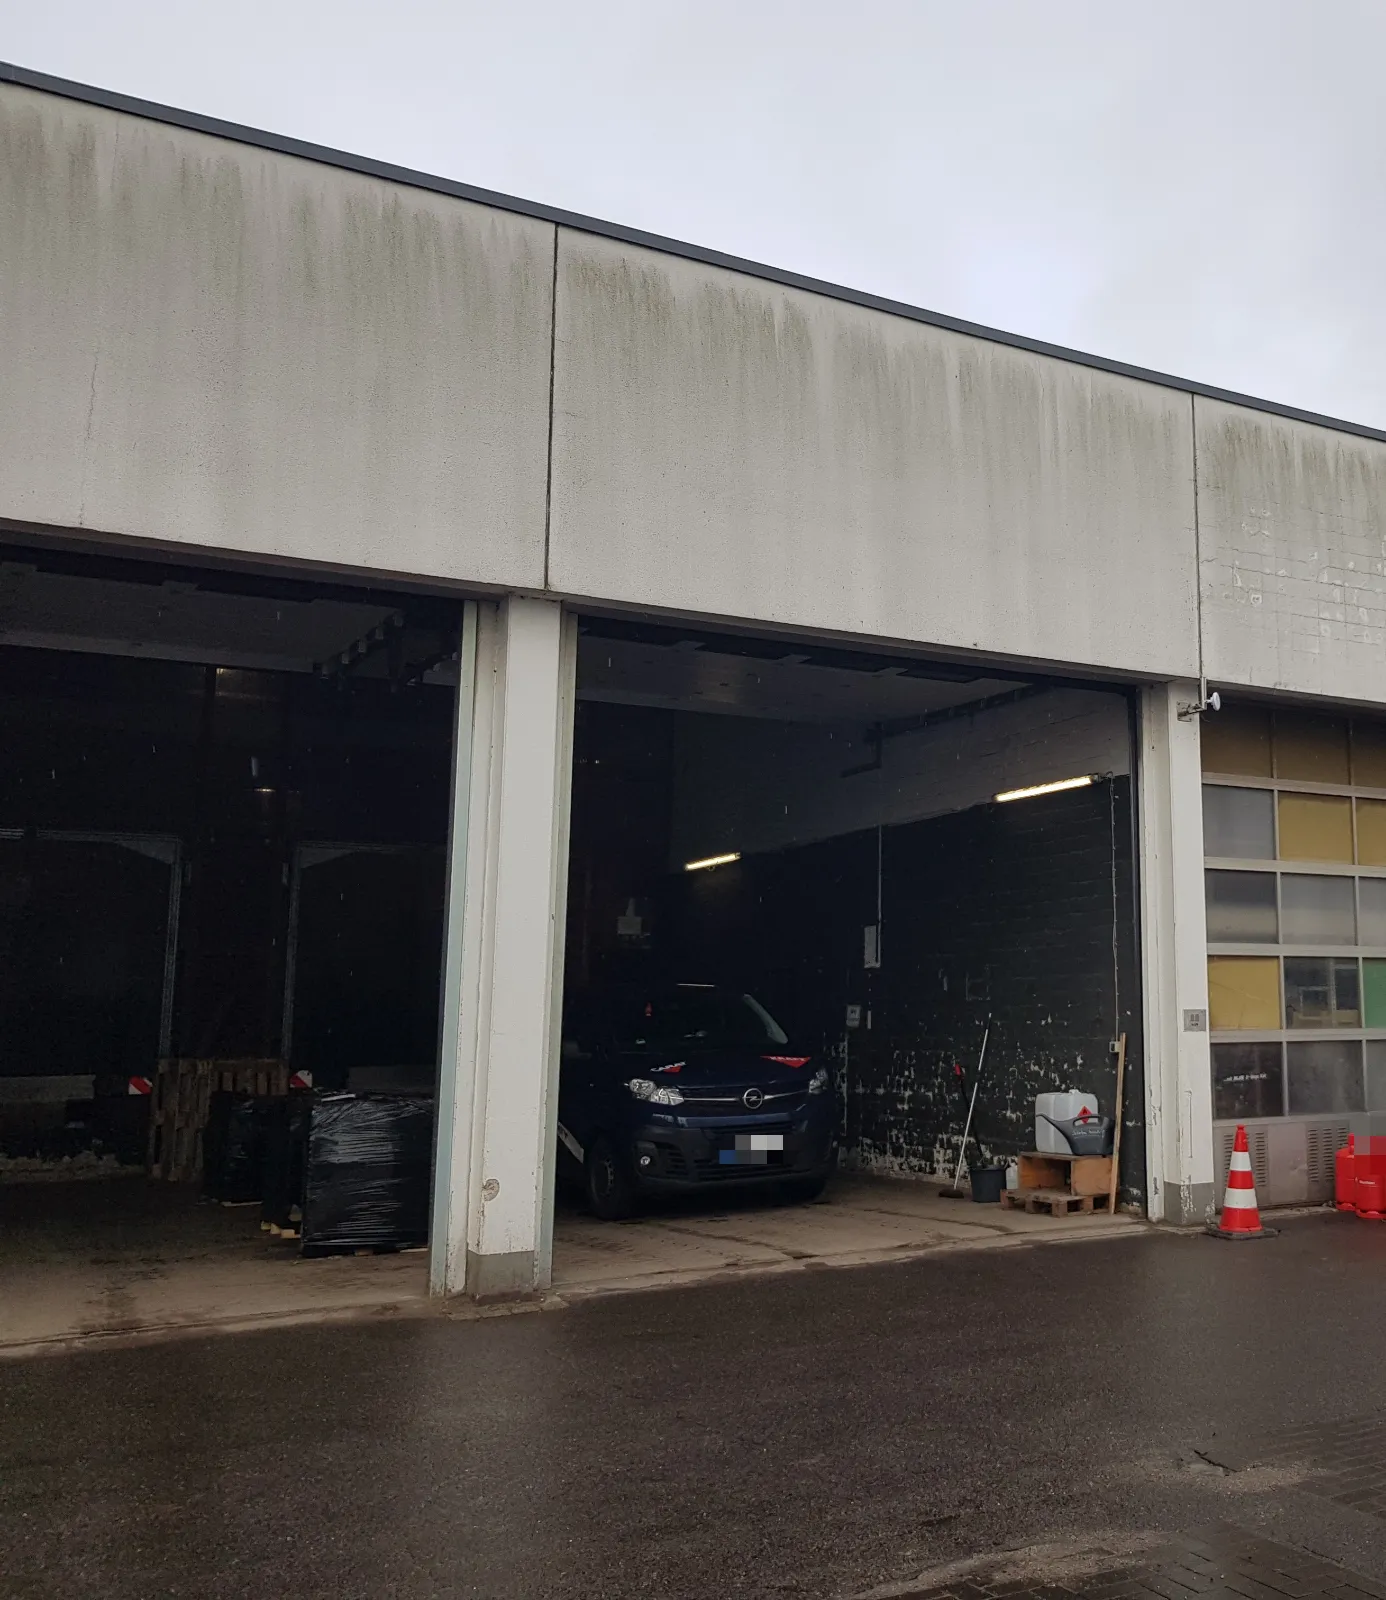
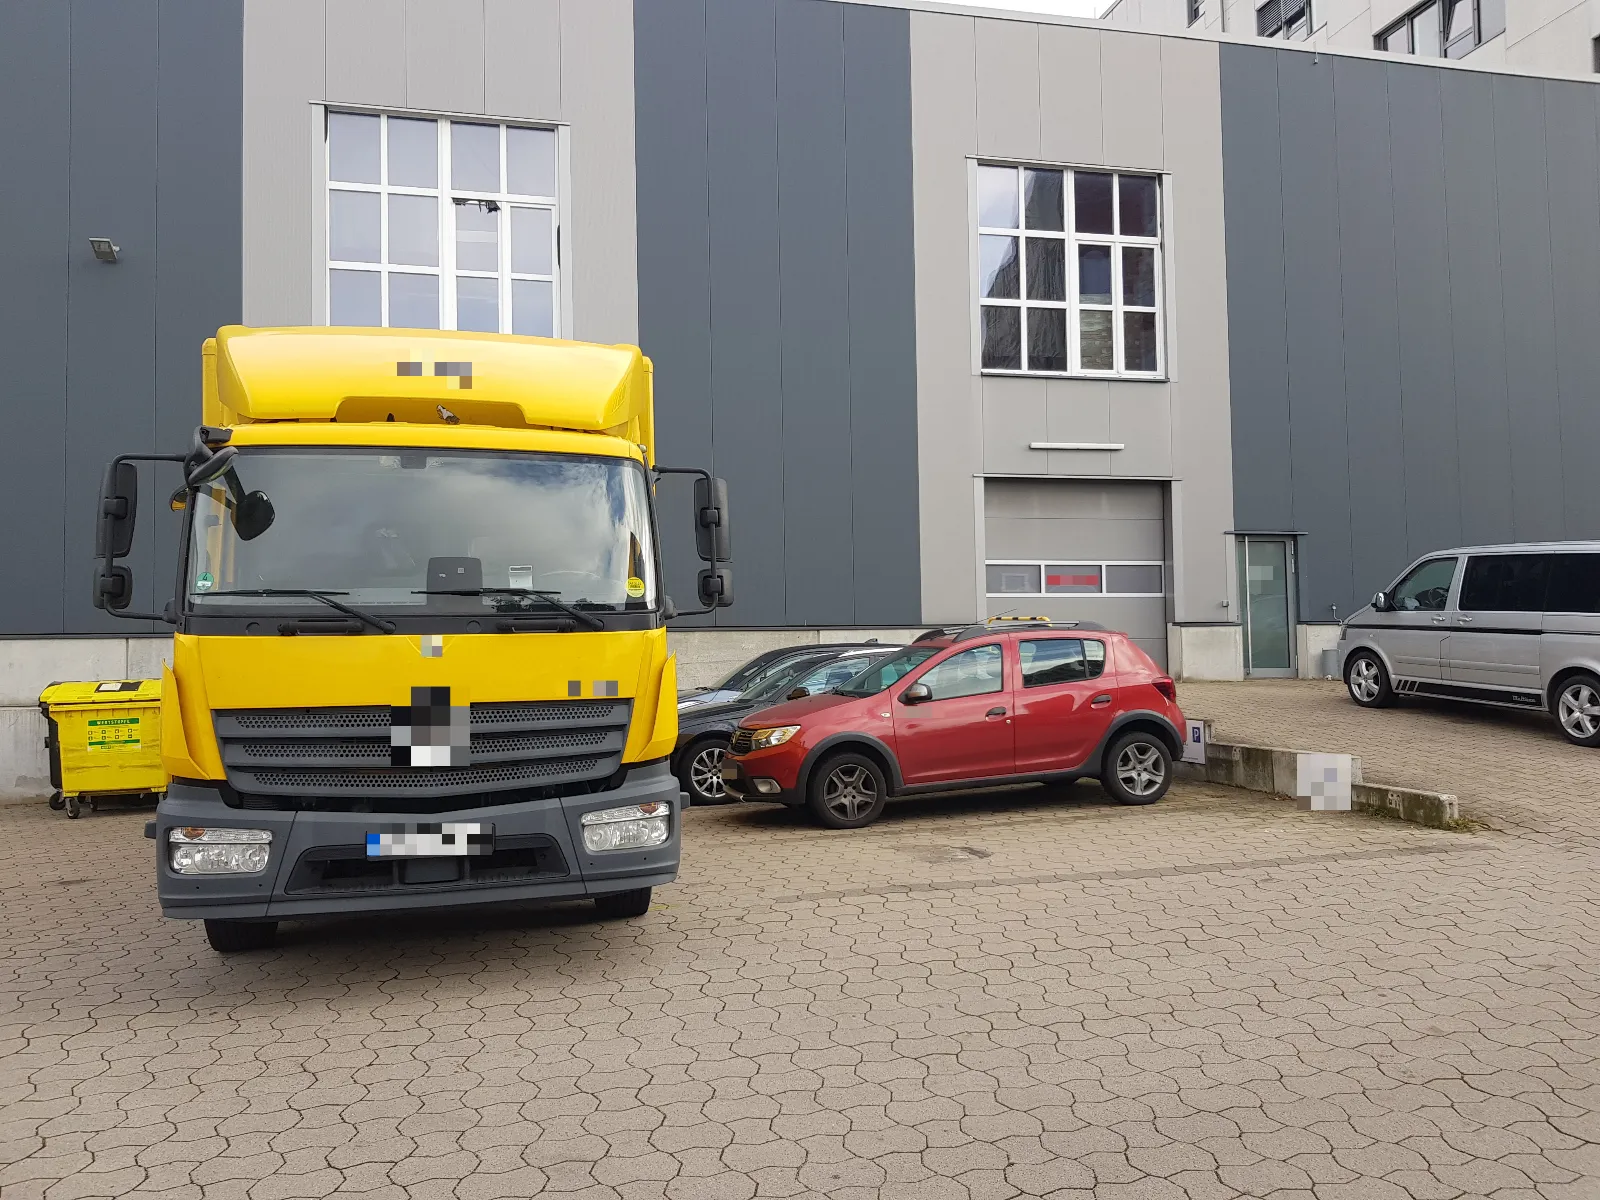
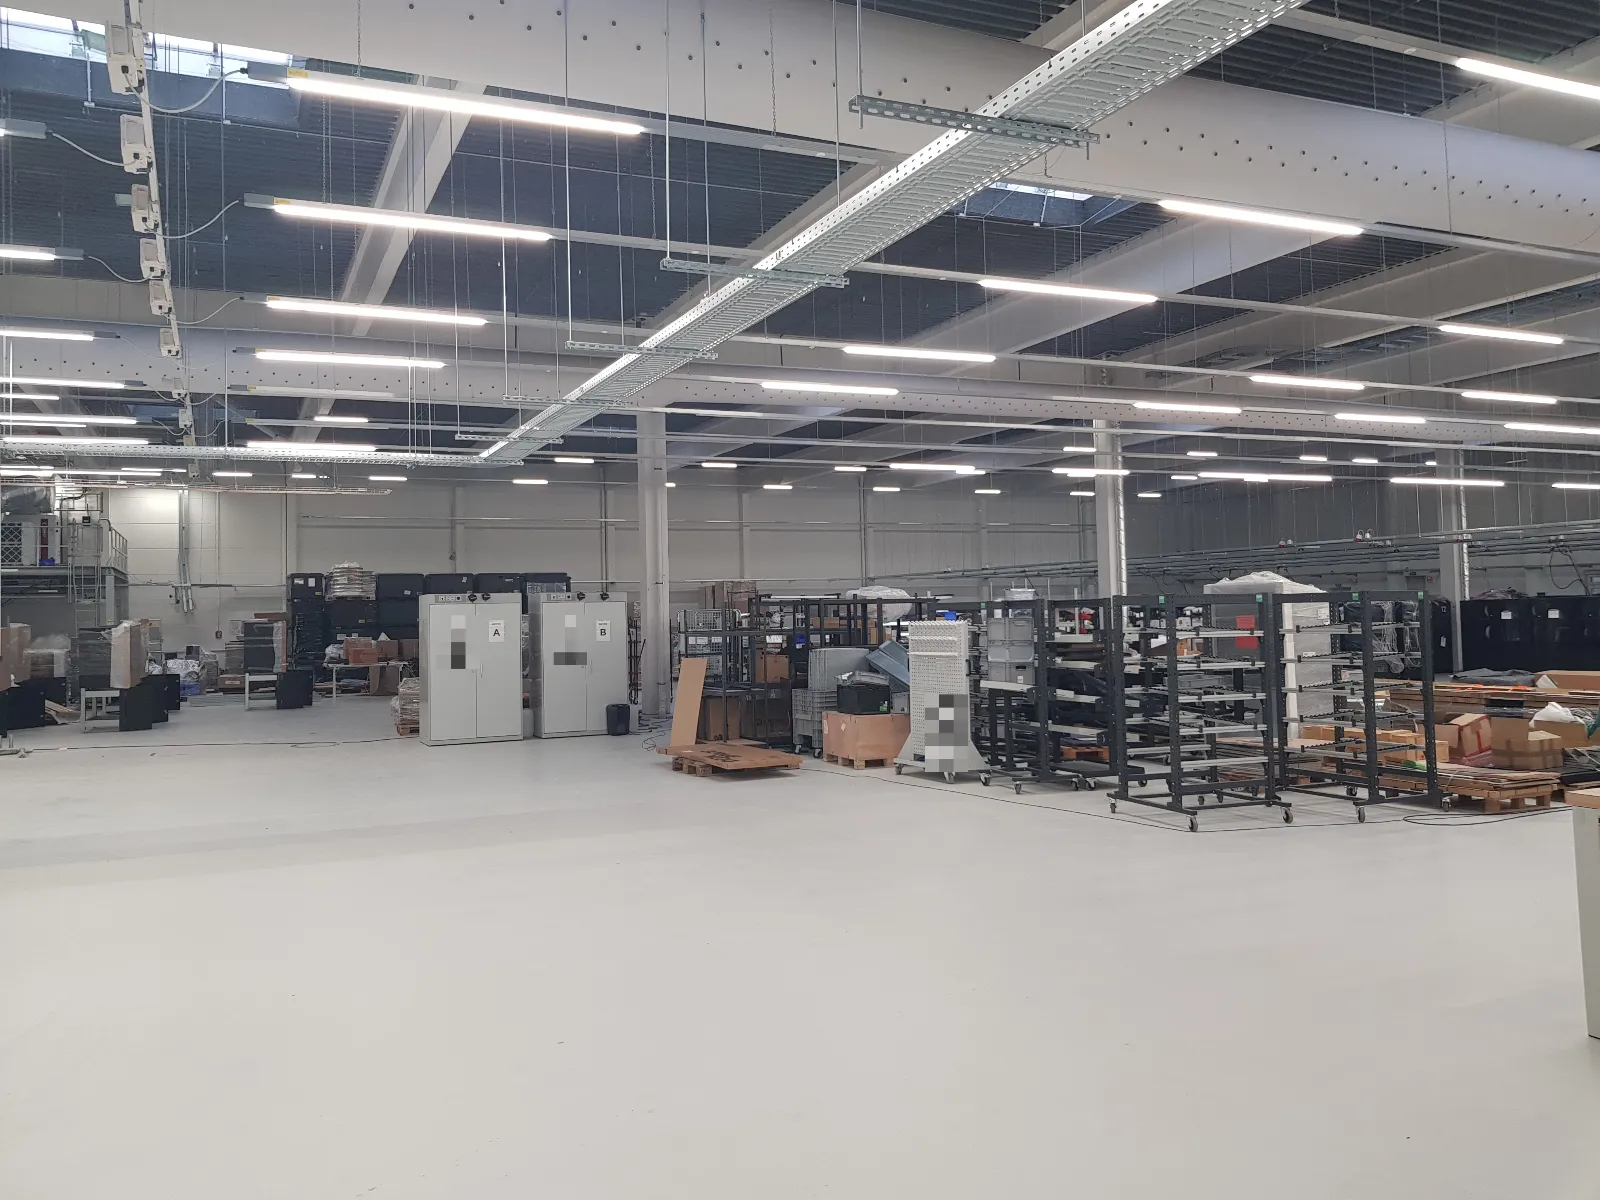
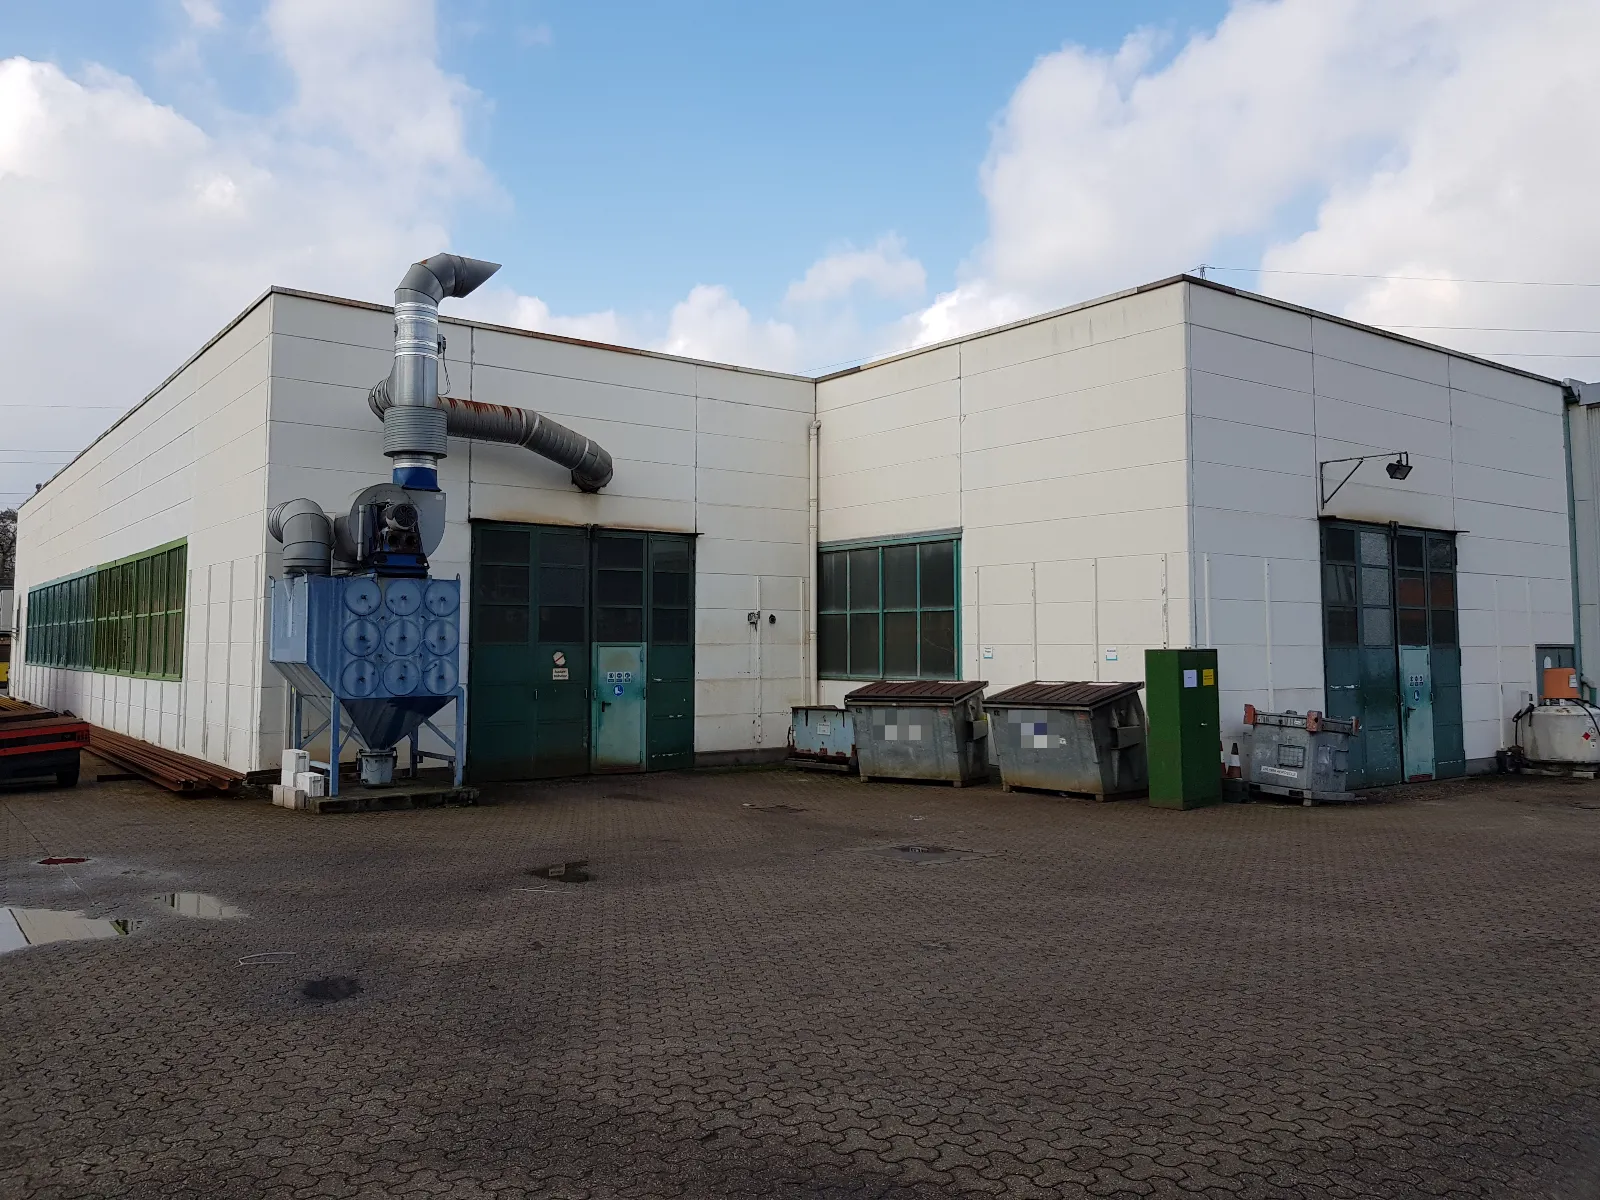
Gebäude, die wir versichern
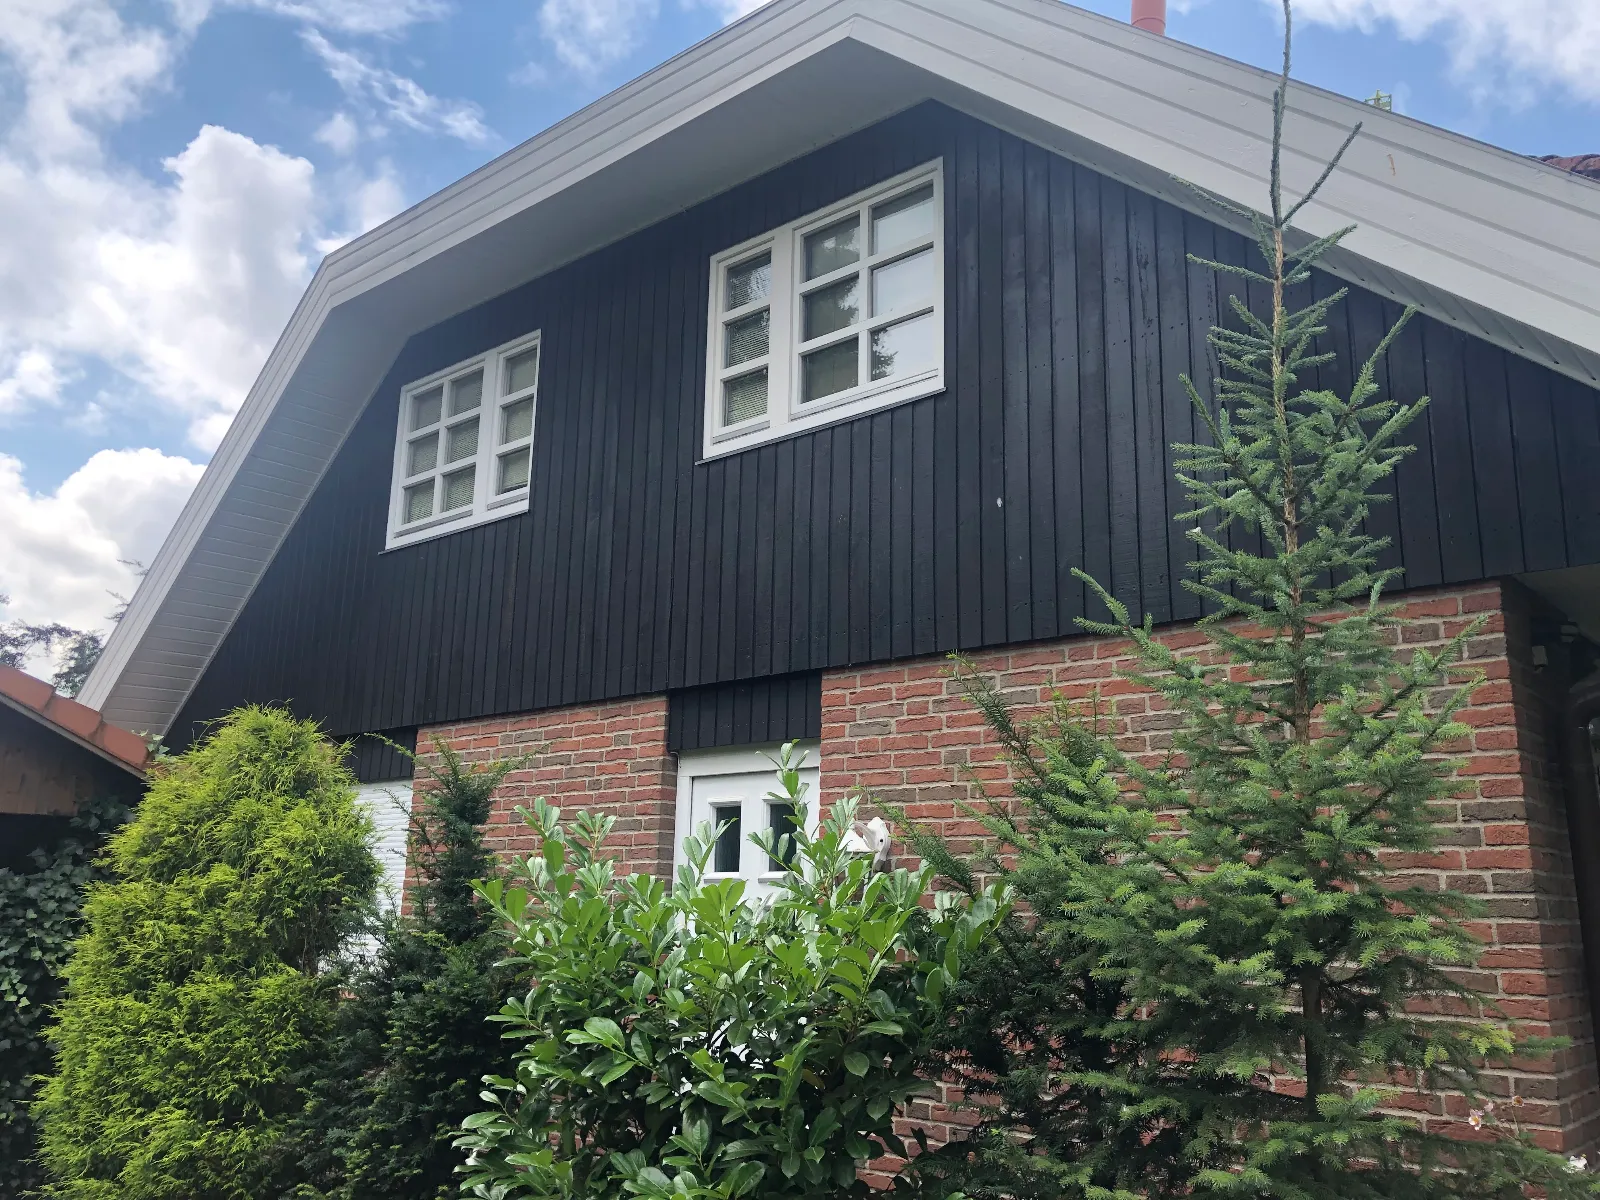
Echte Fotos von Gebäuden unserer Kunden, keine Symbolbilder. Tippen Sie auf ein Foto, dann sehen Sie es groß und lesen, worauf es bei der Versicherung ankommt.
Begriffe erklärt
Begriffe zur Wohngebäudeversicherung
Im Fragebogen zur Wohngebäudeversicherung fragt der Versicherer nach vielen Einzelheiten. Hier erklären wir die wichtigsten Begriffe und warum die Angaben wichtig sind. Ihre Angaben sind die Grundlage für Beitrag und Versicherungsschutz. Was der Versicherer in Textform fragt, müssen Sie vollständig und richtig beantworten. Sind Angaben falsch oder fehlen sie, kann er im Schadenfall weniger zahlen oder vom Vertrag zurücktreten (§ 19 VVG).
- Gebäudetyp
- Bauartklasse (BAK)
- Art der Bedachung
- Geschosse und Vollgeschoss
- Dachgeschoss ausgebaut?
- Keller zu Wohnzwecken
- Wohnfläche
- Nutzung des Gebäudes
- Versicherungsnehmer und Eigentümer
- Baujahr und Sanierung
- Bau- und Instandhaltungsmängel
- Denkmalschutz
- Schwimmbecken
- Photovoltaik
- Wärmepumpe
- Heizöltank
- Elementarschäden und ZÜRS
- Rückstausicherung
- Gefahrerhöhungen in der Umgebung
- Vorschäden
- Garagen und Nebengebäude
Gebäudetyp: Einfamilienhaus, Reihenhaus oder Mehrfamilienhaus?
Der Gebäudetyp beschreibt, was für ein Haus versichert werden soll: ein freistehendes Einfamilienhaus, ein Reihenhaus, eine Doppelhaushälfte, ein Zwei- oder Mehrfamilienhaus. Daneben gibt es Häuser, die nicht ständig bewohnt sind, etwa Wochenend-, Ferien- oder Jagdhäuser und Lauben in Gartenkolonien.
Warum wir das fragen: Jeder Gebäudetyp hat ein eigenes Risiko. Bei Reihenhäusern und Doppelhaushälften kann ein Feuer auf das Nachbarhaus übergreifen. In Mehrfamilienhäusern gibt es mehr Leitungen, mehr Bewohner und damit mehr Leitungswasserschäden. Häuser, die nur zeitweise bewohnt sind, bemerkt niemand rechtzeitig, wenn ein Rohr platzt oder eingebrochen wird. Viele Versicherer haben dafür eigene Tarife oder nehmen sie gar nicht an.
Unser Tipp: Vermieten Sie Ferienwohnungen oder Zimmer, sagen Sie es uns. Das ist eine andere Nutzung als das eigene Wohnen.
Was ist die Bauartklasse (BAK)?
Die Bauartklasse beschreibt, woraus die Außenwände und das Dach eines Gebäudes bestehen. Sie ist der wichtigste Maßstab dafür, wie leicht ein Haus brennt. Die Versicherer unterscheiden fünf Bauartklassen (BAK I bis V) und für Fertighäuser drei Fertighausgruppen (FHG I bis III).
| Bauweise der Außenwände | mit harter Dachung | mit weicher Dachung |
|---|---|---|
| Massiv: Stein, Mauerwerk, Beton, Stahl | BAK I | BAK IV |
| Stahl- oder Holzfachwerk mit Stein- oder Glasfüllung, Steinfachwerk, Stahl- oder Stahlbetonkonstruktion mit nicht brennbarer Verkleidung | BAK II | BAK IV |
| Holz, Holzfachwerk mit Lehmfüllung, Stahl- oder Stahlbetonkonstruktion mit Holz- oder Kunststoffverkleidung | BAK III | BAK V |
| Fertighaus in allen Teilen aus feuerbeständigen Bauteilen | FHG I | FHG I |
| Fertighaus mit feuerhemmender Verkleidung (tragende Konstruktion und Außenverkleidung) | FHG II | FHG II |
| Fertighaus ohne feuerhemmende Verkleidung | FHG III | FHG III |
Warum wir das fragen: Ein Massivhaus brennt seltener und weniger schnell ab als ein Holzhaus. Deshalb ist BAK I am günstigsten, BAK V am teuersten. Die Bauartklasse ist eine der Angaben, nach denen der Versicherer ausdrücklich fragt. Ist sie falsch angegeben, kann er im Schadenfall weniger zahlen oder den Vertrag anpassen. Die genaue Zuordnung kann je nach Versicherer etwas abweichen, bei Fertighäusern behandeln manche Versicherer weiche Dachung gesondert.
Unser Tipp: Bei Fertighäusern steht die Feuerwiderstandsklasse oft in der Baubeschreibung oder im Bauvertrag. Ein Foto davon hilft uns bei der richtigen Einstufung.
Art der Bedachung: harte oder weiche Dachung?
Die Versicherer unterscheiden harte und weiche Bedachung. Hart sind zum Beispiel Ziegel, Betondachsteine, Kunst- und Naturschiefer, Faserzement, besandete Dachpappe, Metall und Kupfer sowie Gründächer auf massivem Unterbau. Weich sind Dächer aus Holz, Reet, Ried, Schilf oder Stroh.
Warum wir das fragen: Ein Reetdach fängt bei Funkenflug viel leichter Feuer und brennt schwer zu löschen. Deshalb ist der Beitrag dafür deutlich höher, und viele Versicherer nehmen Reetdachhäuser gar nicht an. Wir kennen die Versicherer, die es tun. Auch Asbestzement zählt als harte Dachung. Hier ist wichtig, dass im Vertrag genug Geld für Aufräum- und Entsorgungskosten vorgesehen ist, denn asbesthaltige Trümmer zu entsorgen ist teuer.
Anzahl der Geschosse: Was ist ein Vollgeschoss?
Gezählt werden die Vollgeschosse über der Erde, also zum Beispiel Erdgeschoss und Obergeschoss. Keller und Dachgeschoss werden getrennt abgefragt.
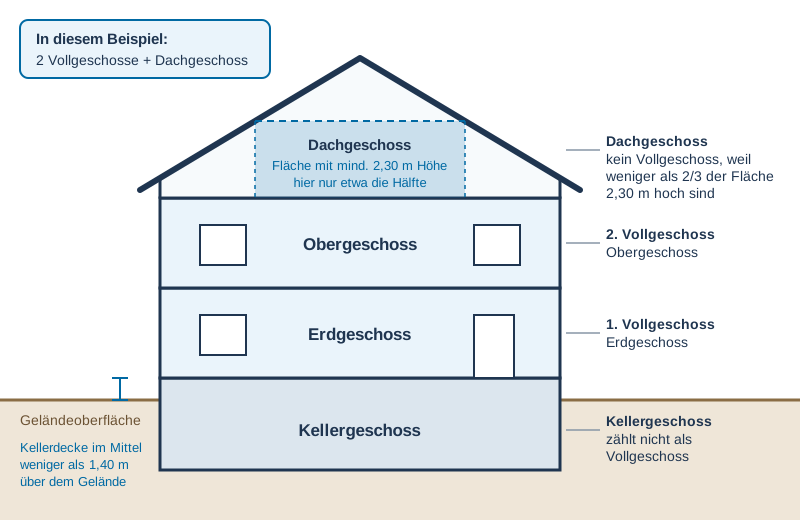
Vollgeschoss: In Hamburg und in vielen anderen Bundesländern ist ein Geschoss ein Vollgeschoss, wenn es über mindestens zwei Dritteln seiner Grundfläche mindestens 2,30 Meter hoch ist. Ein Geschoss liegt über der Erde, wenn seine Decke im Mittel mehr als 1,40 Meter über das Gelände ragt. Sonst ist es ein Kellergeschoss. Die Einzelheiten regelt die Bauordnung des jeweiligen Bundeslandes.
Wo beginnt das Dachgeschoss? Das Dachgeschoss ist das Geschoss unter der Dachschräge, über der obersten vollen Geschossdecke. Durch die Schräge ist es meist nur in der Mitte voll stehhoch. Erreicht es die 2,30 Meter auf mindestens zwei Dritteln der Fläche, etwa durch einen hohen Kniestock oder große Gauben, zählt es als weiteres Vollgeschoss.
Warum wir das fragen: Die Zahl der Geschosse bestimmt zusammen mit der Wohnfläche, wie groß und wertvoll das Haus ist und was ein Wiederaufbau kostet. Ist sie zu niedrig angegeben, ist das Haus womöglich unterversichert.
Ist das Dachgeschoss ausgebaut?
Ausgebaut ist ein Dachgeschoss, wenn dort Wohnräume sind: gedämmt, beheizt, mit Fenstern, Wand- und Bodenbelägen, oft mit Bad oder Kinderzimmer. Nicht ausgebaut ist ein Dachboden, der nur als Speicher oder Abstellraum dient. Bei einem Flachdach gibt es kein Dachgeschoss.
Warum wir das fragen: Ein ausgebautes Dachgeschoss ist Wohnfläche und erhöht den Wert des Hauses. Haben Sie das Dachgeschoss nachträglich ausgebaut, muss der Versicherer das wissen. Sonst fehlt dieser Wert in der Versicherungssumme.
Kellergeschoss: Wann ist ein Keller zu Wohnzwecken ausgebaut?
Gefragt wird, ob es einen Keller gibt, ob er das ganze Haus unterkellert (Vollunterkellerung) oder nur einen Teil (Teilunterkellerung) und ob dort Wohnfläche ist.
Zu Wohnzwecken ausgebaut sind Kellerräume, die wie Wohnräume genutzt werden und so ausgestattet sind: beheizt, mit Tageslicht durch Fenster oder Lichtschacht, mit wohnüblichen Boden- und Wandbelägen und ausreichender Raumhöhe. Beispiele sind eine Einliegerwohnung, ein Gästezimmer, ein Büro oder ein Hobbyraum mit Wohnqualität.
Nicht zu Wohnzwecken ausgebaut sind Heizungsraum, Waschküche, Vorrats- und Abstellräume, Werkstatt und ein einfacher Partykeller ohne Heizung.
Warum wir das fragen: Ausgebaute Kellerräume zählen bei vielen Versicherern zur Wohnfläche und damit zum Wert des Hauses. Außerdem sind Wasserschäden im ausgebauten Keller teurer, denn Parkett, Trockenbau und Einbauten müssen erneuert werden. Bei Rückstau und Starkregen ist der Keller der erste Ort, an dem Wasser steht.
Wohnfläche: Was zählt dazu?
Viele Versicherer berechnen den Beitrag nach der Wohnfläche. Gezählt wird die Grundfläche aller Wohnräume einschließlich Hobbyräumen. Unter Dachschrägen zählt die volle Grundfläche. Nicht mitgezählt werden Treppen, Balkone, Loggien und Terrassen sowie Keller- und Bodenräume, die nicht zu Wohn- oder Hobbyzwecken genutzt werden. Achtung: Im Mietvertrag oder Bauantrag steht oft eine kleinere Zahl, weil Dachschrägen dort nach der Wohnflächenverordnung nur teilweise zählen.
Warum wir das fragen: Die Wohnfläche ist bei diesen Tarifen die Grundlage der Versicherungssumme. Stimmt sie, verzichtet der Versicherer auf den Einwand der Unterversicherung. Ist sie zu niedrig angegeben, kann er im Schadenfall kürzen. Manche Versicherer haben eigene Regeln, etwa für ausgebaute Keller. Im Zweifel fragen Sie uns.
Wie wird das Gebäude genutzt?
Gefragt wird, ob Sie das Haus selbst bewohnen, ob Sie es ganz oder teilweise vermieten oder ob es leer steht. Wichtig ist auch, ob dort ein Gewerbe betrieben wird, etwa ein Büro, eine Arztpraxis, ein Laden oder ein Restaurant, und ob Sie Ferienwohnungen oder Monteurzimmer vermieten.
Warum wir das fragen: Die Nutzung verändert das Risiko. In einem leerstehenden Haus bemerkt niemand einen Rohrbruch oder einen Einbruch. Ein Restaurant mit Fritteuse brennt eher als eine Wohnung. Bei vermieteten Gebäuden sollte der Mietausfall mitversichert sein, damit die Miete weiterfließt, wenn die Wohnung nach einem Schaden unbewohnbar ist. Für Vermieter gehört außerdem eine Haus- und Grundbesitzerhaftpflicht dazu.
Unser Tipp: Ändert sich die Nutzung später, etwa weil das Haus leer steht oder ein Gewerbe einzieht, melden Sie es dem Versicherer. Das ist eine Gefahrerhöhung, und wer sie verschweigt, riskiert seinen Versicherungsschutz.
Ist der Versicherungsnehmer auch Eigentümer?
Versicherungsnehmer ist, wer den Vertrag abschließt und den Beitrag zahlt. Eigentümer ist, wer im Grundbuch steht. Meist ist das dieselbe Person, aber nicht immer: Das Haus gehört einer Erbengemeinschaft, die Eltern haben es mit Nießbrauch an die Kinder übertragen, eine Wohnungseigentümergemeinschaft versichert über die Hausverwaltung, oder der Kauf ist noch nicht im Grundbuch eingetragen.
Warum wir das fragen: Die Versicherung soll im Schadenfall an den zahlen, dem das Haus gehört. Stimmen Versicherungsnehmer und Eigentümer nicht überein, muss das im Vertrag richtig geregelt sein. Auch eine Bank, die das Haus finanziert, will oft als Sicherungsgläubiger eingetragen werden.
Baujahr und Sanierung
Gefragt wird das Baujahr des Hauses und oft auch, wann Dach, Leitungen, Elektrik und Heizung zuletzt erneuert wurden. Bei einer Kernsanierung werden alle wesentlichen Teile auf den heutigen Stand gebracht.
Warum wir das fragen: Alte Wasserleitungen aus Blei, verzinktem Stahl oder mit spröden Dichtungen platzen häufiger. Leitungswasser ist der häufigste und teuerste Schaden in der Gebäudeversicherung. Ein älteres Haus mit erneuerten Leitungen kann deshalb günstiger sein als ein gleich altes Haus ohne Sanierung. Manche Versicherer rechnen bei einer Kernsanierung mit einem jüngeren Baujahr.
Unser Tipp: Heben Sie Rechnungen über Sanierungen auf. Sie helfen beim Angebot und im Schadenfall.
Bau- oder Instandhaltungsmängel
Gemeint sind bekannte Schäden und Mängel am Gebäude: ein undichtes Dach, feuchte Wände, marode Leitungen, Risse im Mauerwerk, eine defekte Dachrinne.
Warum wir das fragen: Die Gebäudeversicherung zahlt für plötzliche und unvorhergesehene Schäden, nicht für Verschleiß oder aufgeschobene Reparaturen. Bekannte Mängel müssen Sie bei Vertragsschluss angeben, denn der Versicherer fragt danach. Er kann dann verlangen, dass der Mangel zuerst behoben wird. Wer einen Mangel verschweigt und daraus entsteht ein Schaden, riskiert, dass der Versicherer nicht oder nur teilweise zahlt.
Steht das Gebäude unter Denkmalschutz?
Ein Baudenkmal darf nach einem Schaden nicht einfach mit modernen Materialien repariert werden. Die Denkmalschutzbehörde verlangt oft historische Bauteile, Handwerkstechniken oder Gutachten.
Warum wir das fragen: Diese Auflagen machen den Wiederaufbau deutlich teurer. Die Mehrkosten durch behördliche Auflagen sind nur dann versichert, wenn das im Vertrag vereinbart ist und die Summe dafür ausreicht. Deshalb muss der Versicherer wissen, dass es sich um ein Denkmal handelt.
Ist ein Schwimmbecken vorhanden?
Gefragt wird, ob es ein Schwimmbecken im Haus oder auf dem Grundstück gibt, ob es fest eingebaut ist und ob es eine Überdachung hat. Dazu gehört auch die Technik: Pumpe, Filter, Heizung und Gegenstromanlage.
Warum wir das fragen: Ein Schwimmbecken ist ein teurer Teil des Grundstücks, der nicht in jedem Tarif automatisch versichert ist. Es kann durch Sturm, Hagel, Frost oder Leitungswasser beschädigt werden, und Wasser aus einem undichten Becken kann im Haus große Schäden anrichten. Wir achten darauf, dass Becken, Technik und Überdachung im Vertrag stehen.
Photovoltaik: Welche Angaben sind wichtig?
Für eine Photovoltaikanlage brauchen wir diese Angaben:
- Leistung in Kilowatt Peak (kWp)
- Neuwert bzw. Anschaffungskosten und das Jahr der Inbetriebnahme
- Montage: auf dem Dach (Aufdach), im Dach anstelle der Dachziegel (Indach), an der Fassade, auf dem Carport oder auf einer Freifläche
- Speicher: gibt es einen Batteriespeicher, und wie groß ist er (kWh)?
- Eigentum: gehört Ihnen die Anlage, oder ist sie gemietet oder gepachtet?
- Nutzung: Eigenverbrauch, Einspeisung ins Netz oder beides
Warum wir das fragen: In guten Wohngebäudetarifen ist eine Photovoltaikanlage gegen Feuer, Sturm, Hagel und Blitz bis zu einer bestimmten Summe mitversichert. Gegen Bedienungsfehler, Kurzschluss, Überspannung, Marderbiss oder Diebstahl hilft nur eine Allgefahren-Deckung. Fällt die Anlage aus, fehlen Ihnen Einspeisevergütung und eigener Strom. Diesen Ertragsausfall kann man mitversichern. Eine gemietete Anlage versichert in der Regel der Vermieter.
Wärmepumpe: Welche Angaben sind wichtig?
Gefragt werden die Art der Wärmepumpe, ihre Nennleistung in Kilowatt (kW), das Baujahr und die Versicherungssumme, also was eine neue Anlage einschließlich Einbau heute kosten würde. Die meisten Wärmepumpen sind Luft-Wasser-Wärmepumpen mit einem Außengerät. Daneben gibt es Erdwärmepumpen mit Sonden im Boden.
Warum wir das fragen: Eine Wärmepumpe kostet oft einen fünfstelligen Betrag. Das Außengerät steht ungeschützt im Garten und kann durch Sturm, Hagel, ein rangierendes Auto, Diebstahl oder Vandalismus beschädigt werden. Die Elektronik leidet unter Überspannung, Kurzschluss und Bedienungsfehlern. Viele Versicherer decken das nur, wenn die Wärmepumpe mit ihrer Summe im Vertrag steht oder eine Elektronik- bzw. Allgefahren-Deckung vereinbart ist.
Heizöltank
Gefragt wird, ob mit Öl geheizt wird, wie groß der Tank ist und ob er im Haus, oberirdisch im Freien oder unterirdisch liegt.
Warum wir das fragen: Läuft Heizöl aus und verschmutzt Boden oder Grundwasser, haften Sie als Betreiber nach dem Wasserhaushaltsgesetz, auch ohne eigenes Verschulden. Die Sanierung kann sehr teuer werden. Dafür brauchen Sie eine Gewässerschadenhaftpflicht. Für kleine Tanks ist sie oft in der Privathaftpflicht eingeschlossen, für größere oder vermietete Gebäude braucht es einen eigenen Vertrag. Den Schaden am eigenen Gebäude durch auslaufendes Öl kann man in der Gebäudeversicherung mitversichern.
Elementarschäden und ZÜRS-Zone
Elementarschäden entstehen durch Naturgewalten wie Überschwemmung, Starkregen, Rückstau, Erdrutsch, Erdsenkung, Schneedruck, Lawinen und Erdbeben. Sie sind nur mit dem Baustein Elementar versichert. Wie stark ein Haus durch Hochwasser gefährdet ist, schätzen die Versicherer mit dem Zonierungssystem ZÜRS Geo ein. Es teilt jede Adresse in eine von vier Gefährdungsklassen ein.
Warum wir das fragen: Von der Gefährdungsklasse hängen Beitrag und Selbstbeteiligung ab. Starkregen kann aber jedes Haus treffen, auch weit weg von Flüssen. Deshalb empfehlen wir den Elementarschutz grundsätzlich. Sturmflut an der Küste ist auch mit Elementarschutz nicht versichert.
Rückstausicherung
Bei Starkregen kann die Kanalisation überlaufen. Dann drückt das Abwasser durch Bodenabläufe, Toiletten und Waschbecken im Keller zurück ins Haus. Eine Rückstausicherung, etwa eine Rückstauklappe oder eine Hebeanlage, verhindert das.
Warum wir das fragen: Viele Versicherer verlangen eine funktionsfähige Rückstausicherung, wenn Rückstau mitversichert sein soll. Fehlt sie oder ist sie nicht gewartet, kann der Versicherer die Leistung kürzen. Rückstauklappen sollten regelmäßig gewartet werden.
Gefahrerhöhungen in der Umgebung
Gefragt wird, ob in der direkten Nachbarschaft Betriebe oder Gebäude mit erhöhter Brandgefahr stehen. Beispiele sind eine Tankstelle, eine Tischlerei, eine Lackiererei, eine Kfz-Werkstatt, ein Restaurant, eine Scheune mit Heu oder Stroh oder ein leerstehendes, verfallenes Gebäude. Viele Versicherer fragen nach dem Abstand, oft im Bereich von wenigen Metern bis zum Nachbargrundstück.
Warum wir das fragen: Ein Feuer im Nachbarbetrieb kann auf Ihr Haus übergreifen. Das Risiko ist dann höher, und der Versicherer berechnet den Beitrag anders. Auch eine Gefahrerhöhung, die erst nach Vertragsschluss entsteht, etwa eine neue Tankstelle nebenan, sollten Sie uns mitteilen.
Vorschäden
Gefragt wird, welche Schäden es an dem Gebäude in den letzten Jahren gab, meist in den letzten fünf Jahren, mit Schadenart, Datum und Höhe. Das gilt auch für Schäden, die unter einem früheren Eigentümer oder bei einem anderen Versicherer gemeldet wurden.
Warum wir das fragen: Vorschäden zeigen, ob ein Haus schadenanfällig ist, etwa durch alte Leitungen. Mehrere Leitungswasserschäden führen bei vielen Versicherern zu höheren Beiträgen, einer Selbstbeteiligung oder einer Ablehnung. Verschwiegene Vorschäden können den Versicherungsschutz kosten. Wir finden auch für Häuser mit Vorschäden einen Versicherer, wenn wir ehrlich und vollständig anfragen.
Garagen, Carports und Nebengebäude
Zum Grundstück gehören oft Garagen, Carports, Gartenhäuser, Schuppen, Wintergärten oder eine Wallbox zum Laden des Elektroautos.
Warum wir das fragen: Viele Tarife versichern Garagen und kleinere Nebengebäude bis zu einer bestimmten Grundfläche oder Summe ohne Aufpreis. Größere Nebengebäude, Wintergärten und Gebäude mit eigener Nutzung, etwa eine vermietete Einliegerwohnung über der Garage, müssen angegeben werden. Sonst sind sie womöglich nicht versichert.
Sie sind unsicher, was Sie angeben sollen? Rufen Sie uns an unter 0800 444 2004. Wir gehen den Fragebogen gemeinsam mit Ihnen durch.
Was ist nicht versichert?
Ehrlich gesagt: Das zahlt keine Gebäudeversicherung
- Vorsätzlich verursachte Schäden
- Sturmflut an der Küste
- Elementarschäden ohne den Elementar-Baustein
- Verschleiß, Abnutzung, Schwamm und Grundwasser
- Ihr Hausrat und die Einrichtung, dafür gibt es die Hausrat- oder Inhaltsversicherung
Unser Service
Warum über ASTRAL?
- Bis zu 80 Gesellschaften im Vergleich
- Sonderkonditionen für Gewerbe, Zimmervermietung und Hausverwaltungen
- Schwierige Risiken wie Reetdach, Leerstand oder Vorschäden
- Schaden im Haus: Wir melden, begleiten und verhandeln
- Rückruf innerhalb von 36 Stunden
Häufige Fragen
Fragen zur Wohngebäudeversicherung
Ist die Wohngebäudeversicherung Pflicht?
Gesetzlich nicht. Wer sein Haus mit einem Kredit finanziert, muss sie aber fast immer gegenüber der Bank nachweisen. Und ohne sie tragen Sie nach einem Brand die Kosten für den Wiederaufbau selbst.
Was ist der Unterschied zwischen Wohngebäude- und Gebäudeversicherung?
Die Wohngebäudeversicherung gilt für Gebäude, die überwiegend zum Wohnen genutzt werden. Für Bürogebäude, Hallen und Industriegebäude gibt es die gewerbliche Gebäudeversicherung. Bei gemischter Nutzung finden wir die passende Lösung, bei uns aus einer Hand.
Was ist der Unterschied zur Hausratversicherung?
Die Gebäudeversicherung zahlt für alles, was fest mit dem Haus verbunden ist: Mauern, Dach, Fenster, Heizung, Einbauküche, Bodenbeläge. Die Hausratversicherung zahlt für alles, was Sie bei einem Umzug mitnehmen würden.
Ich vermiete Monteurzimmer oder Ferienwohnungen. Bin ich versichert?
Nur, wenn der Versicherer die gewerbliche Zimmervermietung kennt. Viele Wohngebäudetarife schließen sie aus. Wir haben dafür Sonderkonditionen und beschreiben die Nutzung im Antrag richtig.
Wir sind eine Hausverwaltung. Können Sie alle Objekte betreuen?
Ja. Wir bündeln die Gebäude, prüfen Werte und Bedingungen jedes Objekts und betreuen Schäden mit Ihnen und dem Versicherer. Für Hausverwaltungen gibt es Sonderkonditionen.
Ist meine Photovoltaikanlage mitversichert?
In guten Tarifen ja, auf dem Dach und mit den Leitungen. Gegen Bedienungsfehler, Kurzschluss oder Marderbiss hilft die Allgefahren-Deckung für Anlagen der erneuerbaren Energien.
Was muss ich beachten, wenn mein Haus leer steht?
Melden Sie längeren Leerstand dem Versicherer. Im Winter müssen Sie heizen oder die Leitungen entleeren, sonst droht bei Frostschäden eine Kürzung. Wir sagen Ihnen, was Ihr Vertrag verlangt.
Ab wann muss ich nach einem Hauskauf versichern?
Die bestehende Versicherung geht mit dem Eigentum auf Sie über, spätestens mit der Eintragung ins Grundbuch. Sie dürfen sie innerhalb eines Monats kündigen. Wir prüfen den übernommenen Vertrag und vergleichen.
Welche Angaben benötigt man, um das Wohngebäude zu versichern?
Für ein Angebot brauchen wir Angaben zu Ihnen und zum Haus: Haustyp und Nutzung, Bauweise und Dach, Geschosse, Keller und Wohnfläche, Baujahr und Sanierungen, Heizung und Technik wie Photovoltaik oder Wärmepumpe, Garagen und Nebengebäude, die Lage sowie Ihre bisherige Versicherung und Vorschäden. Was Sie nicht wissen, klären wir gemeinsam.
Am einfachsten geht es mit unserem Online-Fragebogen. Er führt Sie Schritt für Schritt durch alle Punkte, erklärt jede Frage, und Fotos Ihres Hauses können Sie direkt anhängen: Zum Fragebogen Wohngebäude →
 Fachlich geprüft von Rainer Epbinder
Inhaber und Versicherungsmakler (§ 34d Abs. 1 GewO) · Stand: 10/2026
Aktuelles
Neues aus dem Makleralltag



Gebäudeversicherung anfragen
Wir rechnen Ihr persönliches Angebot – bei bis zu 80 Gesellschaften.
Rainer Epbinder · Inhaber
0800 444 2004 (kostenlos) · 040 88141738-0
angebot@astral-versicherungen.de