
Kurz erklärt
Sach- und Technikversicherungen ersetzen, was Ihrem Betrieb gehört: Einrichtung, Waren, Computer, Maschinen und Gebäude. Sie zahlen nach Feuer, Leitungswasser, Sturm und Einbruch, die Technikversicherungen auch nach Bedienungsfehlern, Kurzschluss und innerem Defekt. Auf Wunsch ersetzen sie auch den Ertrag, der durch den Stillstand ausfällt.
Ein Wasserrohr platzt über dem Serverraum, ein Blitz legt die Steuerung der Fräse lahm, ein Bagger rutscht in die Baugrube. Schäden an den eigenen Sachen zahlt keine Haftpflichtversicherung. Dafür gibt es die Sach- und Technikversicherungen.
Teuer wird oft nicht die Reparatur, sondern der Stillstand. Wenn die wichtigste Maschine wochenlang auf ein Ersatzteil wartet, laufen Löhne, Miete und Leasingraten weiter. Deshalb prüfen wir mit Ihnen nicht nur die Versicherungssummen, sondern auch die Absicherung des Ertragsausfalls.
Persönlich beraten statt Online-Rechner:
Wir gehen Ihre Werte mit Ihnen durch, damit keine Unterversicherung entsteht, und vergleichen bei bis zu 80 Gesellschaften.
0800 444 2004 (kostenlos)
Rückruf innerhalb von 36 Stunden
Was wir anbieten
Sach & Technik im Überblick
Vom Schreibtisch bis zur Produktionsanlage: Für jede Art von Betriebsvermögen gibt es die passende Versicherung.
Inhalt & Mobiliar
Für Büros, Praxen, Agenturen und Geschäfte: Möbel, Technik, Waren und Vorräte, versichert gegen Feuer, Leitungswasser, Sturm, Einbruch und auf Wunsch Elementarschäden. Mit Elektronikschutz bis zum Platinenbruch, auch für E-Bikes und Lastenräder.
Mehr erfahren →Stationäre Maschinen
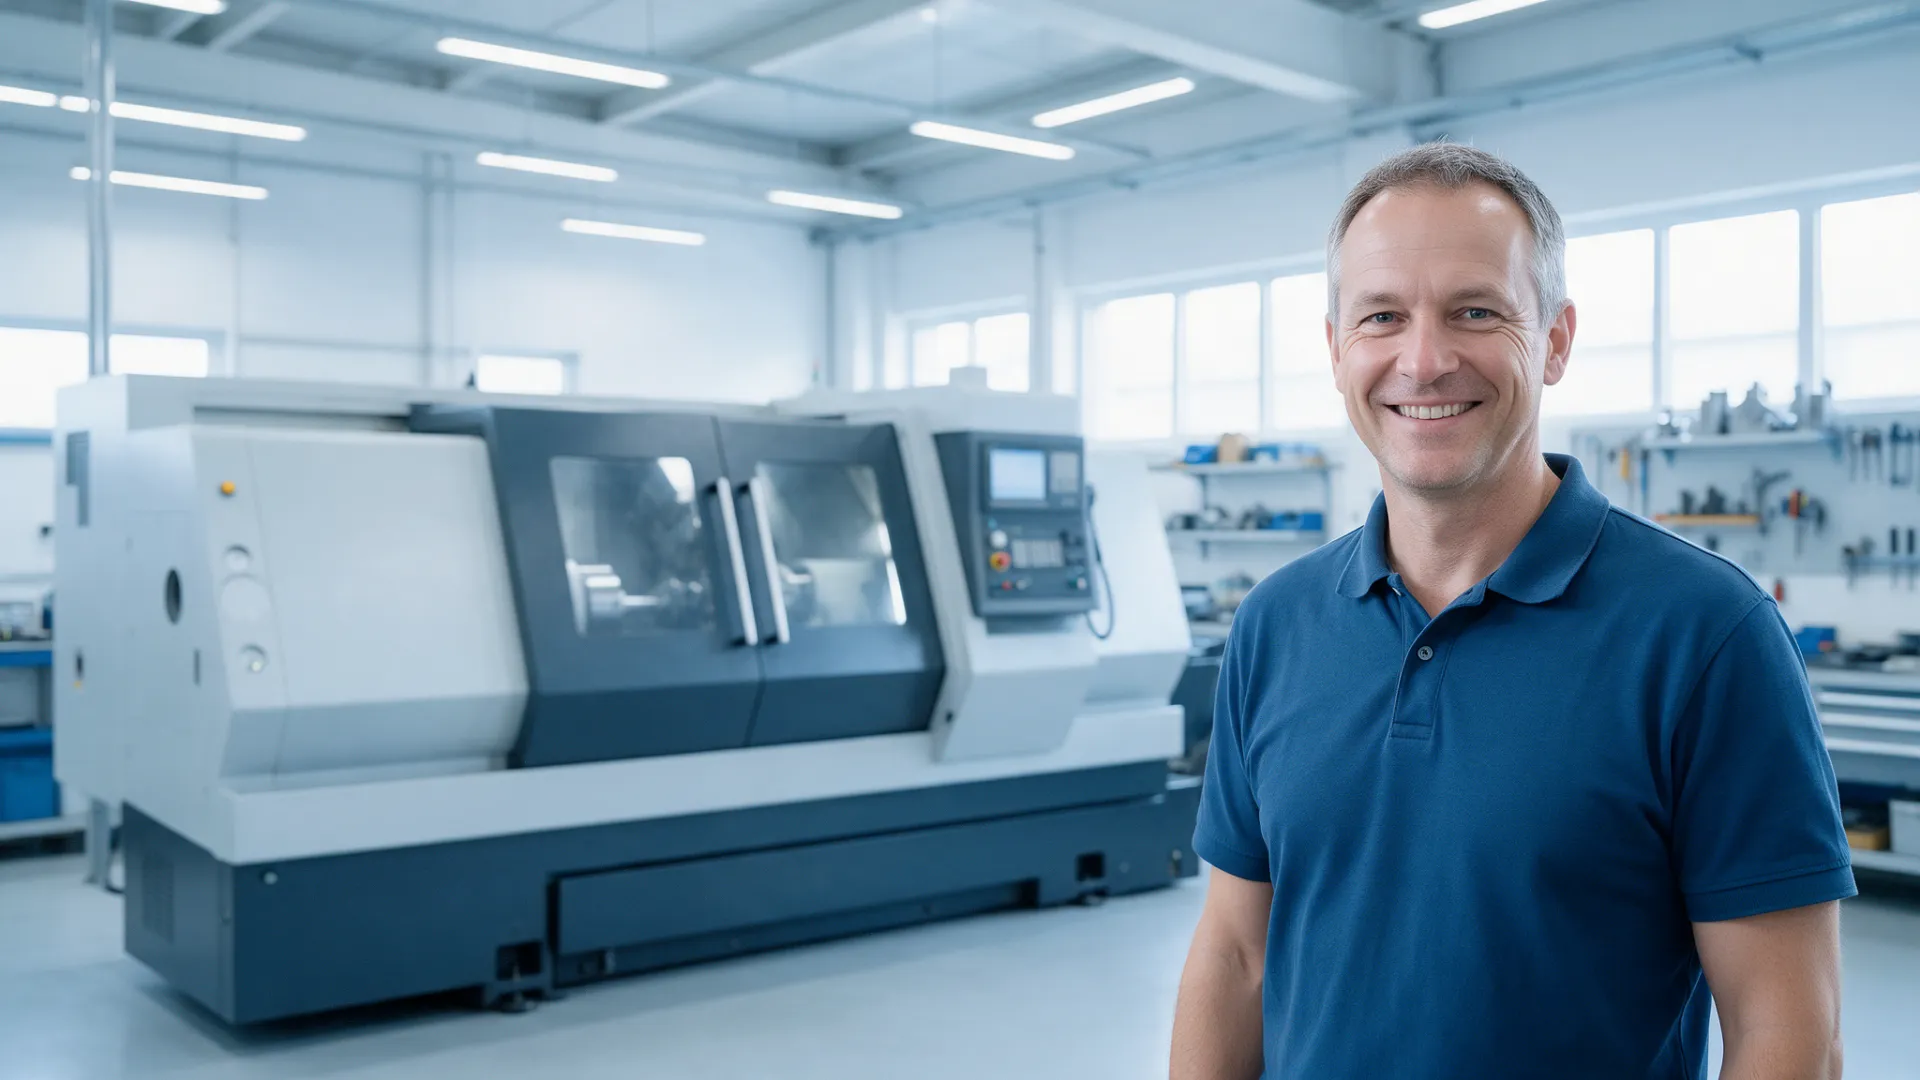
Von der CNC-Drehmaschine bis zur Produktionsanlage: Die Maschinenversicherung zahlt bei Bedienungsfehlern, Kurzschluss, Überspannung und Maschinenbruch, auf Wunsch mit Ersatz des Ertragsausfalls während des Stillstands.
Mehr erfahren →Mobile Arbeitsmaschinen
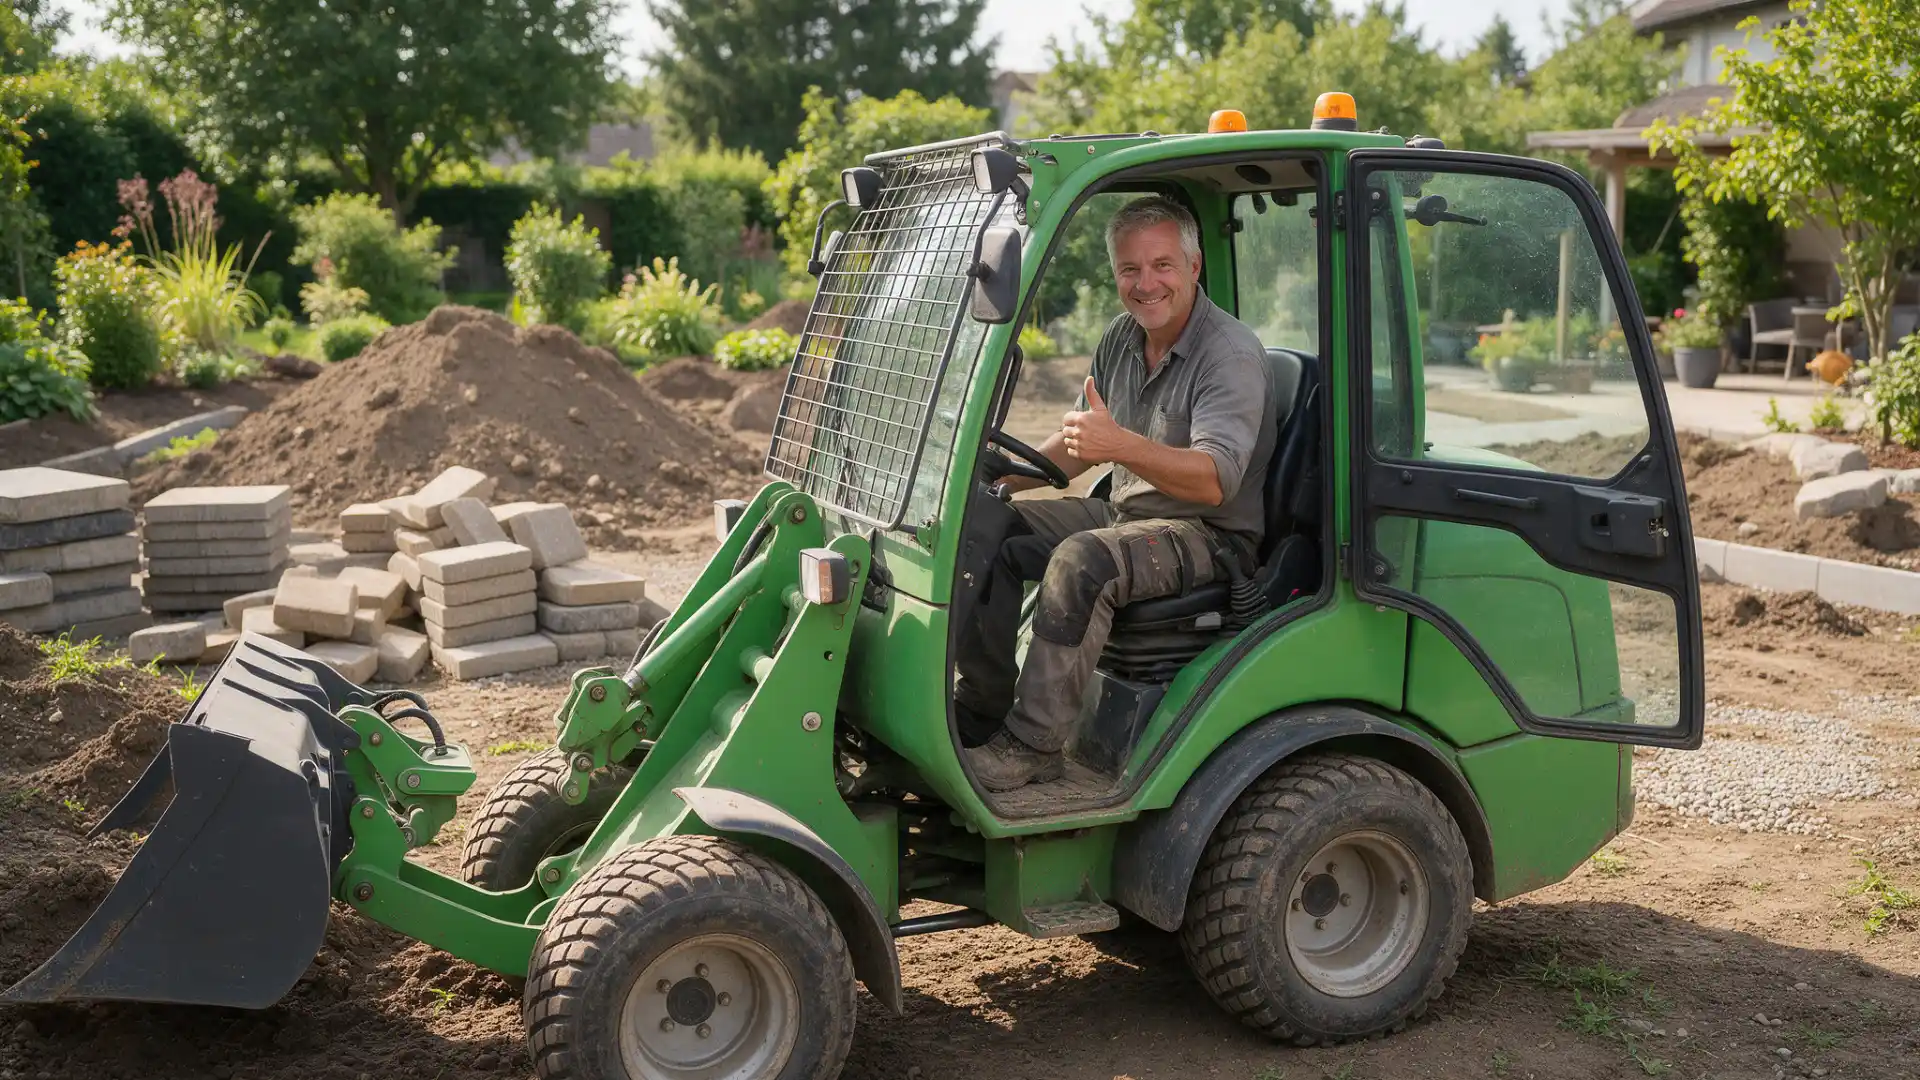
Bagger, Radlader, Stapler, Arbeitsbühnen und Rüttelplatten: Maschinenkasko gegen Unfall, Bedienungsfehler, Diebstahl und Vandalismus, mit Neuwert im Totalschaden. Beitrag direkt online berechnen, ab 238,00 € brutto im Jahr.
Zum Rechner →Wohngebäude & Gewerbeimmobilien
Für private Wohnhäuser, Mehrfamilienhäuser, Hausverwaltungen und gewerbliche Gebäude: Feuer, Leitungswasser, Sturm, Hagel und Elementarschäden, zum gleitenden Neuwert.
Mehr erfahren →
Worauf es ankommt
Drei Punkte, die wir immer prüfen
Bei Sachversicherungen entscheiden oft Details darüber, ob ein Schaden voll bezahlt wird.
Neuwert
Richtige Versicherungssumme
Ist die Summe zu niedrig, kürzt der Versicherer jeden Schaden anteilig. Wir ermitteln mit Ihnen den Neuwert Ihrer Einrichtung und Maschinen.
Stillstand
Ertragsausfall mitversichern
Die Betriebsunterbrechung zahlt laufende Kosten und entgangenen Gewinn, solange nach einem Schaden nicht gearbeitet werden kann.
Technik
Mehr als Feuer und Wasser
Elektronik und Maschinen gehen meist durch Kurzschluss, Überspannung oder Bedienungsfehler kaputt. Das deckt nur die Technikversicherung.
Häufige Fragen
Fragen zu Sach- und Technikversicherungen
Was ist eine Unterversicherung?
Wenn die Versicherungssumme niedriger ist als der tatsächliche Wert, zahlt der Versicherer im Schadenfall nur anteilig, auch bei kleinen Schäden. Ist die Einrichtung 100.000 € wert, aber nur mit 50.000 € versichert, erhalten Sie von einem Schaden über 10.000 € nur 5.000 €. Viele Tarife bieten einen Unterversicherungsverzicht, wenn die Summe nach festen Regeln ermittelt wird.
Reicht die Inhaltsversicherung für Computer und Elektronik?
Sie zahlt nach Feuer, Leitungswasser, Sturm und Einbruch. Die meisten Elektronikschäden entstehen aber durch Überspannung, Kurzschluss, Bedienungsfehler oder herunterfallende Geräte. Dafür brauchen Sie eine Elektronikversicherung oder einen Inhaltstarif, der sie einschließt.
Was ist der Unterschied zwischen stationären und mobilen Maschinen?
Stationäre Maschinen stehen fest im Betrieb, etwa Dreh- und Fräsmaschinen oder Produktionsanlagen. Mobile Arbeitsmaschinen wie Bagger und Stapler sind auf Baustellen und Betriebsgeländen unterwegs und zusätzlich durch Unfall, Diebstahl und Vandalismus gefährdet. Dafür gibt es eigene Tarife.
Lohnt sich eine Betriebsunterbrechungsversicherung?
Immer dann, wenn ein Schaden Ihren Betrieb für Wochen stilllegen kann. Gerade in Produktion und Handwerk dauert die Lieferung einer Ersatzmaschine oft Monate. In dieser Zeit zahlt die Versicherung Löhne, Miete und den entgangenen Gewinn.
 Fachlich geprüft von Rainer Epbinder
Inhaber und Versicherungsmakler (§ 34d Abs. 1 GewO) · Stand: 10/2026
Aktuelles
Neues aus dem Makleralltag



Sach & Technik anfragen
Wir sichern Ihre Werte richtig ab – bei bis zu 80 Gesellschaften.
Rainer Epbinder · Inhaber
0800 444 2004 (kostenlos) · 040 88141738-0
angebot@astral-versicherungen.de