
Kurz erklärt
Ich berate und betreue Sie bei der Geldanlage mit Investmentfonds: ETF, aktiv gemanagte Fonds sowie Themen- und Nischenfonds, als Sparplan ab 25 € im Monat oder als Einmalanlage in beliebiger Höhe. Dazu gehören Depots für Kinder, vermögenswirksame Leistungen und die Altersvorsorge mit Wertpapieren.
Mein Name ist Rainer Epbinder. Neben meiner Arbeit als Versicherungsmakler bin ich Finanzanlagenfachmann (IHK) und berate meine Kunden bei der Geldanlage: Depots, Fondssparpläne, vermögenswirksame Leistungen, Altersvorsorge mit Wertpapieren, ETF und Investmentfonds. Manche Depots betreue ich schon seit rund 25 Jahren.
Ich nehme diese Aufgabe sehr ernst. Wer mir sein Erspartes anvertraut, soll sich darauf verlassen können, dass ich ehrlich berate, verständlich erkläre und auch in unruhigen Zeiten erreichbar bin. Am meisten freut es mich, wenn Sie nach Jahren sagen: Mit meinem Depot und mit Ihnen bin ich zufrieden.
Sie müssen kein Börsenprofi sein. Viele meiner Kunden haben mit wenig Erfahrung angefangen, manche mit 25 € im Monat. Ein Sparplan lässt sich jederzeit erhöhen, pausieren oder ergänzen, und Einmalanlagen sind in jeder Höhe möglich.
Lassen Sie uns sprechen:
In einem ersten Gespräch klären wir Ihre Ziele, Ihren Zeithorizont und wie viel Schwankung Sie aushalten möchten. Das Gespräch ist unverbindlich.
0800 444 2004 (kostenlos)
Rückruf innerhalb von 36 Stunden
Was ich für Sie betreue
Geldanlage für jedes Ziel
Regelmäßig sparen
Fonds- und ETF-Sparpläne
Schon ab 25 € im Monat. Sie kaufen automatisch zu unterschiedlichen Kursen und müssen nicht den „richtigen“ Zeitpunkt abpassen.
Einmal anlegen
Einmalanlage in jeder Höhe
Eine Erbschaft, eine fällige Lebensversicherung oder eine Abfindung: Ich zeige Ihnen, wie Sie den Betrag sinnvoll und, wenn gewünscht, schrittweise anlegen.
Für die Rente
Altersvorsorge mit Wertpapieren
Langfristig vorsorgen mit Fonds und ETF, flexibel und mit Chancen auf Rendite. Mehr dazu auf meiner Seite Altersvorsorge mit ETF.
Vom Arbeitgeber
Vermögenswirksame Leistungen
Viele Arbeitgeber zahlen bis zu 40 € im Monat dazu. Mit einem Fondssparplan wird daraus über die Jahre ein schönes Polster, je nach Einkommen sogar mit staatlicher Zulage.
Für die Kleinen
Spardepots für Kinder
Ein eigenes Depot auf den Namen des Kindes, bespart von Eltern, Großeltern oder Paten. Zum 18. Geburtstag kann daraus der Führerschein, das Studium oder die erste Wohnung werden.
Bestehendes Depot
Depotcheck und Betreuung
Sie haben schon ein Depot und sind unsicher, ob es noch passt? Ich sehe es mir an: Streuung, Kosten, Risiko und ob die Fonds noch halten, was sie versprechen.
Aus der Praxis
Ein echtes Kundendepot, betreut seit 2009
Zahlen sagen mehr als Versprechen. Dieses Depot betreue ich seit Januar 2009. Der Kunde hat regelmäßig gespart, zwischendurch Geld entnommen und später größere Beträge nachgelegt. Der Verlauf zeigt, was Geduld und eine durchdachte Fondsauswahl über viele Jahre bewirken können.
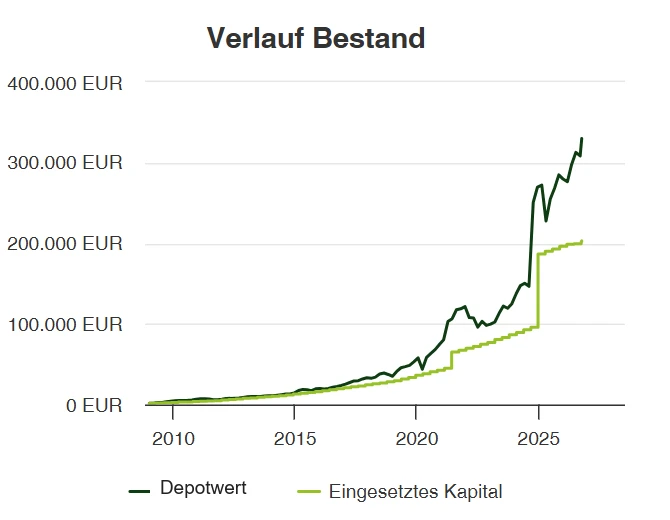
01.01.2009 bis 07.10.2026
Durch diese Krisen hat das Depot geführt
2010 bis 2012
Euro- und Staatsschuldenkrise
Griechenland, Rettungsschirme, Sorge um den Euro. Viele Anleger verkauften in Panik. Wir sind investiert geblieben.
2016, 2020, 2024
US-Präsidentschaftswahlen
Jede Wahl brachte Unsicherheit und kurze Ausschläge an den Börsen. Langfristig waren sie kaum zu sehen.
Frühjahr 2020
Corona-Einbruch
Innerhalb weniger Wochen fielen die Kurse weltweit stark. Wer gehalten und weiter gespart hat, lag oft schon nach Monaten wieder im Plus.
ab Februar 2022
Russlands Überfall auf die Ukraine
Krieg in Europa, Energiekrise, Inflation und steigende Zinsen: 2022 war für fast alle Anlageklassen ein schwieriges Jahr.
Frühjahr 2025
Zollstreit und Kursrutsch
Neue US-Zölle schickten die Märkte kurzzeitig auf Talfahrt. Auch dieser Rücksetzer ist im Verlauf deutlich zu sehen und wurde wieder aufgeholt.
Meine Erfahrung
Ruhe bewahren lohnt sich
In jeder Krise rufe ich meine Kunden an, erkläre die Lage und halte sie von Panikverkäufen ab. Oft sind gerade diese Phasen gute Zeitpunkte für Nachkäufe.
Wichtig: Dies ist ein einzelnes, ausgewähltes Kundendepot und nicht repräsentativ für alle von mir betreuten Depots. Frühere Wertentwicklungen sind kein verlässlicher Indikator für künftige Ergebnisse. Fondsanlagen schwanken im Wert, Verluste bis hin zum Totalverlust einzelner Anlagen sind möglich. Die Wertentwicklung ist der Depotübersicht der Depotbank entnommen. Die dargestellte Wertentwicklung ist nach Abzug aller Kosten und Steuern berechnet, also einschließlich Ausgabeaufschlägen, laufender Fondskosten und Depotgebühren.
Meine Empfehlung
ETF, aktive Fonds oder Themenfonds?
Ich bin kein Anhänger von Entweder-oder. Für die meisten Kunden setze ich auf eine Mischung, die zu ihren Zielen und ihrer Risikobereitschaft passt.
Das Fundament
ETF
Ein ETF bildet einen Index nach, etwa die größten Unternehmen der Welt. Er ist günstig, breit gestreut und leicht zu verstehen. Deshalb bildet ein breit gestreuter ETF bei vielen meiner Kunden den Kern des Depots.
- sehr niedrige laufende Kosten
- breite Streuung über Hunderte Unternehmen
- börsentäglich handelbar
Die Ergänzung
Aktiv gemanagte Fonds
Ein Fondsmanager wählt gezielt Aktien oder Anleihen aus. Das kostet mehr, kann sich aber in bestimmten Märkten oder Strategien lohnen, etwa bei Nebenwerten, Schwellenländern oder schwankungsärmeren Mischfonds.
- gezielte Auswahl durch Fachleute
- Absicherung in schwierigen Phasen möglich
- sorgfältige Auswahl nach Kosten und Erfolg
Die Beimischung
Themen- und Nischenfonds
Viele Ratgeber raten pauschal davon ab. Ich sehe das anders: Wer sich für Gesundheit, Wasser, Robotik, erneuerbare Energien oder Künstliche Intelligenz begeistert, kann mit einem Themenfonds gezielt in diese Entwicklung investieren.
- als Beimischung, nicht als Fundament
- höhere Chancen, aber auch höhere Schwankungen
- passend zu Ihren Interessen und Werten
So arbeite ich
Von der ersten Frage bis zur jährlichen Überprüfung
Schritt 1
Kennenlernen
Wir sprechen über Ihre Ziele, Ihren Zeithorizont, Ihre Erfahrung und darüber, wie Sie mit Schwankungen umgehen. Ohne diese Fragen gibt es von mir keine Empfehlung.
Schritt 2
Mein Vorschlag
Ich stelle Ihnen eine Fondsauswahl zusammen und erkläre jeden Baustein: warum er passt, was er kostet und welche Risiken er hat. Sie entscheiden in Ruhe.
Schritt 3
Umsetzung
Ich kümmere mich um die Depoteröffnung, den Sparplan oder die Einmalanlage und, falls gewünscht, um den Übertrag eines bestehenden Depots.
Schritt 4
Betreuung über Jahre
Einmal im Jahr schauen wir gemeinsam auf Ihr Depot. Wenn ein Fonds nicht mehr überzeugt oder sich Ihr Leben ändert, passen wir an. Und in Krisen rufe ich Sie an, bevor Sie sich Sorgen machen.
Gut zu wissen
Chancen, Risiken und Steuern
Chancen
Warum Fonds langfristig sinnvoll sind
- Zinseszins: Erträge werden wieder angelegt und arbeiten mit.
- Durchschnittskosten-Effekt: Beim Sparplan kaufen Sie bei niedrigen Kursen automatisch mehr Anteile.
- Sondervermögen: Fondsvermögen ist vom Vermögen der Fondsgesellschaft getrennt und bei deren Insolvenz geschützt.
- Flexibel: Sparrate ändern, pausieren oder Geld entnehmen, jederzeit.
Risiken
Was Sie wissen sollten
- Kursschwankungen: In Krisen kann ein Aktienfonds kurzfristig 30 % und mehr verlieren.
- Zeithorizont: Geld, das Sie in den nächsten Jahren brauchen, gehört nicht in Aktienfonds.
- Währungen: Fonds mit Anlagen außerhalb des Euro schwanken zusätzlich mit dem Wechselkurs.
- Themenfonds: Konzentration auf eine Branche bedeutet höhere Chancen und höhere Risiken.
Steuern auf Fonds und ETF in Kürze
- Abgeltungsteuer: Auf Kapitalerträge fallen 25 % Steuer an, mit Solidaritätszuschlag 26,375 %, mit Kirchensteuer bis knapp 28 %. Die Depotbank führt sie automatisch ab.
- Sparerpauschbetrag: 1.000 € Erträge im Jahr bleiben steuerfrei, für Ehepaare 2.000 €. Dafür erteilen Sie Ihrer Depotbank einen Freistellungsauftrag. Ungenutzte Beträge verfallen am Jahresende.
- Teilfreistellung: Bei Aktienfonds und Aktien-ETF sind 30 % der Erträge steuerfrei, bei Mischfonds 15 %, bei Immobilienfonds 60 % oder mehr. Für Renten- und Geldmarktfonds gibt es keine Teilfreistellung.
- Ausschüttend oder thesaurierend: Ausschüttungen werden bei Zahlung besteuert. Bei thesaurierenden Fonds, die Erträge wieder anlegen, zieht die Bank jedes Jahr Anfang Januar die sogenannte Vorabpauschale ein.
- Vorabpauschale: eine Art Steuervorauszahlung, berechnet aus dem Basiszins (für 2025: 2,53 %). Bei 10.000 € in einem Aktien-ETF sind das Anfang 2026 rund 33 € Steuer, sofern der Sparerpauschbetrag schon ausgeschöpft ist. Sie wird beim späteren Verkauf angerechnet, Sie zahlen also nicht doppelt.
- Verkauf: Versteuert wird nur der Gewinn. Es gilt „first in, first out“: Die zuerst gekauften Anteile gelten als zuerst verkauft. Verluste verrechnet die Bank automatisch mit Gewinnen im selben Depot.
- Geringes Einkommen und Kinder: Liegt Ihr persönlicher Steuersatz unter 25 %, lohnt sich die Günstigerprüfung in der Steuererklärung. Kinder und Geringverdiener können mit einer Nichtveranlagungs-Bescheinigung oft alle Erträge steuerfrei stellen.
Stand 2026, vereinfachte Übersicht. Für Ihre persönliche Steuersituation fragen Sie bitte Ihren Steuerberater.
Häufige Fragen
Fragen zur Geldanlage mit Fonds und ETF
Ab welchem Betrag kann ich anfangen?
Ein Sparplan ist bei mir schon ab 25 € im Monat möglich. Einmalanlagen können Sie in jeder Höhe tätigen. Beides lässt sich kombinieren und später jederzeit anpassen.
Ich habe keine Erfahrung mit Geldanlage. Ist das ein Problem?
Nein. Viele meiner Kunden haben ohne Vorwissen angefangen. Ich erkläre Ihnen alles in verständlichen Worten, und wir beginnen mit einer Anlage, bei der Sie ruhig schlafen können.
Was ist der Unterschied zwischen einem ETF und einem aktiven Fonds?
Ein ETF bildet einen Index nach und ist dadurch sehr günstig. Bei einem aktiven Fonds wählt ein Fondsmanager die Wertpapiere gezielt aus, das kostet mehr. Ich nutze beides, je nachdem, was in Ihrem Depot sinnvoll ist.
Sind Themenfonds nicht zu riskant?
Als alleinige Anlage ja. Als Beimischung zu einem breit gestreuten Fundament können Themen- und Nischenfonds aber interessant sein, wenn Sie sich für eine Branche begeistern und die höheren Schwankungen bewusst in Kauf nehmen.
Kann ich ein Depot für mein Kind eröffnen?
Ja. Das Depot läuft auf den Namen des Kindes, die Eltern verwalten es bis zur Volljährigkeit. Großeltern und Paten können mitsparen. Das Kind hat einen eigenen Sparerpauschbetrag.
Was passiert mit meinem Geld in einer Börsenkrise?
Die Kurse fallen zunächst, manchmal deutlich. Wer nicht verkaufen muss, kann abwarten, denn bisher haben sich breit gestreute Aktienmärkte nach jeder Krise erholt, wenn auch unterschiedlich schnell. Eine Garantie dafür gibt es nicht. In solchen Phasen melde ich mich bei meinen Kunden und bespreche die Lage.
Kann ich jederzeit an mein Geld?
Ja, Fondsanteile lassen sich in der Regel börsentäglich verkaufen. Bei vermögenswirksamen Leistungen gilt eine Sperrfrist von sieben Jahren, wenn Sie die staatliche Zulage erhalten möchten.
Kann ich mein bestehendes Depot zu Ihnen übertragen?
Ja. Ich sehe mir Ihr Depot zuerst unverbindlich an. Wenn Sie möchten, übernehme ich die Betreuung, der Übertrag ist in der Regel kostenlos.
 Fachlich geprüft von Rainer Epbinder
Inhaber und Versicherungsmakler (§ 34d Abs. 1 GewO) · Stand: 10/2026
Aktuelles
Neues aus dem Makleralltag



Beratung zur Geldanlage
Ihr Depot, persönlich betreut – seit über 20 Jahren.
Rainer Epbinder · Inhaber
0800 444 2004 (kostenlos) · 040 88141738-0
angebot@astral-versicherungen.de