
Kurz erklärt
Wer ein Unternehmen gründet, haftet vom ersten Tag an für Schäden, die er anderen zufügt, und trägt das Risiko für Einrichtung, Waren und Daten selbst. Die wichtigsten Versicherungen für Gründer sind die Betriebshaftpflicht, die Inhaltsversicherung, die D&O-Versicherung für Geschäftsführer und die Cyberversicherung.
Ich berate seit vielen Jahren Gründerinnen und Gründer, vom Handwerksbetrieb über den Blumenladen bis zum Software-Start-up. Am Anfang steht immer ein Gespräch: Wir hören zu, lassen uns Ihre Geschäftsidee erklären und denken gemeinsam die Risiken auf dem Weg in die Selbstständigkeit durch. Und wir überlegen, wie Ihr Unternehmen nach einem unerwarteten Schaden am besten weitermachen kann.
Als ungebundener Versicherungsmakler vergleichen wir die Angebote von bis zu 80 Gesellschaften. Für viele Gewerke erhalten Gründer bei unseren Versicherungspartnern besondere Nachlässe für bis zu 3 Jahre. Unser Ziel: Wir helfen unseren Kunden, geschützt zu wachsen.
Gründer-Check im Gespräch:
Erzählen Sie uns von Ihrem Vorhaben. Wir sagen Ihnen ehrlich, was Sie wirklich brauchen und was warten kann.
0800 444 2004 (kostenlos)
Rückruf innerhalb von 36 Stunden
Die vier wichtigsten
Diese Versicherungen braucht fast jedes Start-up
Nicht jede Versicherung muss am ersten Tag abgeschlossen sein. Diese vier schützen aber vor den Schäden, die ein junges Unternehmen am schnellsten in Schwierigkeiten bringen.
Nummer 1
Betriebshaftpflicht
Ein Kunde stolpert im Laden, ein Mitarbeiter beschädigt beim Kunden das Parkett, im gemieteten Büro läuft Wasser aus. Für solche Schäden haften Sie unbegrenzt, als Einzelunternehmer auch mit Ihrem Privatvermögen. Die Betriebshaftpflicht zahlt berechtigte Forderungen und wehrt unberechtigte ab.
Nummer 2
Inhalts- und Sachversicherung
Einrichtung, Maschinen, Waren und Vorräte sind oft mit Gründungskredit oder Erspartem bezahlt. Die Inhaltsversicherung ersetzt sie nach Feuer, Einbruchdiebstahl, Leitungswasser oder Sturm zum Neuwert. Mit einer Betriebsunterbrechungsversicherung laufen Miete, Gehälter und Kreditraten weiter, während Sie wieder aufbauen.
Nummer 3
D&O für Geschäftsführer
Wer eine GmbH oder UG gründet, haftet als Geschäftsführer persönlich mit dem Privatvermögen, wenn ein Fehler in der Geschäftsführung der Firma Geld kostet. Gerade in der Anfangszeit passieren solche Fehler leicht, etwa bei Fristen, Steuern oder Verträgen. Die D&O-Versicherung zahlt und wehrt unberechtigte Ansprüche ab.
Nummer 4
Cyberversicherung
Auch kleine Firmen werden angegriffen: verschlüsselte Rechner, gestohlene Kundendaten, gefälschte Rechnungen. Die Cyberversicherung bezahlt IT-Experten, die Ihre Systeme wiederherstellen, den Ausfall Ihres Betriebs und Forderungen von Kunden, deren Daten betroffen sind.
Berater, Programmierer, Ingenieure und andere Wissensberufe brauchen zusätzlich eine Vermögensschadenhaftpflicht, denn ein fachlicher Fehler kostet hier vor allem Geld.
So beraten wir
In vier Schritten zum passenden Schutz
Schritt 1
Zuhören
Sie erzählen uns von Ihrer Geschäftsidee, Ihren Kunden, Räumen und Plänen. Am Telefon, per Video oder bei uns in Hamburg.
Schritt 2
Risiken durchdenken
Wir gehen gemeinsam durch, was passieren kann: Was würde Ihr Unternehmen existenziell treffen, was können Sie selbst tragen?
Schritt 3
Vergleichen
Wir holen Angebote bei passenden Gesellschaften ein und rechnen Gründernachlässe ein. Sie bekommen eine klare Empfehlung.
Schritt 4
Mitwachsen
Neue Mitarbeiter, mehr Umsatz, größere Räume: Wir passen Ihren Schutz an, wenn Ihr Unternehmen wächst, und prüfen ihn regelmäßig.
Was kostet der Start?
Beispiele aus unseren Musterangeboten
So viel kostet der Grundschutz bei unseren Versicherungspartnern heute. Alle Beträge sind Bruttobeiträge im Jahr, inklusive 19 % Versicherungsteuer. Ihr Beitrag hängt von Branche, Umsatz und Versicherungssumme ab. Gründernachlässe rechnen wir im Angebot ein.
Haftpflicht
Betriebshaftpflicht
Bürobetrieb, Privathaftpflicht des Inhabers inklusive
ab 80,06 € im Jahr
Berufshaftpflicht
Vermögensschadenhaftpflicht
Angebot für Existenzgründer: 300.000 € Versicherungssumme, Umsatz bis 75.000 €
ab 345,93 € im Jahr
Geschäftsführer
D&O-Versicherung
1 Mio. € Versicherungssumme, mit passivem Rechtsschutz und Strafrechtsschutz
ab 838,95 € im Jahr
Digital
Cyberversicherung
1 Mio. € Versicherungssumme, 24-Stunden-Notfallhilfe und IT-Forensik
ab 1.190,56 € im Jahr
Die Inhaltsversicherung für Einrichtung, Waren und Maschinen rechnen wir individuell, denn sie hängt vom Wert Ihrer Einrichtung und vom Standort ab. Unverbindliche Musterangebote unserer Versicherungspartner, Stand 10/2026. Maßgeblich sind das Angebot und die Versicherungsbedingungen.
Gründer-Angebot anfordern?
Branchen
Für diese Gründungen beraten wir
Jede Branche hat ihre eigenen Risiken und oft eigene Gründerkonzepte bei den Versicherern. Eine Auswahl der Branchen, für die wir Gründer beraten:
- Handwerk
- Bauhandwerker
- Innenausbau
- Bauunternehmen
- Tischlerei
- Dachdecker
- Elektriker
- Sanitär und Heizung
- Maler und Lackierer
- Garten- und Landschaftsbau
- Gebäudereinigung
- Hausmeisterservice
- Transport
- Kurierdienst
- Umzugsunternehmen
- Kfz-Handel
- Kfz-Handwerk
- Fahrschule
- Handelsbetriebe
- eBay-Shops
- Online-Shop und Amazon-Händler
- Kiosk
- Blumenladen
- Gastronomie
- Café
- Food-Truck
- Consulting
- Coaching
- Ingenieure
- Architekten
- Programmierer
- App-Entwicklung
- IT- und SaaS-Start-ups
- Webdesigner
- Marketingagentur
- Influencer
- Fotografen
- Druckerei
- Übersetzer
- Lehrer und Nachhilfe
- Buchhalter
- Immobilienmakler und Hausverwaltung
- Eventmanagement
- Service-Dienstleister
- Sportschule
- Fitnessstudio
- Personal Trainer und Yoga
- Friseur
- Kosmetik- und Nagelstudio
- Tattoo-Studio
Ihre Branche ist nicht dabei? Fragen Sie uns trotzdem. Wir finden auch für ungewöhnliche Geschäftsideen den passenden Schutz.
Gründer-Tipps
Darauf achten wir für Sie
Tätigkeit
Richtig beschreiben
Versichert ist nur, was im Vertrag beschrieben ist. Wer als „Webdesigner“ versichert ist, aber auch Server betreut, hat für diesen Teil womöglich keinen Schutz. Wir beschreiben Ihre Tätigkeit vollständig.
Vor der Eröffnung
Ab dem ersten Tag
Der Schutz sollte beginnen, wenn die ersten Werte in die Räume kommen oder der erste Auftrag startet, nicht erst mit der offiziellen Eröffnung.
Wachstum
Mitwachsen lassen
Umsatz, Mitarbeiterzahl und Versicherungssummen ändern sich in den ersten Jahren schnell. Wir erinnern Sie an die jährliche Meldung und passen den Vertrag an.
Aus der Praxis
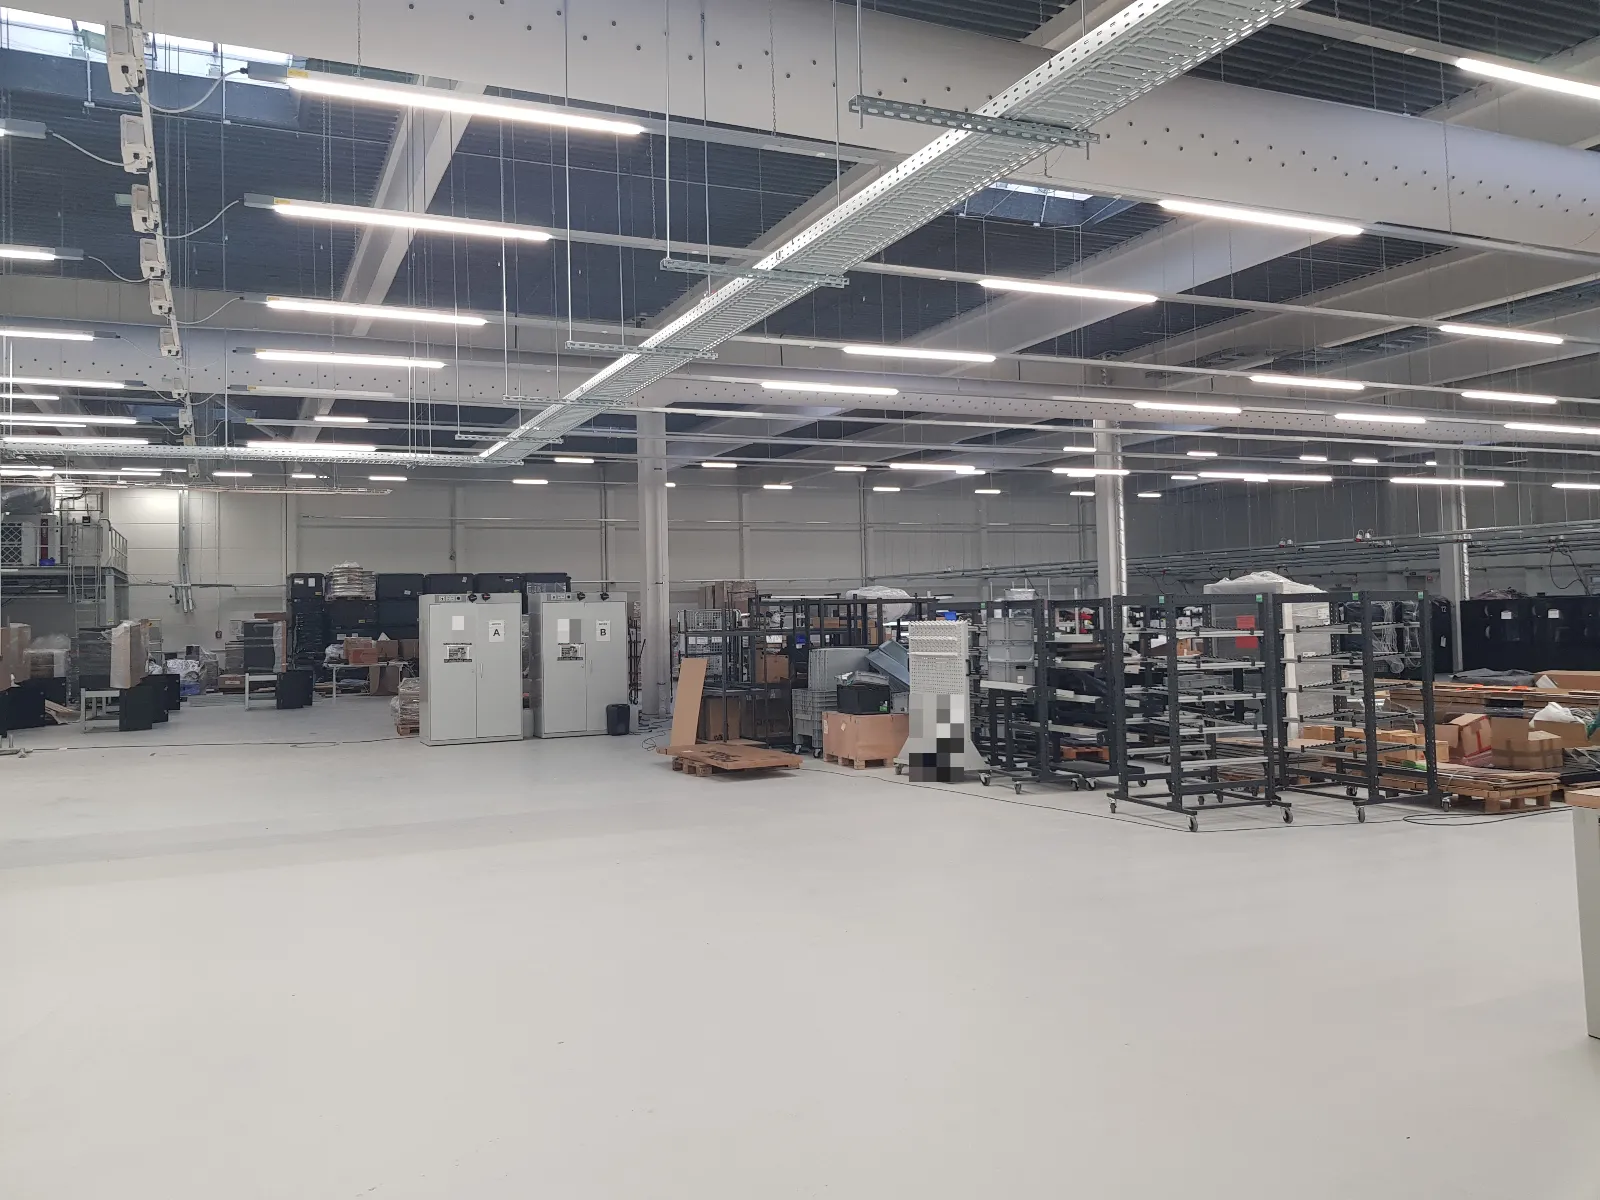
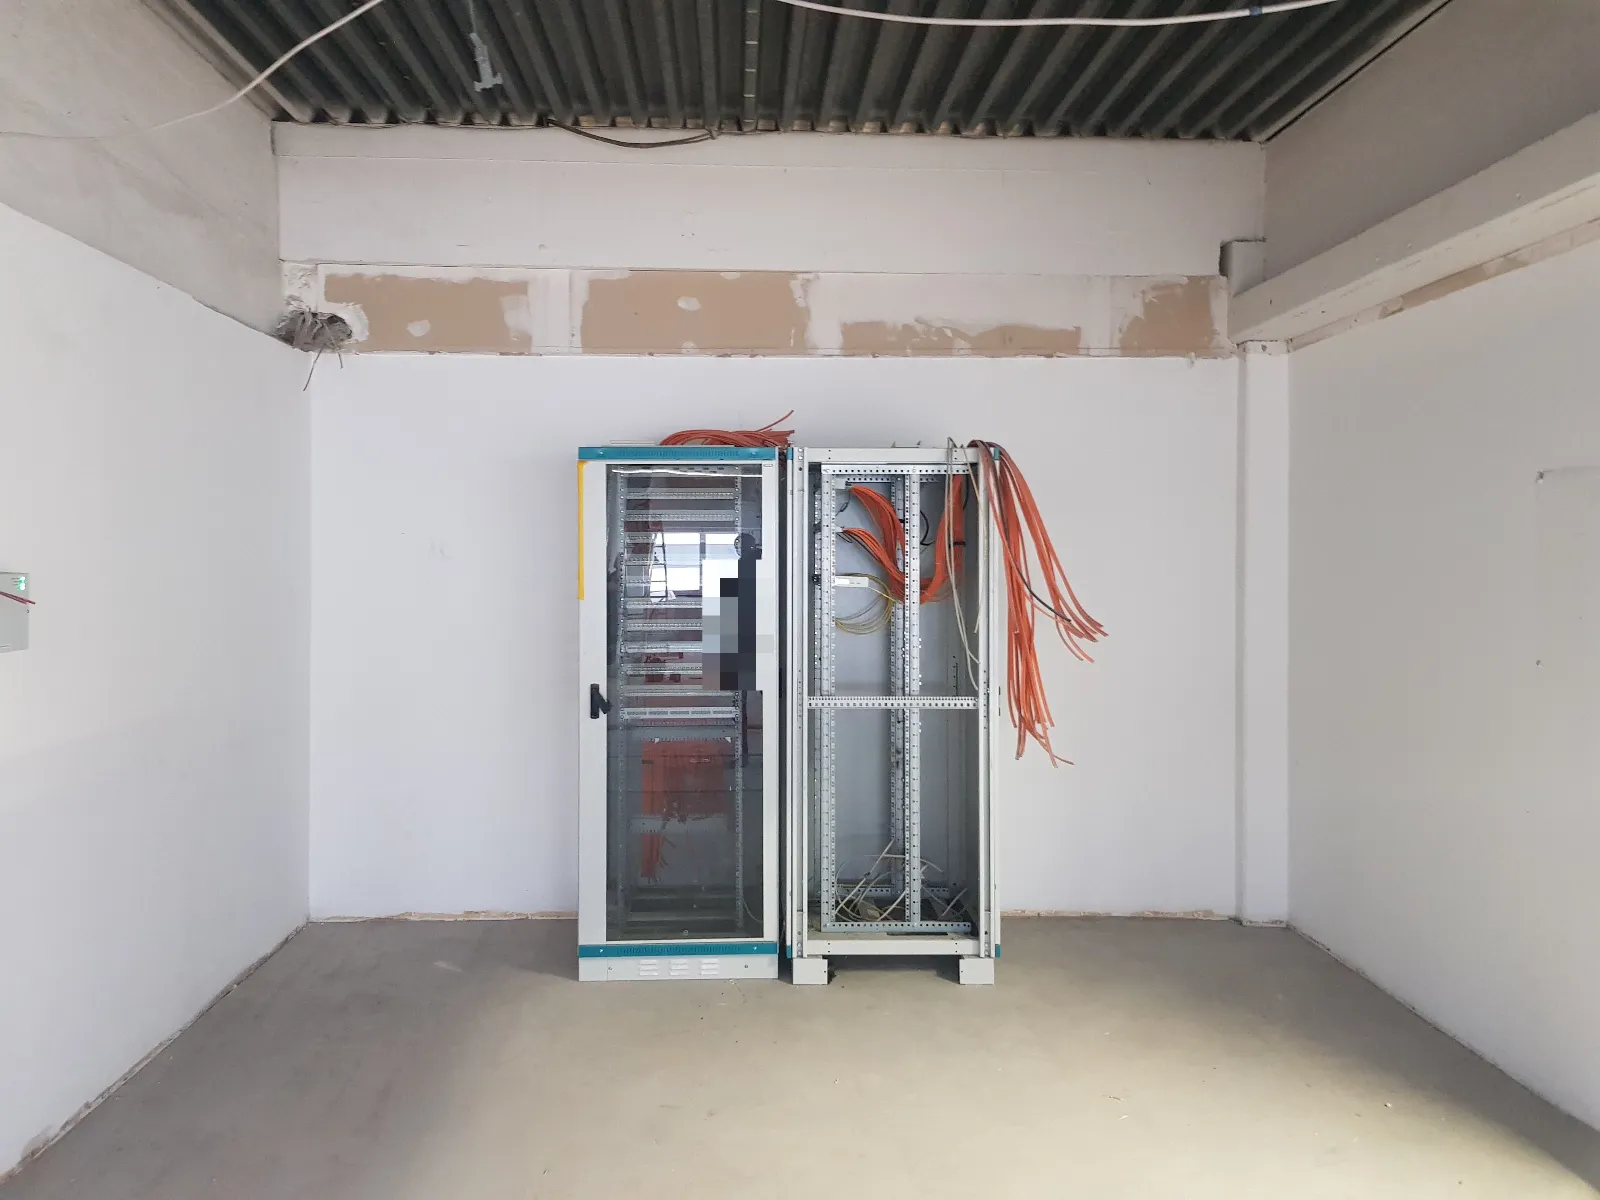
Bilder aus der Praxis
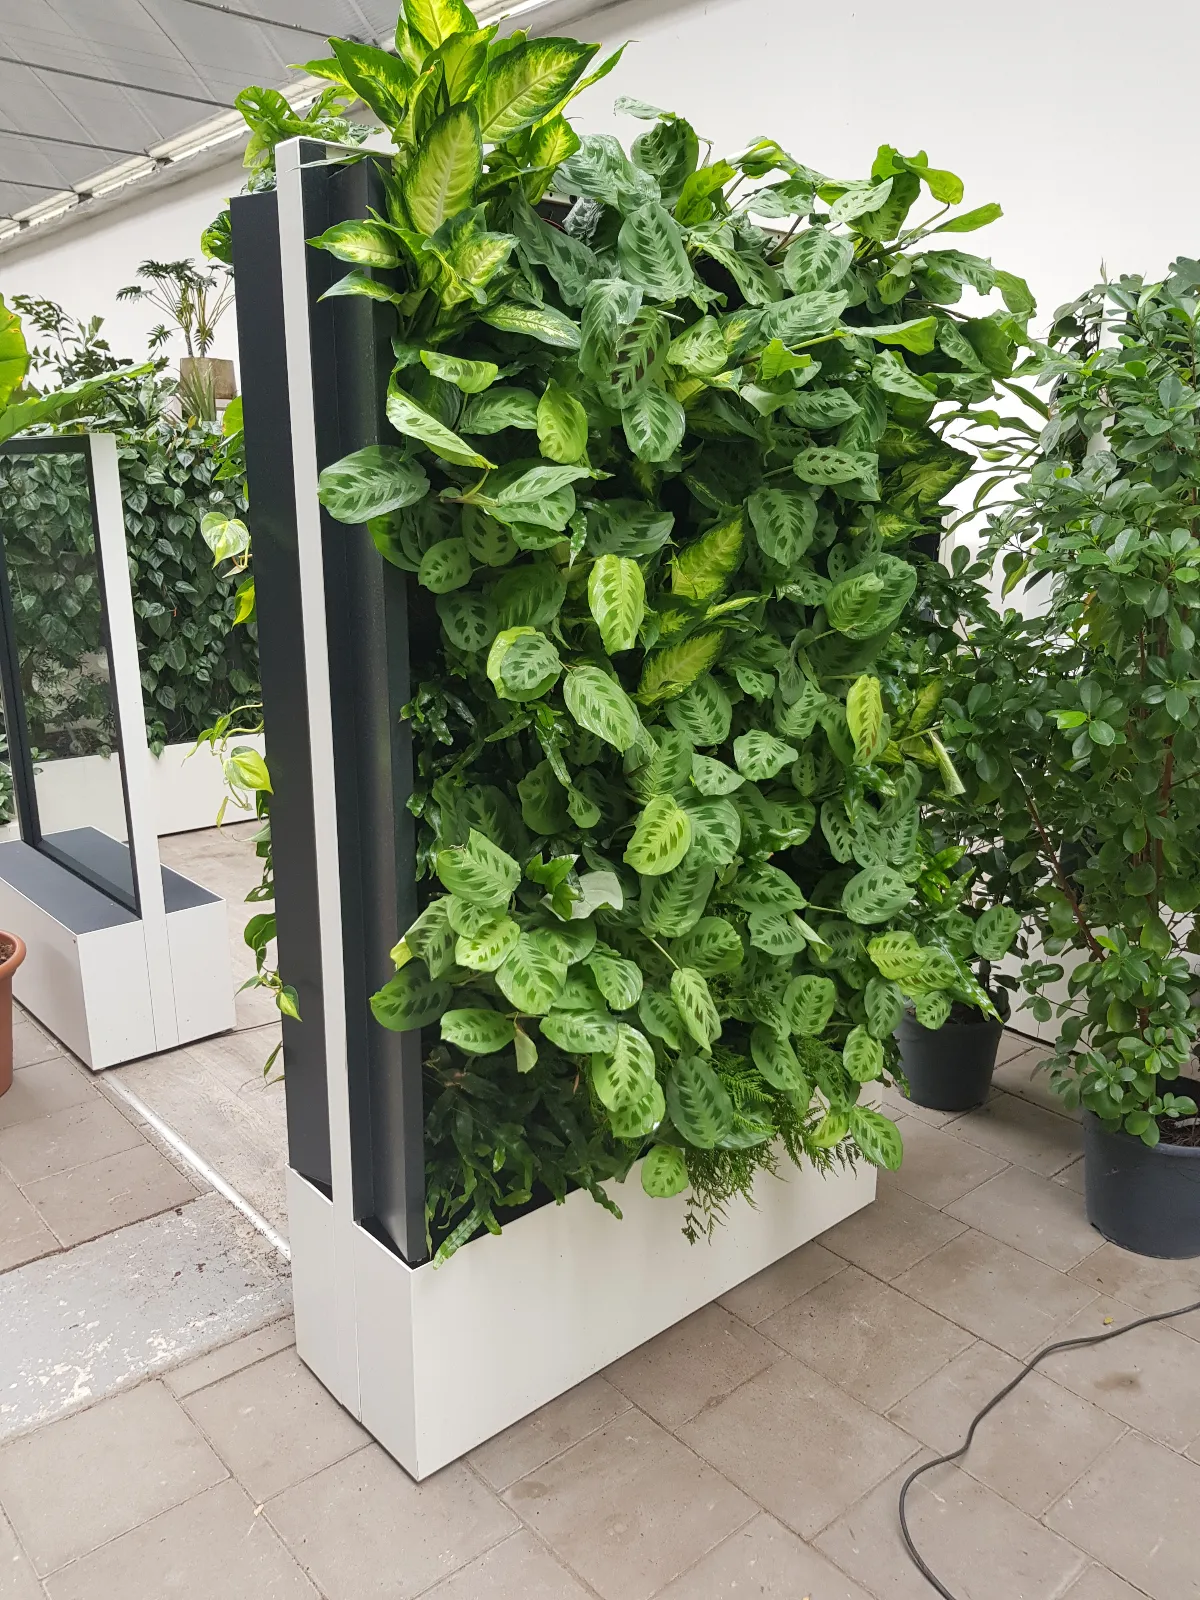
Echte Fotos aus Betrieben unserer Kunden in der Gründungs- und Wachstumsphase, keine Symbolbilder. Tippen Sie auf ein Foto, dann sehen Sie es groß und lesen, worauf es beim Versicherungsschutz ankommt.
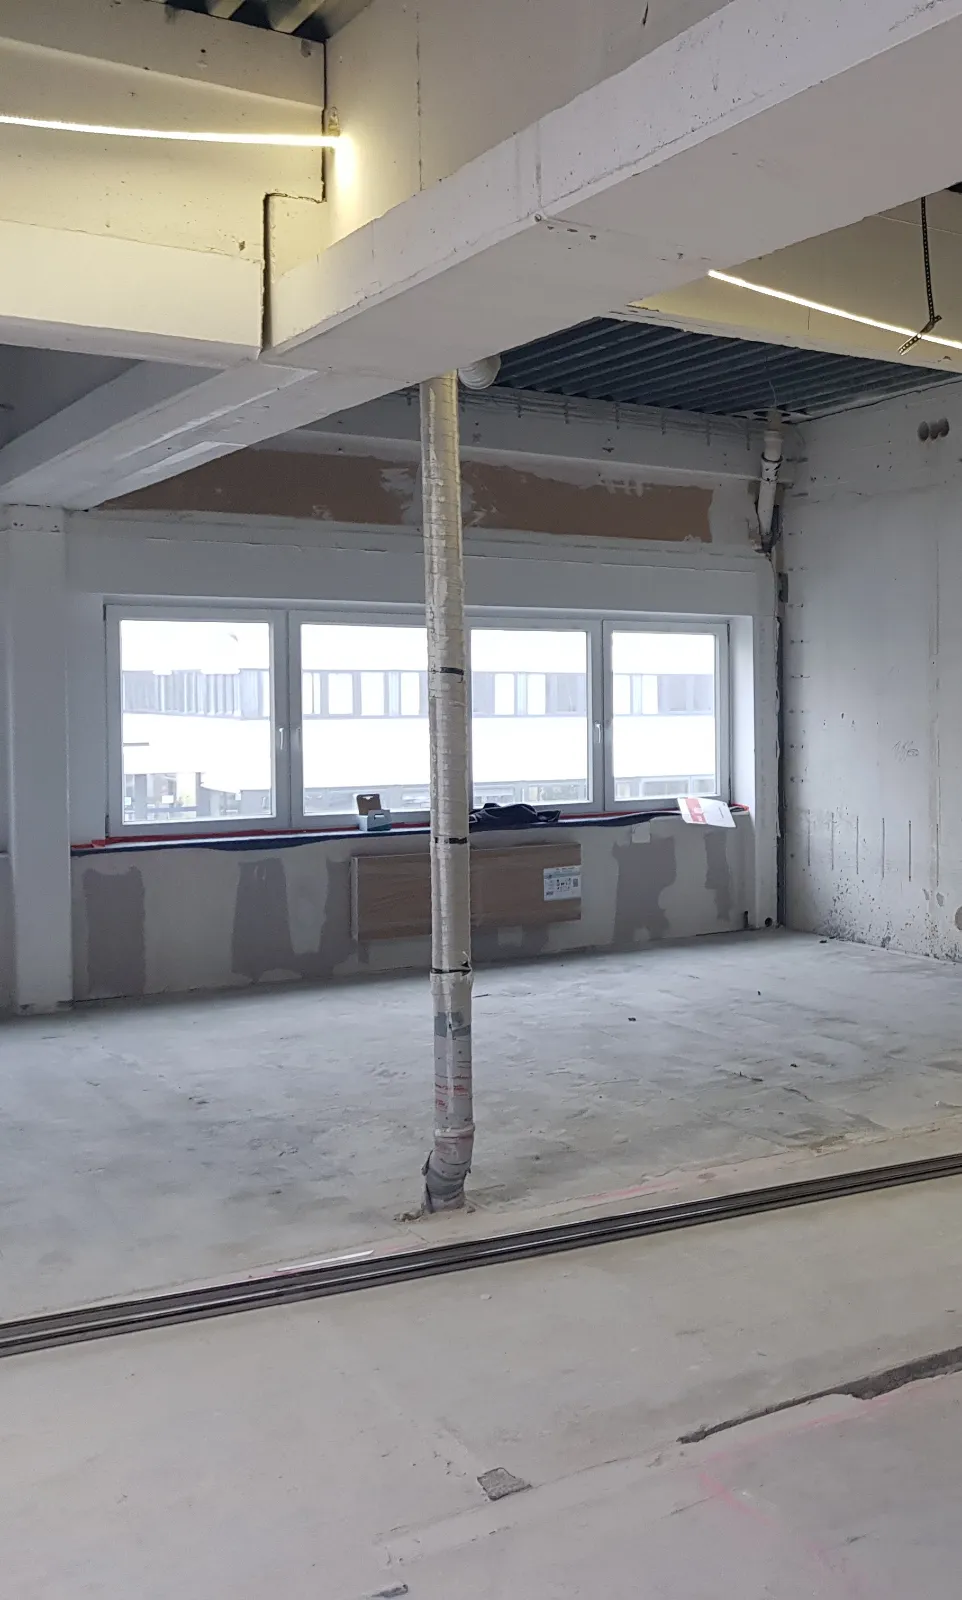
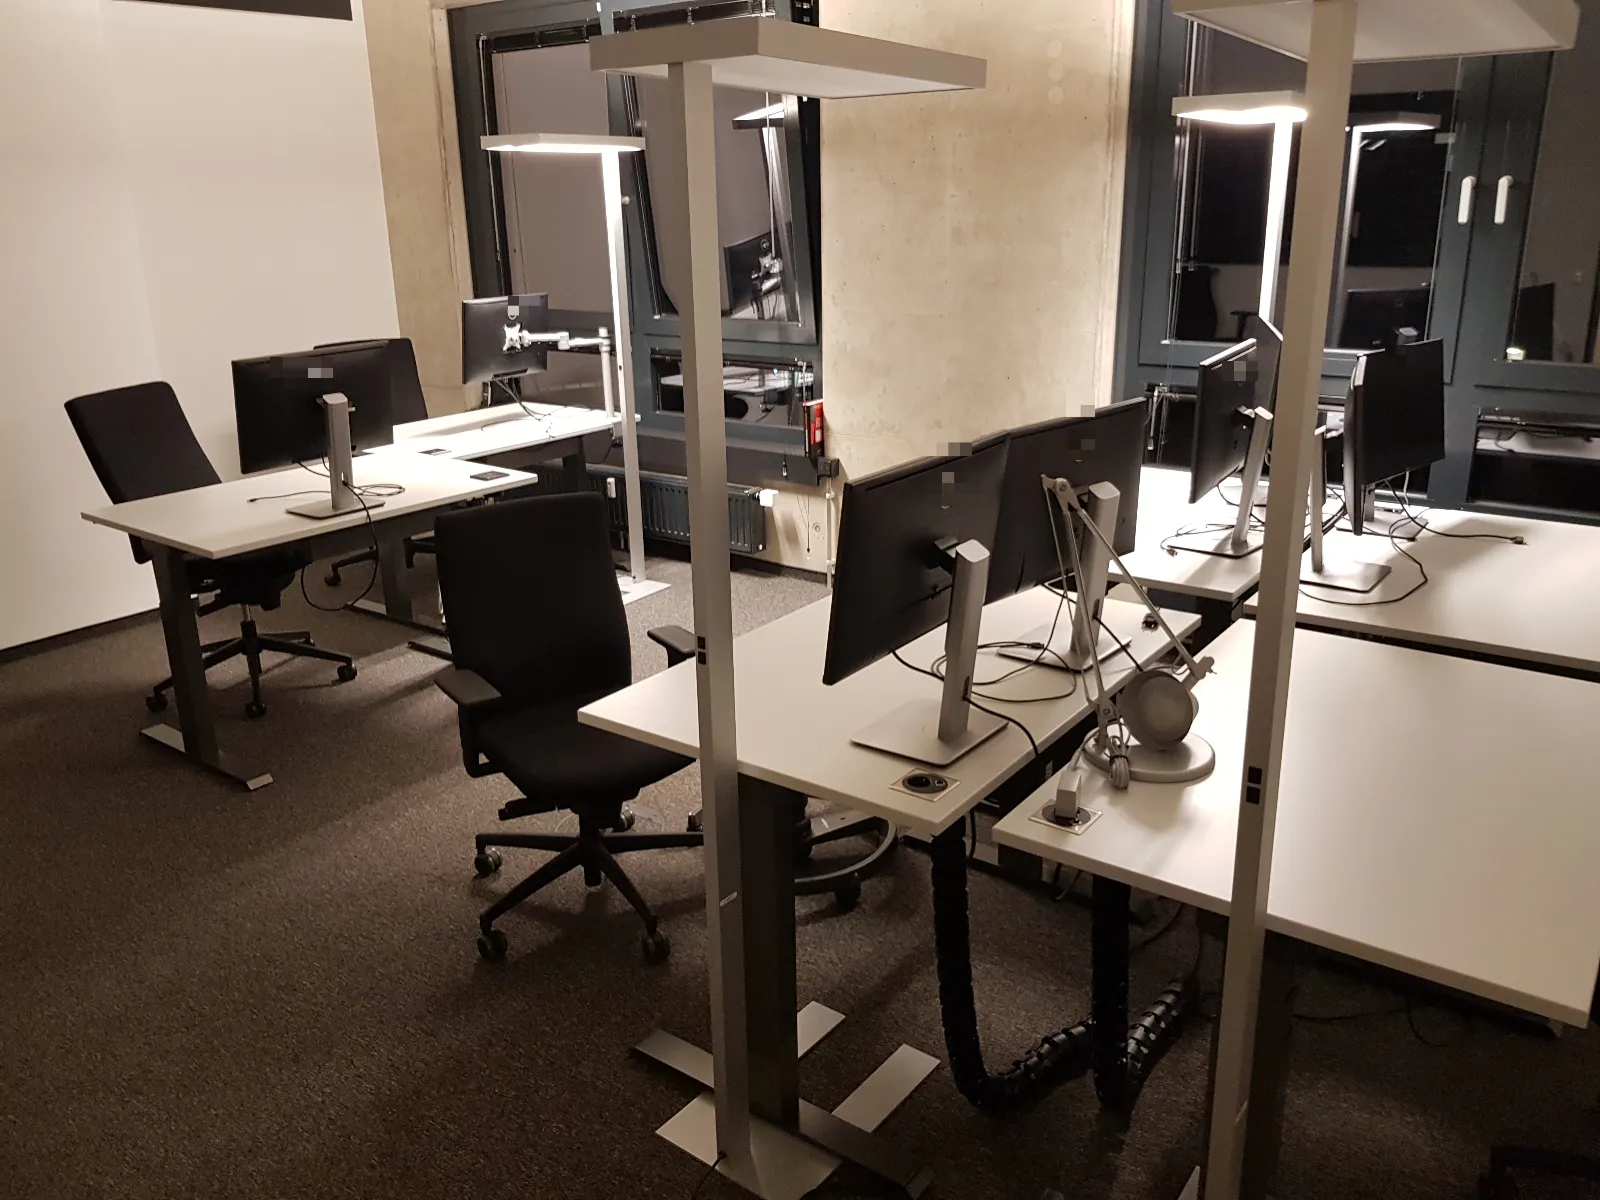
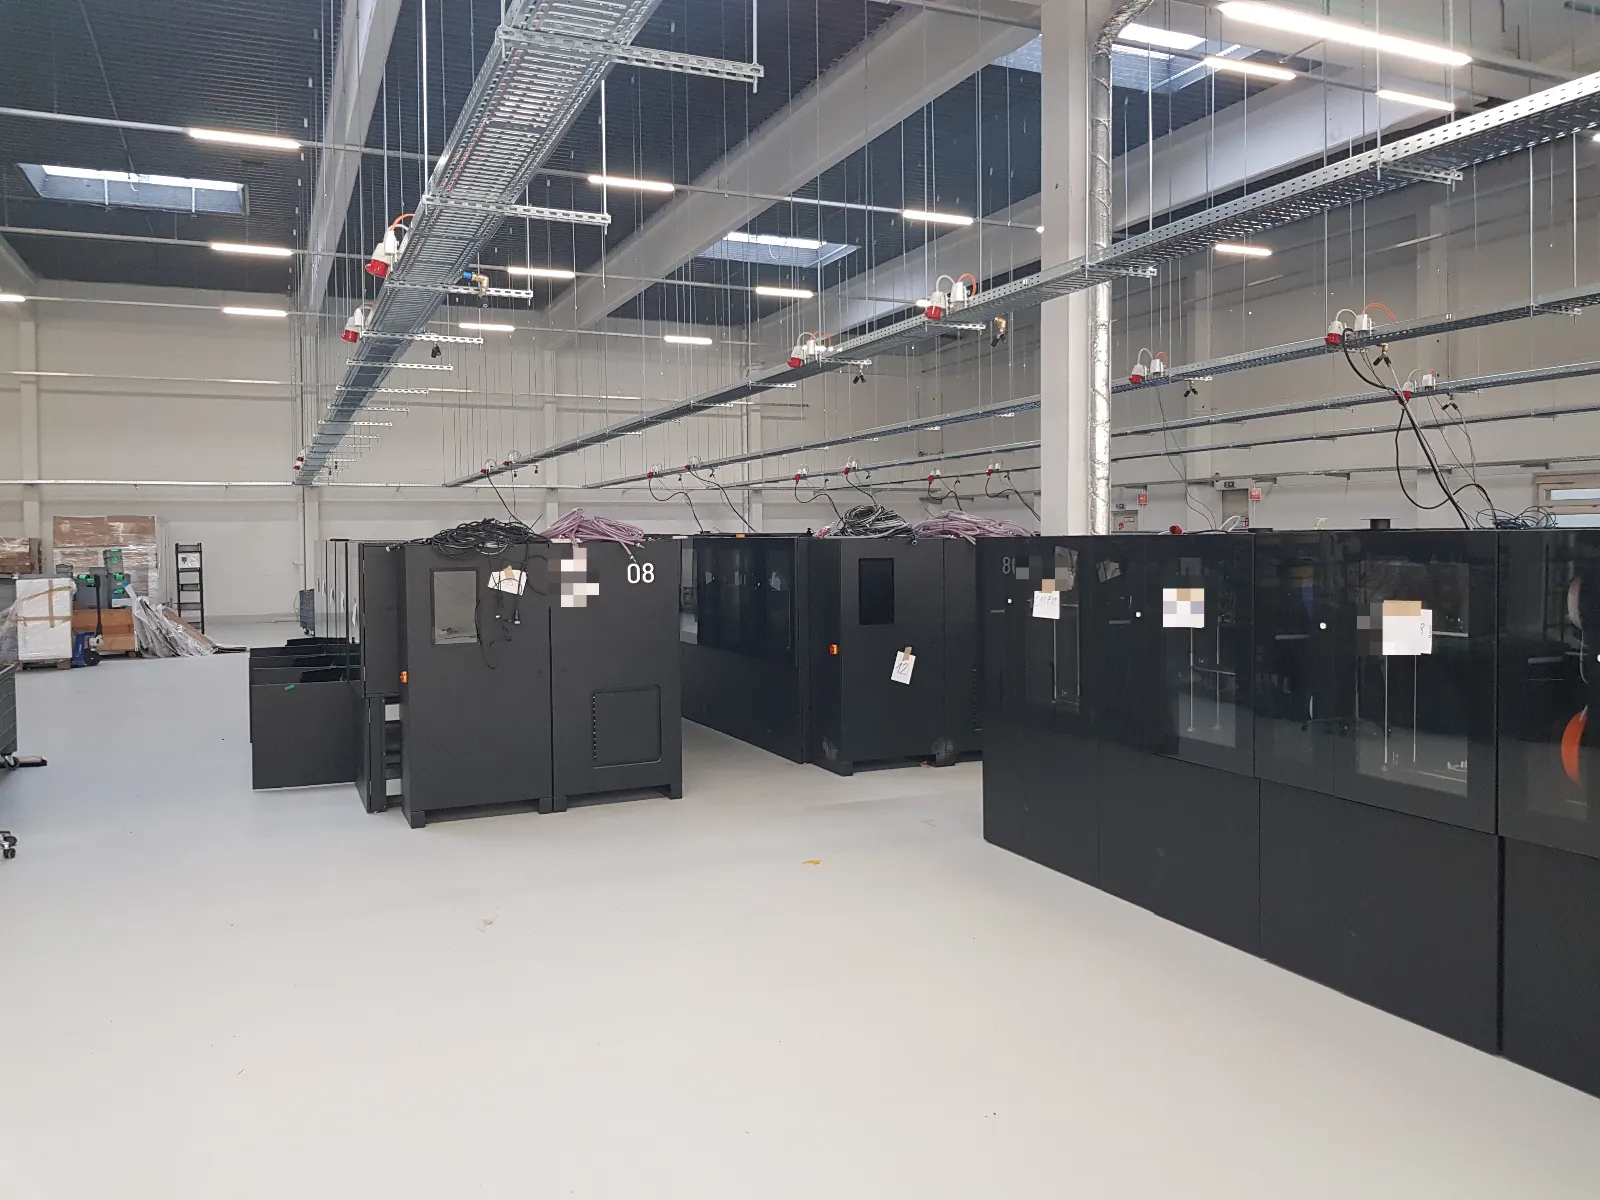
Häufige Fragen
Fragen von Gründerinnen und Gründern
Welche Versicherungen brauche ich als Gründer wirklich?
Fast jedes Unternehmen braucht eine Betriebshaftpflicht. Wer Einrichtung, Waren oder Maschinen hat, braucht eine Inhaltsversicherung. Geschäftsführer einer GmbH oder UG sollten eine D&O-Versicherung haben, und wer mit Kundendaten arbeitet, eine Cyberversicherung. Berater und Wissensberufe brauchen zusätzlich eine Vermögensschadenhaftpflicht.
Gibt es Nachlässe für Existenzgründer?
Ja. Für viele Gewerke gewähren unsere Versicherungspartner Gründern besondere Nachlässe für bis zu 3 Jahre. Welche Nachlässe für Ihre Branche gelten, prüfen wir im Angebot.
Ab wann sollte der Versicherungsschutz beginnen?
Sobald Sie haften oder Werte haben: mit dem ersten Auftrag, dem Mietbeginn der Räume oder der Lieferung von Einrichtung und Waren. Viele Vermieter und Auftraggeber verlangen den Nachweis schon vorher.
Reicht meine Privathaftpflicht für die Selbstständigkeit?
Nein. Die Privathaftpflicht schließt berufliche Tätigkeiten aus. Für Ihr Unternehmen brauchen Sie eine Betriebshaftpflicht. Bei manchen Angeboten ist die Privathaftpflicht des Inhabers dort sogar mit eingeschlossen.
Brauche ich als UG oder GmbH eine D&O-Versicherung?
Die GmbH haftet nur mit dem Firmenvermögen, der Geschäftsführer aber persönlich, wenn er seine Pflichten verletzt. Das gilt auch für Gesellschafter-Geschäftsführer. Die D&O-Versicherung schützt Ihr Privatvermögen.
Ich verdiene noch wenig. Was kann warten?
Zuerst sichern wir ab, was Ihr Unternehmen existenziell treffen kann: Haftpflicht, Inhalt und je nach Geschäft D&O und Cyber. Andere Bausteine können folgen, wenn das Geschäft läuft. Das besprechen wir offen mit Ihnen.
Was kostet die Beratung?
Eine gesonderte Vergütung zahlen Sie uns nicht. Als Versicherungsmakler erhalten wir eine Courtage vom Versicherer, wenn ein Vertrag zustande kommt. Diese Courtage ist bereits im Versicherungsbeitrag enthalten.
 Fachlich geprüft von Rainer Epbinder
Inhaber und Versicherungsmakler (§ 34d Abs. 1 GewO) · Stand: 10/2026
Aktuelles
Neues aus dem Makleralltag



Gründer-Check
Wir helfen Ihnen, geschützt zu wachsen.
Rainer Epbinder · Inhaber
0800 444 2004 (kostenlos) · 040 88141738-0
angebot@astral-versicherungen.de