
Kurz erklärt
Die Vermögensschadenhaftpflicht, oft auch Berufshaftpflicht genannt, zahlt, wenn Ihr Kunde durch einen Fehler in Ihrer Arbeit Geld verliert, ohne dass eine Person verletzt oder eine Sache beschädigt wurde: eine verpasste Frist, ein falscher Rat, ein Bild ohne Lizenz. Sie prüft die Forderung, zahlt berechtigte Ansprüche und wehrt unberechtigte ab.
ASTRAL bietet für alle Bereiche eine Vermögensschaden- und Berufshaftpflicht an: für Berater und Freiberufler, IT- und Kreativbetriebe, Makler und Verwalter, und für Berufe, die es vor fünf Jahren noch nicht gab, wie KI-Engineer oder KI-SEO-Berater.
Wer Wissen verkauft, haftet für dessen Folgen. Eine normale Betriebshaftpflicht hilft dabei kaum, denn sie deckt vor allem Personen- und Sachschäden. Reine Geldschäden Ihrer Kunden sind nur über eine Vermögensschadenhaftpflicht versichert. Wir vergleichen ungebunden bei bis zu 80 Gesellschaften.
Persönlich beraten statt Online-Rechner:
Beschreiben Sie uns kurz, was Sie für Ihre Kunden tun. Wir formulieren Ihre Tätigkeit so, wie der Versicherer sie braucht, denn nur was beschrieben ist, ist versichert.
0800 444 2004 (kostenlos)
Rückruf innerhalb von 36 Stunden
Der Unterschied
Echte Vermögensschäden, Personen- und Sachschäden
Versicherer unterscheiden drei Schadenarten. Davon hängt ab, welche Versicherung zahlt.
Personenschaden
Ein Mensch wird verletzt
Ein Kunde stolpert in Ihrem Büro über ein Kabel und bricht sich den Arm. Behandlung, Schmerzensgeld und Verdienstausfall zahlt die Betriebshaftpflicht.
Sachschaden
Eine Sache geht kaputt
Beim Kundentermin fällt der geliehene Beamer zu Boden. Reparatur oder Ersatz zahlt ebenfalls die Betriebshaftpflicht. Folgen daraus, etwa ein ausgefallener Workshop, heißen unechte Vermögensschäden und hängen am Sachschaden.
Echter Vermögensschaden
Nur das Geld ist weg
Ein falsch eingerichtetes Tracking, eine verpasste Abgabefrist, ein Bild ohne Lizenz: Niemand ist verletzt, nichts ist kaputt, und trotzdem verliert Ihr Kunde Geld. Das versichert nur die Vermögensschadenhaftpflicht.
Für beratende, kreative und digitale Berufe ist der echte Vermögensschaden das größte Risiko. Deshalb kombinieren gute Verträge beide Bausteine in einer Police.
Aufbau
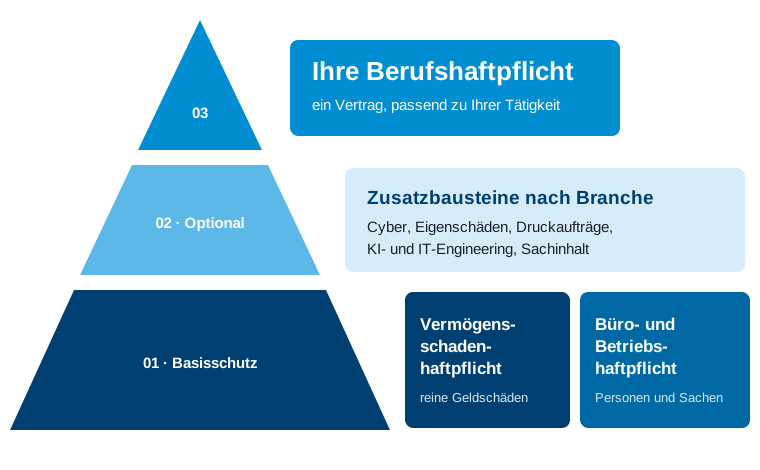
Wie ist die Vermögensschadenhaftpflicht aufgebaut?
01 Basisschutz: Die Vermögensschadenhaftpflicht deckt reine Geldschäden, die Sie, Ihre Mitarbeiter oder Ihre Subunternehmer bei der Arbeit für Kunden verursachen. Die Büro- und Betriebshaftpflicht ergänzt Personen- und Sachschäden, etwa beim Kunden vor Ort.
02 Optional: Je nach Branche kommen Zusatzbausteine hinzu, zum Beispiel Cyber und Datenrisiken, Eigenschäden wie der Ausfall einer Schlüsselperson, Fehldrucke bei Agenturen oder IT-Engineering bei Softwarehäusern.
03 Ergebnis: Ihre Berufshaftpflicht, ein Vertrag mit einer Ansprechperson, abgestimmt auf das, was Sie wirklich tun.
Unsere Kunden bewerten uns auf Google
4,9 von 5 Sternen · 30 Rezensionen (Stand 10/2026)
Ausgezeichnet: FOCUS „Empfohlener Makler“
- Inhabergeführt seit 2004, Sitz in Hamburg
- Mitglied der Hamburger Versicherungsbörse
- Vergleich bei bis zu 80 Gesellschaften
Voilà
der Preis
Musterangebot für eine KI- und SEO-Beratung mit bis zu 75.000 € Jahresumsatz: Berufshaftpflicht und Betriebshaftpflicht in einem Vertrag
KI- und SEO-Beratung · Laufzeit 3 Jahre
Prämie
498,01 €brutto im Jahr, inkl. 19 % Versicherungsteuer
Vermögensschäden (Berufshaftpflicht)500.000 €
Personen- und Sachschäden (Betriebshaftpflicht)5.000.000 €
Jahreshöchstleistungje 3-fach
Selbstbeteiligung250 €, Personenschäden 0 €
Urheber-, Marken- und Datenschutzverstößemitversichert
Eigenschäden, z. B. Reputation, Website, Projektkostenje 300.000 €
Geltungsbereichweltweit
Alternative · Existenzgründer
Prämie
345,93 €brutto im Jahr, inkl. 19 % Versicherungsteuer
Gründungvor weniger als 12 Monaten
Start-up-Nachlass15 % in den ersten 2 Jahren
Laufzeit-Nachlass10 %, Laufzeit 3 Jahre
Vermögensschäden (Berufshaftpflicht)300.000 €
Jahresumsatzbis 75.000 €
Personen- und Sachschäden (Betriebshaftpflicht)5.000.000 €
Weitere Leistungenwie oben
So setzen sich die Beiträge zusammen
| Vermögensschadenhaftpflicht | 385,00 € |
| Betriebshaftpflicht | 80,00 € |
| Laufzeit-Nachlass 3 Jahre (10 %) | −46,50 € |
| Jahresbeitrag netto | 418,50 € |
| Versicherungsteuer 19 % | 79,51 € |
| Jahresbeitrag brutto | 498,01 € |
| Alternative für Existenzgründer | |
| Vermögensschadenhaftpflicht | 300,00 € |
| Betriebshaftpflicht | 80,00 € |
| Laufzeit-Nachlass 3 Jahre (10 %) | −38,00 € |
| Start-up-Nachlass (15 %) | −51,30 € |
| Jahresbeitrag netto | 290,70 € |
| Versicherungsteuer 19 % | 55,23 € |
| Jahresbeitrag brutto | 345,93 € |
Angebot anfordern?
Nur ein Beispiel für unsere Vielfalt und günstige Konditionen: Für fast jede beratende, kreative oder technische Tätigkeit rechnen wir Ihnen ein eigenes Angebot. Unverbindliches Musterangebot, Stand 07.10.2026, eines unserer Versicherungspartner für eine KI- und SEO-Beratung, Firmensitz Deutschland, Jahresumsatz bis 75.000 €, schadenfrei in den letzten 5 Jahren. Versicherungssummen 3-fach maximiert je Versicherungsjahr. Die Alternative für Existenzgründer gilt, wenn die Gründung weniger als 12 Monate zurückliegt: 15 % Start-up-Nachlass in den ersten zwei Vertragsjahren, danach entfällt er. Versicherungssumme für Vermögensschäden 300.000 €, Umsatzstaffel bis 75.000 € im Jahr. Jahresbeitrag 290,70 € netto. Maßgeblich sind das individuelle Angebot und die Versicherungsbedingungen.
Leistungen
Das ist abgedeckt (Auswahl)
Typische Fälle
Fehler, die Geld kosten
- Verpasste Frist: Sie werden krank und liefern ein Projekt nicht wie vereinbart, Ihr Kunde verpasst dadurch einen Launch.
- Verletzung von Geheimhaltungsvereinbarungen: Eine vertrauliche Information gelangt durch eine Unachtsamkeit an Dritte, auch vereinbarte Vertragsstrafen sind bis zu einer Grenze versichert.
- Datenschutzverstoß: Eine Kundenliste geht an den falschen Verteiler, Ihr Kunde verlangt Ersatz für die Folgekosten.
- Urheber- und Markenrechtsverletzung: Sie nutzen versehentlich ein Bild, einen Text oder einen Namen, an dem ein anderer die Rechte hat.
- Inklusive KI-Risiken: Ein KI-Werkzeug erzeugt fehlerhafte Inhalte oder verarbeitet Daten falsch, und Ihr Kunde nimmt Sie in Anspruch.
- Beratungs- und Planungsfehler: Eine falsche Empfehlung, eine fehlerhafte Auswertung, eine Kampagne mit falschem Budget.
Rund um den Vertrag
Was gute Tarife zusätzlich bieten
- Missgeschicke Ihrer Mitarbeitenden: angestellte und freie Mitarbeiter, Praktikanten und Werkstudenten sind mitversichert.
- Subunternehmer: Ihre Haftung für beauftragte Freelancer und Partner.
- Weltweiter Schutz, auch für Kunden und Projekte im Ausland.
- Rückwärtsversicherung: unbekannte Fehler bis zu sechs Monate vor Vertragsbeginn.
- Nachhaftung von fünf Jahren, wenn Sie Ihre Tätigkeit aufgeben, und unbegrenzte Nachmeldefrist.
- Eigenschäden auf Wunsch: Reputationsberatung, Wiederherstellung der eigenen Website, Projektkosten nach Rücktritt des Kunden.
Nicht versichert sind unter anderem die Erfüllung des Vertrags selbst, also das kostenlose Nachbessern Ihrer eigenen Arbeit, wissentliche Pflichtverletzungen und Patentrechtsverstöße. Den genauen Umfang regeln die Bedingungen des jeweiligen Tarifs.
Passiver Rechtsschutz
Abwehr unbegründeter Forderungen
Nicht jede Forderung ist berechtigt. Oft versucht ein Kunde, eigene Versäumnisse auf den Dienstleister abzuwälzen, etwa wenn eine Kampagne nicht die erhofften Umsätze bringt. Die Vermögensschadenhaftpflicht ist deshalb zuerst Ihr Rechtsschutz.
Prüfen
Haften Sie überhaupt?
Fachjuristen des Versicherers klären, ob ein Fehler vorliegt, ob er den Schaden verursacht hat und ob die geforderte Summe stimmt.
Abwehren
Unberechtigte Ansprüche
Unbegründete oder überhöhte Forderungen wehrt der Versicherer für Sie ab, außergerichtlich und vor Gericht, mit Anwälten und Gutachtern auf seine Kosten.
Zahlen
Berechtigte Ansprüche
Ist die Forderung berechtigt, zahlt der Versicherer den Schaden. Bei vielen Tarifen fällt auf die Abwehrkosten keine Selbstbeteiligung an.
Aus der Rechtsprechung
Zwei Urteile, die Versicherten geholfen haben
BGH, Urteil vom 17.12.2014 – IV ZR 90/13
Der Versicherer muss Wissentlichkeit beweisen
Ein Insolvenzverwalter wurde wegen eines Fehlers in Anspruch genommen. Sein Vermögensschadenhaftpflicht-Versicherer wollte nicht zahlen und berief sich auf eine angeblich wissentliche Pflichtverletzung, denn die ist in fast allen Tarifen ausgeschlossen.
Der Bundesgerichtshof stellte klar: Der Versicherer muss konkrete Anhaltspunkte für ein bewusstes Fehlverhalten vortragen, bloße Vermutungen reichen nicht. Erst dann muss sich der Versicherte entlasten. Das stärkt alle Versicherten, denen der Versicherer vorschnell Vorsatz unterstellt.
BGH, Urteil vom 18.11.2020 – IV ZR 217/19
Geschäftsführer bekommt Versicherungsschutz
Ein Insolvenzverwalter verlangte vom Geschäftsführer einer GmbH Zahlungen zurück, die nach Eintritt der Insolvenzreife noch geleistet worden waren (damals § 64 GmbHG, heute § 15b InsO). Der Versicherer der Managerhaftpflicht, einer Vermögensschadenhaftpflicht für Organe, lehnte ab: Das sei gar kein Schadenersatz.
Der Bundesgerichtshof sah das anders und hob die Entscheidung des OLG Düsseldorf auf. Maßgeblich sei, wie ein durchschnittlicher Versicherungsnehmer die Bedingungen versteht. Die Forderung war als gesetzlicher Haftpflichtanspruch versichert. Mehr dazu auf unserer Seite zur D&O-Versicherung.
Beide Urteile zeigen: Auch wenn ein Versicherer zunächst ablehnt, lohnt es sich, den Vertrag genau zu prüfen. Im Leistungsfall stehen wir als Ihr Makler an Ihrer Seite.
Für wen?
Berufe und Tätigkeiten für die Vermögensschadenhaftpflicht
Diese Liste ist nur eine Auswahl. Wir versichern noch viele weitere beratende, kreative und technische Tätigkeiten. Fragen Sie uns einfach.
- Unternehmensberater und Consultants
- Strategie- und Managementberater
- Interim-Manager
- Personalberater und Recruiter
- Coaches und Trainer
- Projektmanager
- Buchhalter und Lohnbuchhalter
- Büroservice und virtuelle Assistenz
- Fördermittelberater
- Qualitätsmanagement-Berater
- Energieberater
- Externe Datenschutzbeauftragte
- IT-Berater
- Softwareentwickler
- App-Entwickler
- Systemhäuser und IT-Administratoren
- Cloud-Architekten
- IT-Sicherheitsberater und Penetrationstester
- SaaS- und Plattformanbieter
- KI-Engineers und Prompt-Engineers
- Data Scientists und Datenanalysten
- KI-SEO- und GEO-Berater
- SEO- und SEA-Berater
- E-Commerce-Berater
- Werbe- und Marketingagenturen
- PR- und Kommunikationsberater
- Social-Media-Manager
- Influencer und Content Creator
- Texter und Copywriter
- Journalisten und Redakteure
- Webdesigner
- Grafik- und Mediendesigner
- Fotografen
- Video- und Filmproduzenten
- Eventmanager und Veranstalter
- Marktforscher
- Übersetzer und Dolmetscher
- Lektoren
- Sachverständige und Gutachter
- Immobilienmakler
- Hausverwalter und WEG-Verwalter
- Berufsbetreuer
- Reisebüros
- Ingenieurbüros
Steuerberater, Rechtsanwälte, Architekten und andere Berufe mit gesetzlicher Pflichtversicherung brauchen eine besondere Berufshaftpflicht mit Versicherungsbestätigung für die Kammer. Auch die vermitteln wir, sprechen Sie uns an.
Häufige Fragen
Fragen zur Vermögensschadenhaftpflicht
Was ist der Unterschied zwischen Berufshaftpflicht und Vermögensschadenhaftpflicht?
Im Alltag meinen beide Begriffe oft dasselbe. Genau genommen ist die Vermögensschadenhaftpflicht der Kern, sie deckt reine Geldschäden. Eine Berufshaftpflicht kombiniert sie häufig mit der Betriebshaftpflicht für Personen- und Sachschäden, abgestimmt auf einen bestimmten Beruf.
Ich habe schon eine Betriebshaftpflicht. Brauche ich trotzdem eine Vermögensschadenhaftpflicht?
Wenn Sie beraten, planen, gestalten oder programmieren: ja. Die Betriebshaftpflicht deckt reine Vermögensschäden nicht oder nur mit sehr kleinen Summen. Ein Fehler in Ihrer eigentlichen Arbeit ist damit meist nicht versichert.
Was kostet eine Vermögensschadenhaftpflicht?
Das hängt vor allem von Tätigkeit, Umsatz und Versicherungssumme ab. Eine KI- und SEO-Beratung mit bis zu 75.000 € Umsatz versichern wir im Beispiel zusammen mit der Betriebshaftpflicht für 498,01 € brutto im Jahr, als Existenzgründer im ersten Jahr nach der Gründung für 345,93 €.
Sind Fehler durch KI-Werkzeuge versichert?
Bei modernen Tarifen ja: Ansprüche Dritter aus der Nutzung oder Bereitstellung von KI-Anwendungen sind im Rahmen der Berufshaftpflicht mitversichert. Wichtig ist, dass Ihre KI-Tätigkeit im Vertrag richtig beschrieben ist.
Was bedeutet „3-fach maximiert“?
Die Versicherungssumme steht für jeden Schadenfall bereit, insgesamt zahlt der Versicherer im Versicherungsjahr höchstens das Dreifache. Bei 500.000 € je Fall sind das bis zu 1,5 Mio. € im Jahr.
Was ist eine wissentliche Pflichtverletzung?
Wer bewusst gegen Gesetz, Vorschrift oder eine Anweisung des Kunden handelt, verliert seinen Versicherungsschutz. Der Versicherer muss dafür aber konkrete Anhaltspunkte vortragen, wie der Bundesgerichtshof 2014 entschieden hat. Bis zur Klärung wehrt er die Forderung meist trotzdem ab.
 Fachlich geprüft von Rainer Epbinder
Inhaber und Versicherungsmakler (§ 34d Abs. 1 GewO) · Stand: 10/2026
Aktuelles
Neues aus dem Makleralltag



Vermögensschadenhaftpflicht anfragen
Wir rechnen Ihr persönliches Angebot – bei bis zu 80 Gesellschaften.
Rainer Epbinder · Inhaber
0800 444 2004 (kostenlos) · 040 88141738-0
angebot@astral-versicherungen.de