Ein Gewitter am Abend, eine Stunde Starkregen – und am nächsten Morgen steht im Keller braunes Wasser. Was früher als „Jahrhundertunwetter“ galt, erleben viele Hausbesitzer heute alle paar Jahre. Eine neue Auswertung zeigt jetzt schwarz auf weiß: Unwetterschäden an Wohnhäusern werden deutlich teurer. Und viel zu viele Häuser sind dagegen nicht versichert.
Was die neuen Zahlen zeigen
Das Institut für Bauforschung hat im Auftrag eines Versicherers die Schadenstatistik der deutschen Versicherer über fast 50 Jahre ausgewertet. Das Ergebnis überrascht auf den ersten Blick: Sturm- und Hagelschäden kommen nicht häufiger vor als früher. Aber jeder einzelne Schaden kostet ein Vielfaches:
- Ein Sturm- oder Hagelschaden kostete von 1976 bis 1995 im Schnitt 489 Euro, von 2016 bis 2024 rund 1.800 Euro.
- Ein Elementarschaden, also etwa durch Starkregen oder Hochwasser, ist im Schnitt rund dreieinhalbmal so teuer. In den Jahren 2015 bis 2024 kostete er durchschnittlich 6.938 Euro. Im Jahr der Flutkatastrophe 2021 waren es über 20.000 Euro je Schaden.
- Die häufigste Wassergefahr ist nicht der Fluss, sondern der Starkregen: Er verursachte in der Auswertung die meisten Schäden und den größten Teil der Kosten, im Schnitt rund 11.000 Euro je Fall. Ein Rückstau aus der Kanalisation kostete im Schnitt rund 8.000 Euro.
Die Zahlen sind nicht inflationsbereinigt, ein Teil des Anstiegs geht also auf höhere Baupreise zurück. Trotzdem ist die Richtung eindeutig.
Klimawandel: Der Regen wird heftiger
Warme Luft kann mehr Wasser aufnehmen als kalte. Je wärmer es wird, desto mehr Wasser kann ein Gewitter auf einmal abladen – oft auf ein kleines Gebiet und in kurzer Zeit. Die Kanalisation ist dafür nicht gebaut. Das Wasser läuft über Straßen und Gärten in Lichtschächte, Kellerfenster und Hauseingänge oder drückt durch die Abflüsse im Keller zurück ins Haus.
Deshalb gilt: Starkregen kann jedes Haus treffen, auch weit weg von Bächen und Flüssen, auf dem Land wie in der Stadt. „Bei uns ist noch nie etwas passiert“ ist heute leider kein Schutz mehr.
Aus unserer Praxis: Wenige Zentimeter Schmutzwasser, großer Schaden
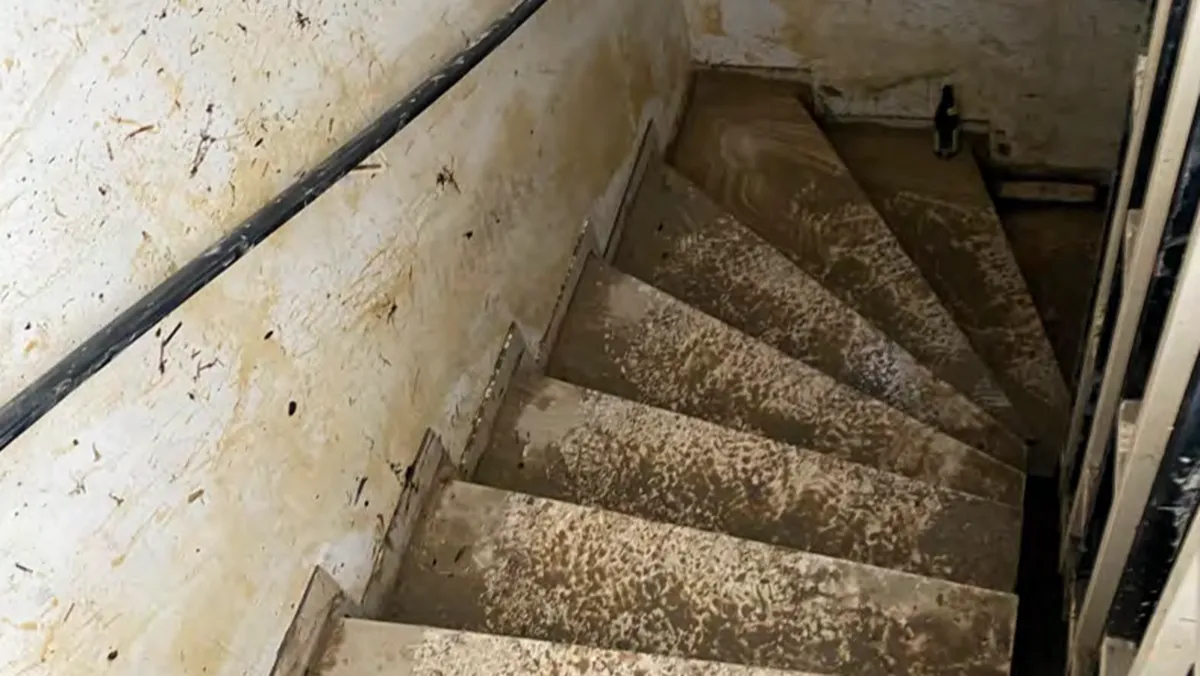
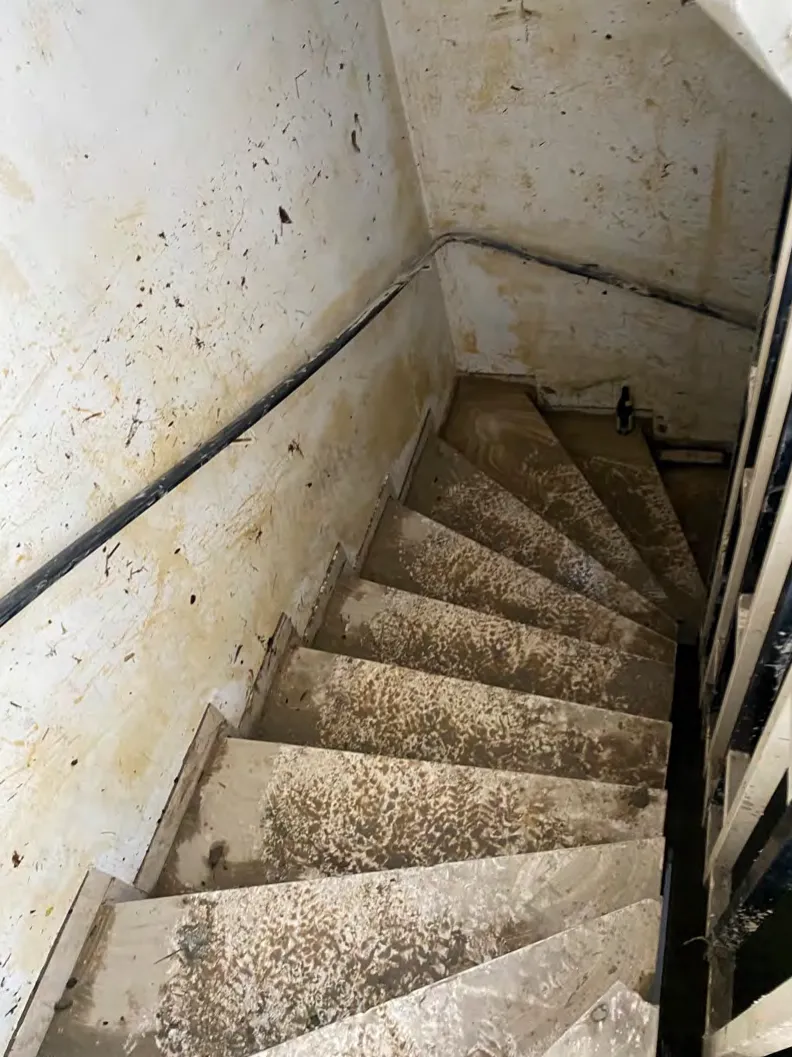
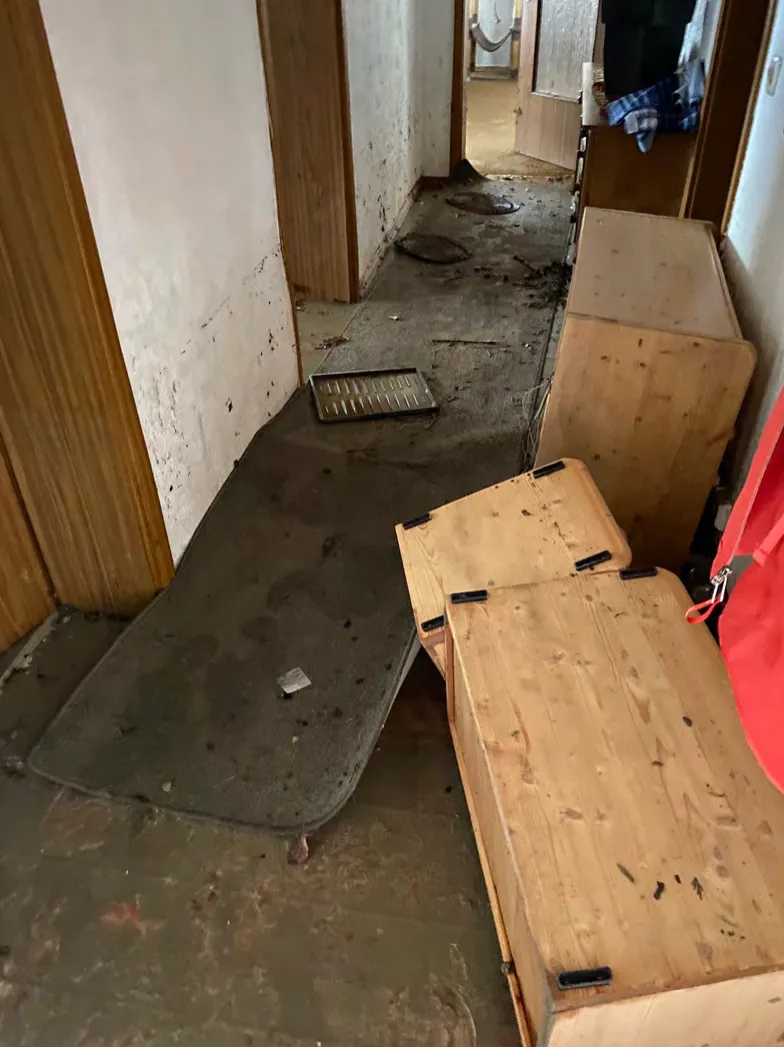
Die Fotos stammen aus einem Schadenfall, den wir begleitet haben. Ein Einfamilienhaus wurde bei Starkregen überflutet: Regenwasser drang ein, gleichzeitig drückte Brackwasser, also verschmutztes Wasser aus der Kanalisation, durch die Abflüsse ins Haus. Das Wasser stand nicht meterhoch – und trotzdem war der Schaden enorm.
Warum schon wenig Wasser so teuer wird:
- Schmutzwasser ist nicht sauber: Wasser aus der Kanalisation enthält Fäkalien, Keime und Öl. Alles, was es berührt, muss gereinigt, desinfiziert oder entsorgt werden – oft auch Putz und Estrich.
- Feuchtigkeit wandert: Estrich, Dämmung und Mauerwerk saugen sich voll. Die technische Trocknung dauert oft Wochen, sonst drohen Schimmel und Folgeschäden.
- Technik leidet: Heizung, Elektroverteilung, Waschmaschine und Tiefkühltruhe stehen meist im Keller und müssen geprüft oder ersetzt werden.
- Der Hausrat ist verloren: Möbel, Teppiche, Kleidung, Vorräte und Erinnerungsstücke lassen sich nach Kontakt mit Schmutzwasser selten retten.
- Das Haus ist zeitweise unbewohnbar: Dann kommen Kosten für Hotel oder Ausweichwohnung dazu.
Was der Baustein Elementar leistet
Eine normale Wohngebäude- oder Hausratversicherung zahlt bei Feuer, Leitungswasser, Sturm und Hagel. Gegen Naturgefahren wie Starkregen schützt sie nur, wenn der Baustein Elementar eingeschlossen ist. Typischerweise sind damit Schäden versichert durch:
- Überschwemmung durch Starkregen – auch die lokale Überschwemmung, wenn sich Regenwasser auf dem Grundstück staut und ins Haus läuft, weit weg von jedem Gewässer
- Hochwasser – wenn Bäche, Flüsse oder Seen über die Ufer treten
- Rückstau – wenn Wasser aus der Kanalisation durch Abflüsse, Toiletten oder Bodenabläufe ins Haus drückt
- Erdbeben – auch in Norddeutschland hat die Erde schon gebebt, zum Beispiel in Niedersachsen
- Erdsenkung – wenn der Boden unter dem Haus nachgibt, etwa über natürlichen Hohlräumen
- Erdrutsch – wenn Erd- oder Gesteinsmassen abrutschen, zum Beispiel an einem Hang nach langem Regen
- Schneedruck und Lawinen – wenn das Gewicht von Schnee das Dach beschädigt
- Vulkanausbruch – selten, aber in vielen Bedingungen mitgenannt
Bezahlt werden je nach Vertrag die Reparatur oder der Wiederaufbau, Aufräumen und Entsorgen, die Trocknung und – in der Hausratversicherung – der Ersatz der zerstörten Einrichtung zum Neuwert. Gute Verträge zahlen auch Hotelkosten, solange das Haus nicht bewohnbar ist. Nicht versichert ist in der Regel die Sturmflut an der Küste. Bei vielen Versicherern gilt nach Abschluss eine kurze Wartezeit, deshalb sollte man den Schutz nicht erst abschließen, wenn das Unwetter angekündigt ist.
Gebäude und Hausrat: Beide brauchen Elementar
Ein Elementarschaden trifft fast immer beides. Die Wohngebäudeversicherung zahlt für das Haus selbst: Wände, Estrich, Bodenbeläge, Türen, Heizung und fest eingebaute Küche. Die Hausratversicherung zahlt für alles, was Sie bei einem Umzug mitnehmen würden: Möbel, Teppiche, Kleidung, Elektrogeräte. Fehlt der Baustein in einem der beiden Verträge, bleiben Sie auf einem großen Teil des Schadens sitzen. Das gilt auch für Mieter: Ihr Hausrat ist nur mit Elementar gegen Starkregen und Rückstau geschützt.
Trotzdem ist nur gut jedes zweite Haus in Deutschland gegen Naturgefahren versichert: 2024 waren es 57 Prozent. In manchen Bundesländern liegt die Quote sogar unter 40 Prozent.
Was Sie selbst tun können
- Eine Rückstausicherung einbauen lassen und regelmäßig warten – viele Versicherer setzen sie für Rückstauschäden voraus.
- Lichtschächte, Kellerabgänge und Kellerfenster gegen eindringendes Wasser sichern.
- Wertvolles und Unersetzliches nicht auf dem Kellerboden lagern.
- Bei Unwetterwarnung Abflüsse frei halten und Kellerräume kontrollieren.
Mein Tipp: Schauen Sie heute in Ihre Policen für Wohngebäude und Hausrat. Steht dort „Elementar“ oder „weitere Naturgefahren“? Wenn nicht oder wenn Sie unsicher sind, schicken Sie uns die Unterlagen oder rufen Sie an unter 0800 444 2004. Wir prüfen Ihren Schutz und rechnen den Baustein bei bis zu 80 Gesellschaften. Mehr dazu lesen Sie bei der Wohngebäudeversicherung und unter Rückstausicherung. Für ein neues Angebot nutzen Sie gern unseren Fragebogen Wohngebäude.
Quelle der Zahlen: Studie „Klimawandel und Extremwetterereignisse – Schadenentwicklungen und Anforderungen an Wohngebäude“ des Instituts für Bauforschung (IFB) mit Schadenstatistiken der deutschen Versicherer, berichtet von Versicherungsbote. Welche Leistungen genau versichert sind, regeln die Bedingungen des jeweiligen Vertrags.